「新NISAはできるだけ早く1,800万円の上限枠を埋めたほうがお得」と言われます。
では実際、いつまでに埋まるのか。自分の積立ペースで計算してみました。
【結論】
毎月の積立額 1,800万円が埋まるまで 月30万円(上限) 5年 月10万円 15年 月5万円 30年 月30万円は現実的ではありません。 個人でこれを毎月出せる人は限られます。
現実的な着地点は月10万円・15年。ここを目指すのが、
多くの人にとっての「早く埋める」だと思います。
配当金も非課税になるので、ずっと持っておく高配当株こそ新NISAが向いています。
新NISAの年間上限
まず復習です。
| 投資枠 | 年間上限 | 月あたりの上限 |
|---|---|---|
| つみたて投資枠 | 120万円 | 10万円 |
| 成長投資枠 | 240万円 | 20万円 |
| 合計(年間) | 360万円 | 月30万円 |
個人で毎月30万円は、とんでもなくハードルが高いです。
これを5年続けられれば最短で埋まりますが、現実にはもっと時間がかかります。
| 年 | つみたて投資枠 | 成長投資枠 | 合計 |
|---|---|---|---|
| 1年目 | 年120万円(月10万) | 年240万円(月20万) | 360万円 |
| 2年目 | 同上 | 同上 | 360万円 |
| 3年目 | 同上 | 同上 | 360万円 |
| 4年目 | 同上 | 同上 | 360万円 |
| 5年目 | 同上 | 同上 | 360万円 |
| 合計 | 600万円 | 1,200万円 | 1,800万円 |
実際の積立状況(2025年時点)
参考までに、私の状況です。
新NISA開始時は月3.3万円、現在は月5.1万円ほど積み立てています。
| 枠 | 年間上限 | 合計(年内の利用予定含む) |
|---|---|---|
| つみたて投資枠 | 120万円 | 610,000円(月5.1万円) |
| 成長投資枠 | 240万円 | 648,000円(月5.4万円) |
| 合計 | 360万円 | 1,258,000円 |
2025年の成長投資枠は、NTT・ソフトバンク・KDDIなど長期優待目的で、無理をして先行投資しました。
年間上限360万円に対して、実際は約126万円。3分の1くらいのペースです。
つみたて投資枠を2030年までに埋めるシミュレーション
以下、すべてChatGPTに計算してもらった、私の状況でのシミュレーションです。
| 年 | 月額積立(平均) | 年間積立額 | 累積積立額 |
|---|---|---|---|
| 2024年 | 約33,166円 × 12ヶ月 | 398,000円 | 398,000円 |
| 2025年 | 約62,833円 × 12ヶ月 | 754,000円 | 1,152,000円 |
| 2026年 | 101,000円 × 12ヶ月 | 1,212,000円 | 2,364,000円 |
| 2027年 | 101,000円 × 12ヶ月 | 1,212,000円 | 3,576,000円 |
| 2028年 | 101,000円 × 12ヶ月 | 1,212,000円 | 4,788,000円 |
| 2029年 | 101,000円 × 12ヶ月 | 1,212,000円 | 6,000,000円 |
新NISA開始は2024年から
※端数の1,000円分は第一生命NEOBANKの銀行ポイ活で利用しています
6年間、毎月8.3万円を積み立てれば600万円(つみたて投資枠の上限)です。つみたて投資枠に全力なら、できなくはない金額です。期間の区切りとしてもきれいです。
ただし、このあと同じペースで成長投資枠1,200万円を埋めるには、さらに10年かかります。
つまり合計で16年。冒頭の「月10万円で15年」とほぼ一致します。
枠を埋めたあと:月9万円の配当を受け取る構成
つみたて投資枠は長期用ですが、成長投資枠は短期でも使う人がいます。枠を埋めてからも戦略はいろいろあります。
ここでは「1,800万円の枠が埋まるまでS&P500で増やし、そのあと高配当ETFに切り替えて非課税で配当を受け取る」という構成を計算してみました。
| 区分 | 商品名 | 配分 | 年利回り(目安) | 年間配当 | 月額配当 |
|---|---|---|---|---|---|
| つみたて投資枠 | SBI・V・高配当インデックス or iFree日本高配当 | 600万円 | 2.8% | 168,000円 | 14,000円 |
| 成長投資枠 | QYLD(米国) | 600万円 | 10.0% | 600,000円 | 50,000円 |
| JEPI(米国) | 300万円 | 7.0% | 210,000円 | 17,500円 | |
| HDV or VYM(米国) | 200万円 | 3.7% | 74,000円 | 6,167円 | |
| 国内ETF(1478等) | 100万円 | 3.5% | 35,000円 | 2,917円 | |
| 合計 | — | 1,800万円 | — | 1,087,000円/年 | 約90,583円/月 |
非課税で月9万円の配当。これはかなり大きいです。
【注意】QYLDの10%という利回りについて
成長投資枠を短期売買に使う場合
成長投資枠の年間240万円を、スイングトレード(短期売買)に使う人もいます。
特定口座なら譲渡益課税20.315%(所得税15.315%+住民税5%)がかかるところが、NISAなら非課税です。
年間240万円を回転させて利益が出れば、そのぶん税金がまるごと浮きます。ただし枠は再利用まで1年待つ必要があるので、長期保有とはトレードオフになります。
おまけ:配当金の受取方法の設定
NISAは配当金も非課税でもらえるのがメリットの一つですが、「株式数比例配分方式(証券口座で受け取る)」に設定していないと非課税になりません。
(通常は設定されているはずですが)一応、確認しておきましょう。
- 国内高配当株 ※配当非課税
- 海外高配当ETF(例:VYM, HDV, SPYD)※米国で10%源泉徴収されるが、日本側の課税20.315%が免除される
- インカム重視のREITやインフラファンド ※分配金に毎回課税される商品も、NISAなら完全非課税
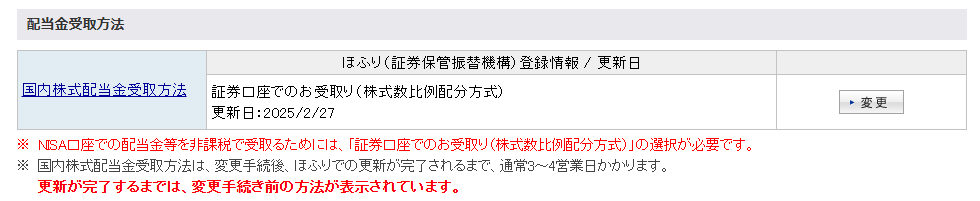
配当金:楽天証券
まとめ
- 新NISA 1,800万円は、月10万円なら15年、月5万円なら30年
- 上限の月30万円(5年で完了)は現実的ではありません
- 私は現在月5.1万円。年間上限の3分の1のペースです
- つみたて枠600万円は月8.3万円 × 6年で埋まります。ここは狙える範囲
- 枠を埋めたあと高配当ETFに切り替えれば、非課税で月9万円の配当も可能
30年はさすがに長すぎるので、なんとか月10万円を積み立てて、早く1,800万円の枠を埋められるといいなと思っています。
以前、FIREのシミュレーションもしました。
15年でFIREできるのか?株式運用のシミュレーション結果 月10万円を15年積み立てて5,187万円。それでも配当は月13万円という結果でした。
関連記事
よくある質問:新NISAの1,800万円の枠について
新NISAの1,800万円の枠は、何年で埋まりますか?
記事の結論の表では、毎月の積立額が月30万円(上限)なら5年、月10万円なら15年、月5万円なら30年としています。月30万円は個人で毎月出せる人は限られ現実的ではなく、現実的な着地点は月10万円・15年で、ここを目指すのが多くの人にとっての「早く埋める」と筆者は考えています。
新NISAの年間上限は、いくらですか?
記事の表では、つみたて投資枠は年間120万円(月10万円)、成長投資枠は年間240万円(月20万円)で、合計年間360万円(月30万円)としています。制度の内容は変わることがあるため、最新は金融庁などの公式情報で確認してください。
最短で枠を埋めるには、どうなりますか?
記事では、月30万円を5年続けられれば最短で埋まり、5年間の合計はつみたて投資枠600万円+成長投資枠1,200万円=1,800万円としています。ただし、個人で毎月30万円は非常にハードルが高く、現実にはもっと時間がかかるとしています。
筆者の実際の積立状況は、どうですか?
記事では、2025年時点で、新NISA開始時は月3.3万円、現在は月5.1万円ほどで、つみたて投資枠は61万円(月5.1万円)、成長投資枠は64.8万円(月5.4万円)、合計125.8万円としています。年間上限360万円に対して約126万円で、3分の1くらいのペースとしています。
2025年の成長投資枠は、何に使ったのですか?
記事では、NTT・ソフトバンク・KDDIなど長期優待目的で、無理をして先行投資したとしています。
つみたて投資枠を2030年までに埋めるには、どうなりますか?
記事では、ChatGPTに計算してもらった筆者の状況でのシミュレーションとして、2024年約33,166円×12ヶ月(累積398,000円)、2025年約62,833円×12ヶ月(累積1,152,000円)、2026年以降は101,000円×12ヶ月で、2029年に累積6,000,000円としています。6年間、毎月8.3万円を積み立てれば600万円(つみたて投資枠の上限)で、つみたて投資枠に全力なら、できなくはない金額としています。
成長投資枠まで埋めるには、合計で何年ですか?
記事では、同じペースで成長投資枠1,200万円を埋めるには、さらに10年かかり、合計で16年としています。冒頭の「月10万円で15年」とほぼ一致するとしています。
枠を埋めたあとの構成例は、どうなっていますか?
記事では、1,800万円の枠が埋まるまでS&P500で増やし、そのあと高配当ETFに切り替えて非課税で配当を受け取る構成として計算しています。つみたて投資枠600万円(高配当インデックス等・2.8%)、成長投資枠はQYLD 600万円(10.0%)、JEPI 300万円(7.0%)、HDV or VYM 200万円(3.7%)、国内ETF 100万円(3.5%)で、年間配当約108.7万円・月額約90,583円としています。これは目安の計算で、配当や利回りを保証するものではなく、価格変動や元本割れのリスクがあります。
成長投資枠を短期売買に使う場合は、どうですか?
記事では、成長投資枠の年間240万円をスイングトレード(短期売買)に使う人もいて、特定口座なら譲渡益課税20.315%(所得税15.315%+住民税5%)がかかるところが、NISAなら非課税としています。ただし、枠は再利用まで1年待つ必要があるので、長期保有とはトレードオフになります。
NISAで配当金を非課税で受け取るには、どうしますか?
記事では、NISAは配当金も非課税でもらえるのがメリットの一つですが、「株式数比例配分方式(証券口座で受け取る)」に設定していないと非課税にならないため、通常は設定されているはずですが、確認しておくとしています。海外高配当ETF(VYM, HDV, SPYDなど)は米国で10%源泉徴収されるが日本側の課税20.315%が免除される、とも書いています。