※本記事にはアフィリエイト広告が含まれます
清原達郎『わが投資術』の「割安な小型株は有利」という主張を、公開データで計算し直しました。
結論は、半分は本のとおりで、半分は違いました。
- 「ただで買える水準」の会社は2026年7月時点で250社あり、ほぼ全部が小型株(本のとおり)
- 割安株は36年で市場全体の2倍以上に育った(本のとおり)
- 効いたのは「割安」であって「小型」ではない(本に書かれていない)
この記事は、本を読んで小型株に興味を持ち、数字で確かめたい人に向けています。
高配当株やNISAの記事とは違い、本の「物差し」を今の市場に当てはめた結果だけを書きます。
同じ検証をグラフで見たい人は、YouTube「数字で見る投資ラボ」の本編(8分)をどうぞ。
本を手元に置いて読み進めたい人はこちら:『わが投資術 市場は誰に微笑むか』(Kindle版、Amazon)
『わが投資術』の主張は3つにまとめられる
著者の清原達郎さんは、タワー投資顧問で25年のあいだ日本株のヘッジファンドを運用した人です。
2023年にファンドを閉じ、次の2024年に出たのがこの本です(講談社)。
数字で確かめられる主張を、3つに絞りました。
- 主張1:割安さはPERだけでなく、会社が持っている現金で測る
- 主張2:割安株は時価総額500億円未満の小型株に偏っている
- 主張3:小型株は売買が薄く、資金の小さい個人のほうが有利
主張1:割安さはネットキャッシュ比率で測る
本では、流動資産に投資有価証券の7割を足し、負債を全部引いたものを「ネットキャッシュ」と呼びます。
それを時価総額で割ったものが「ネットキャッシュ比率」です。
ネットキャッシュ = 流動資産 + 投資有価証券 × 0.7 − 負債
ネットキャッシュ比率 = ネットキャッシュ ÷ 時価総額
流動資産は、現金や売掛金・在庫など、1年以内にお金に変わる見込みの資産です。
時価総額は株価に発行済みの株式数をかけたもので、会社をまるごと買うときの値段にあたります。
比率が1を超えると、理屈の上では会社をまるごと買っても手元の現金でおつりが来ます。
本には、そういう会社が日本に320社あったと書かれています(ファンド終了の約1年前の時点)。
主張2:割安株は小型株に偏っている
本の規模区分は独自で、時価総額3,000億円以上を大型と呼びます。
500〜3,000億円が中型で、500億円未満が小型です。
320社の内訳は、大型0社・中型11社・小型309社だったとあります。
だから小型株をていねいに調べれば、放置された割安株が見つかるという主張です。
主張3:小型株は資金の小さい個人が有利
小型株は1日の売買が少なく、大きなお金を動かす機関投資家は買いきれません。
資金の小さい個人ならその板でも問題なく買えるので有利だ、というのが3つ目です。
検証に使った3つの公開データ
3つの主張を、次の公開データで順番に確かめました。
| データ | 出どころ | 基準日 |
|---|---|---|
| 貸借対照表 | EDINET DB(各社の直近の有価証券報告書) | 2026年10月15日に取得 |
| 株価・財務サマリ・売買代金 | J-Quants | 株価は2026年7月23日、売買代金は2025年3月5日〜2026年6月26日 |
| 長期リターン | Kenneth R. French Data Library(日本株) | 1990年7月〜2026年8月、米ドル建て |
計算は2026年10月15日に当方が行い、その結果を動画と本記事にまとめています。
出典:EDINET DB/J-Quants/Kenneth R. French Data Library(いずれも2026年10月15日確認)
ネットキャッシュ比率1以上の会社は250社(2026年7月時点)
いちばん確かめやすい主張2から見ると、結果は250社でした。
対象3,046社の8.2%にあたります。
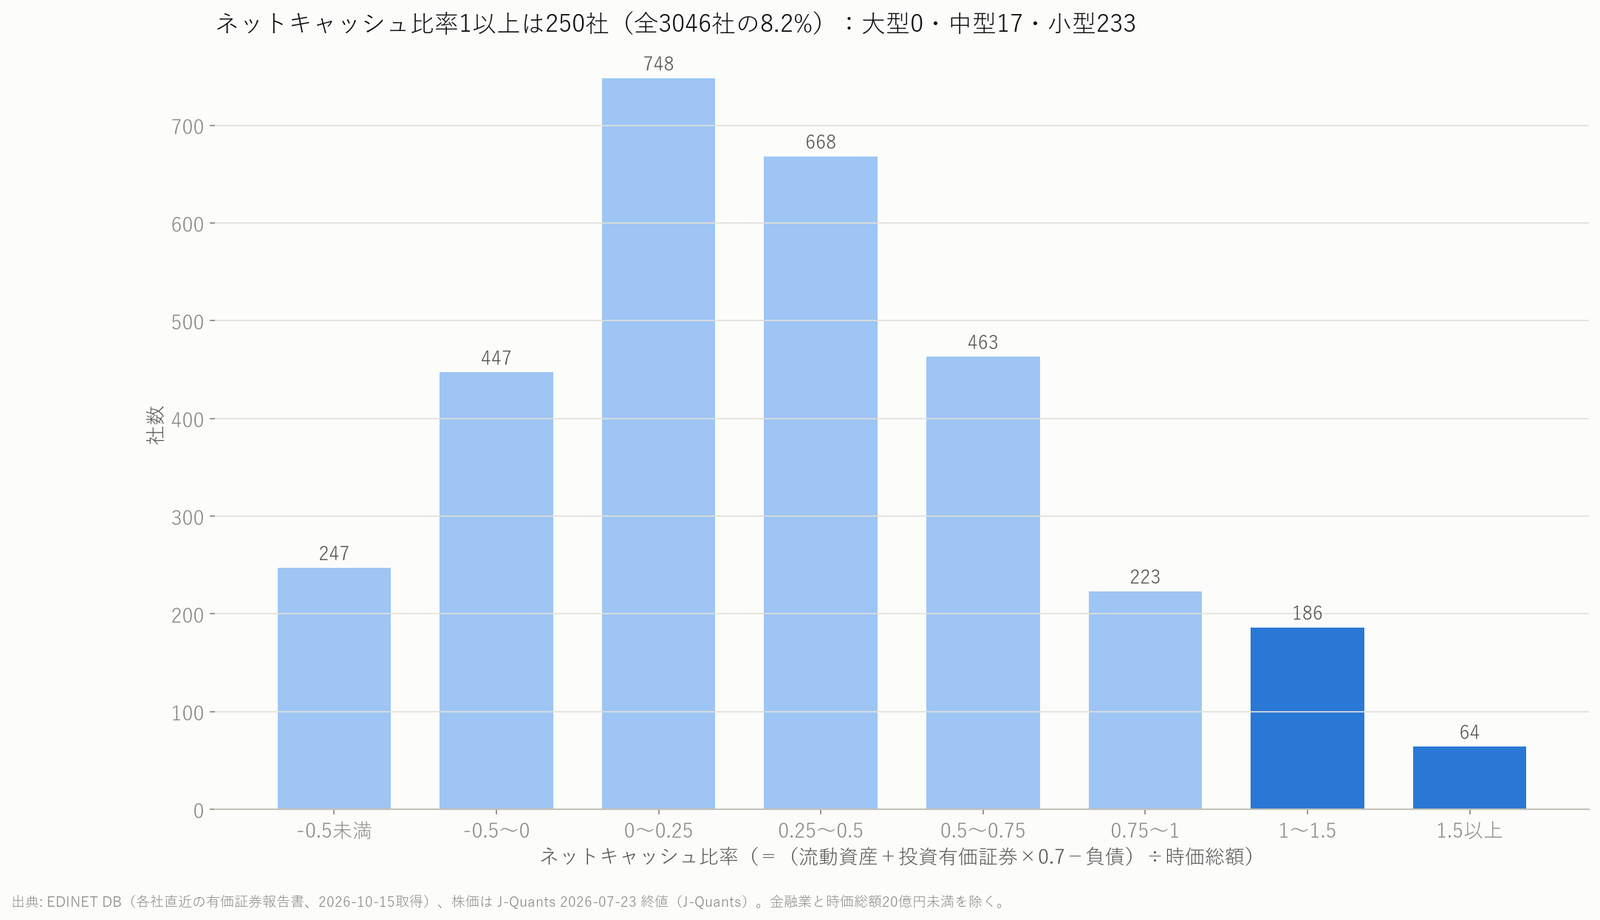
計算の条件
- 対象は上場企業3,046社(金融業108社と時価総額20億円未満の103社を除く)
- 貸借対照表は各社の直近の有価証券報告書(EDINET DB、2026年10月15日に取得)
- 株価は2026年7月23日の終値(J-Quants)
- 時価総額は株価×(発行済株式数−自己株式)
- 投資有価証券が取れない542社は0として計算(比率は低めに出る)
銀行や証券などの金融業は、流動資産の考え方が合わないので外しました。
結果:大型0社・中型17社・小型233社
| 区分 | 本の記述 | 今回(2026年7月) | 区分の社数に占める割合 |
|---|---|---|---|
| 合計 | 320社 | 250社 | 8.2%(3,046社中) |
| 大型(3,000億円以上) | 0社 | 0社 | 0.0%(406社中) |
| 中型(500〜3,000億円) | 11社 | 17社 | 2.4%(696社中) |
| 小型(500億円未満) | 309社 | 233社 | 12.0%(1,944社中) |
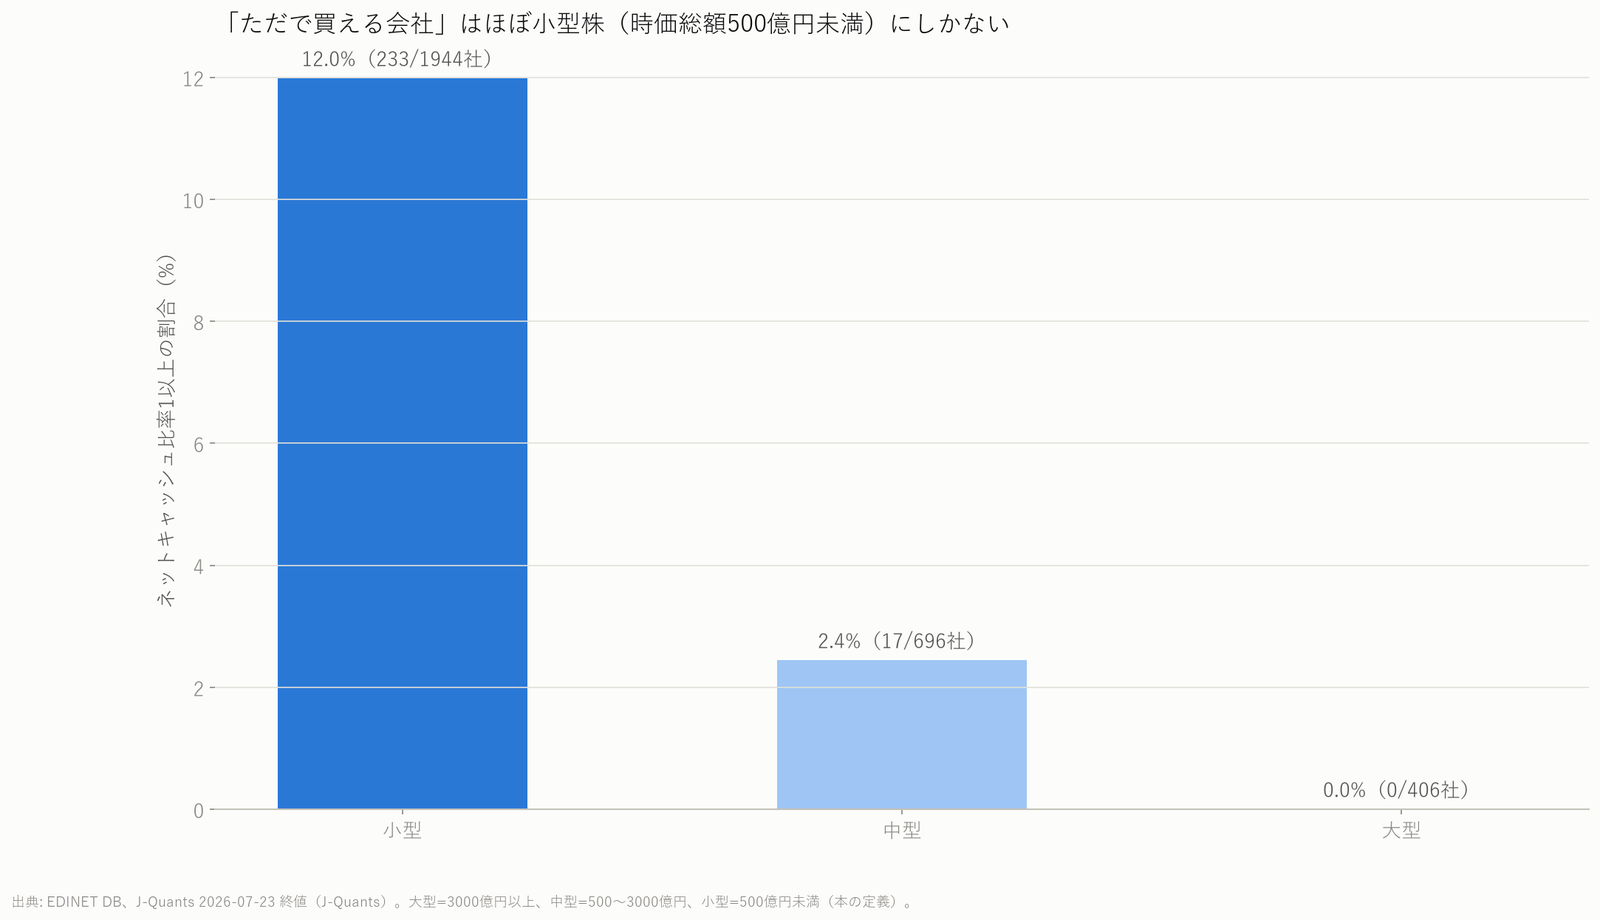
社数は本より70社減りました。
2023年から2026年にかけて日本株が上がり、割安さが薄れた分と考えると自然な減り方です。
一方で「大型はゼロ、ほぼ小型」という構造はそのままでした。
主張2は、数字で見ても本のとおりです。
250社はどんな会社か
| 内訳 | 社数 |
|---|---|
| スタンダード市場 | 182社 |
| プライム市場 | 50社 |
| グロース市場 | 4社 |
| 業種1位:卸売業 | 58社 |
| 業種2位:機械 | 25社 |
| 業種3位:建設業・金属製品 | 各19社 |
地味な業種の地味な市場に、現金だけはたっぷりある会社が並んでいます。
比率の中央値は大型0.074、中型0.266、小型0.376でした。
小さい会社ほど、持っている現金に比べて株価が安い状態です。
個別の社名は書きません(特定の銘柄を勧める記事ではないためです)。
割安株は36年で市場の2倍以上、ただし効いたのは「小型」ではない
本題は「割安な小型株をもちつづけたら、市場平均に勝てるのか」です。
本の定義どおりの過去30年分の貸借対照表は手に入りません。
そこで、Kenneth R. French 教授が公開している日本株のデータを使いました。
- 日本株を「大きさ」と「割安さ」で6つに分けた月次データ(時価総額加重、米ドル建て)
- 期間は1990年7月から2026年8月までの434か月
- 「割安」は簿価時価比(帳簿の上の純資産÷時価総額、PBRのさかさま)で決めたもの
注意点として、この「割安」は本のネットキャッシュ比率とは別の物差しで、本の定義どおりの36年検証ではありません。
1円が36年で何倍になったか
| 系列 | 1円が何倍 | 年率 | 最大下落 |
|---|---|---|---|
| 大型バリュー(割安) | 8.49倍 | 6.09% | -58.3% |
| 小型バリュー(割安) | 7.19倍 | 5.60% | -72.0% |
| 市場全体 | 3.21倍 | 3.27% | -58.1% |
| 大型グロース(割高) | 1.45倍 | 1.03% | -75.2% |
| 小型グロース(割高) | 0.84倍 | -0.47% | -79.9% |
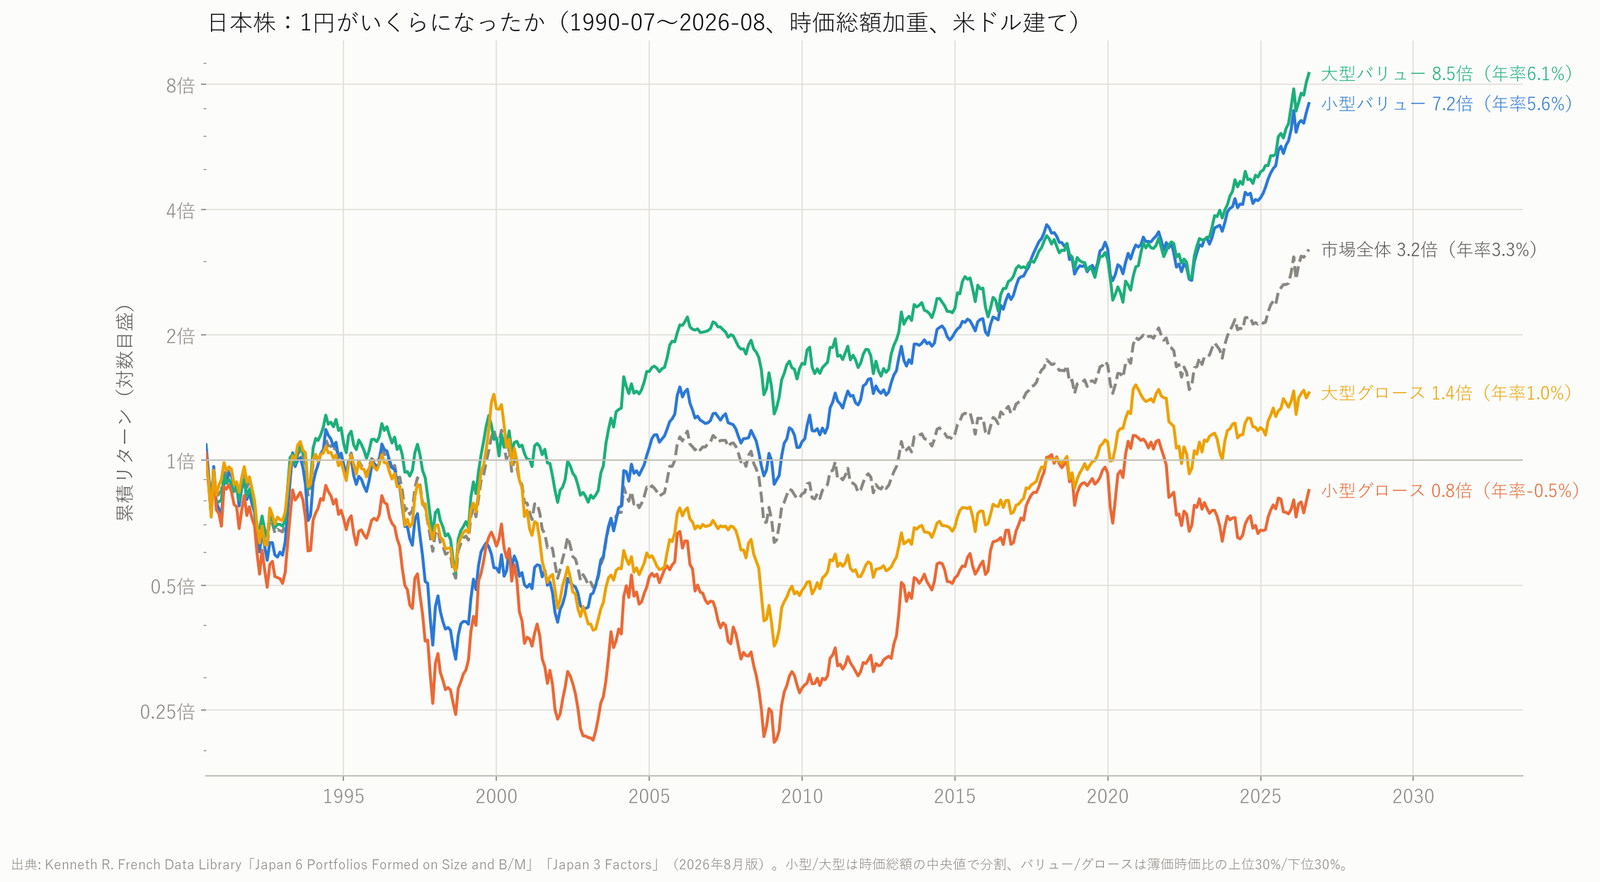
小型の割安株は7.19倍、小型の割高株は0.84倍でした。
割高な小型株は、36年持って元本割れです。
割安と割高の差は年率で約6%あり、ここまでは本のとおりでした。
ところが、大型の割安株は8.49倍で、小型の割安株を上回っています。
「割安」は効いていますが、「小型」であること自体のプレミアムはこのデータでは見つかりませんでした。
10年ごとに見ると、負けた10年がある
| 期間 | 小型バリュー | 大型バリュー | 市場全体 |
|---|---|---|---|
| 1990年7月〜1999年12月 | -6.09% | 1.20% | 1.74% |
| 2000年〜2009年 | 6.89% | 3.99% | -3.68% |
| 2010年〜2019年 | 12.02% | 6.64% | 7.85% |
| 2020年1月〜2026年8月 | 12.20% | 16.03% | 9.75% |
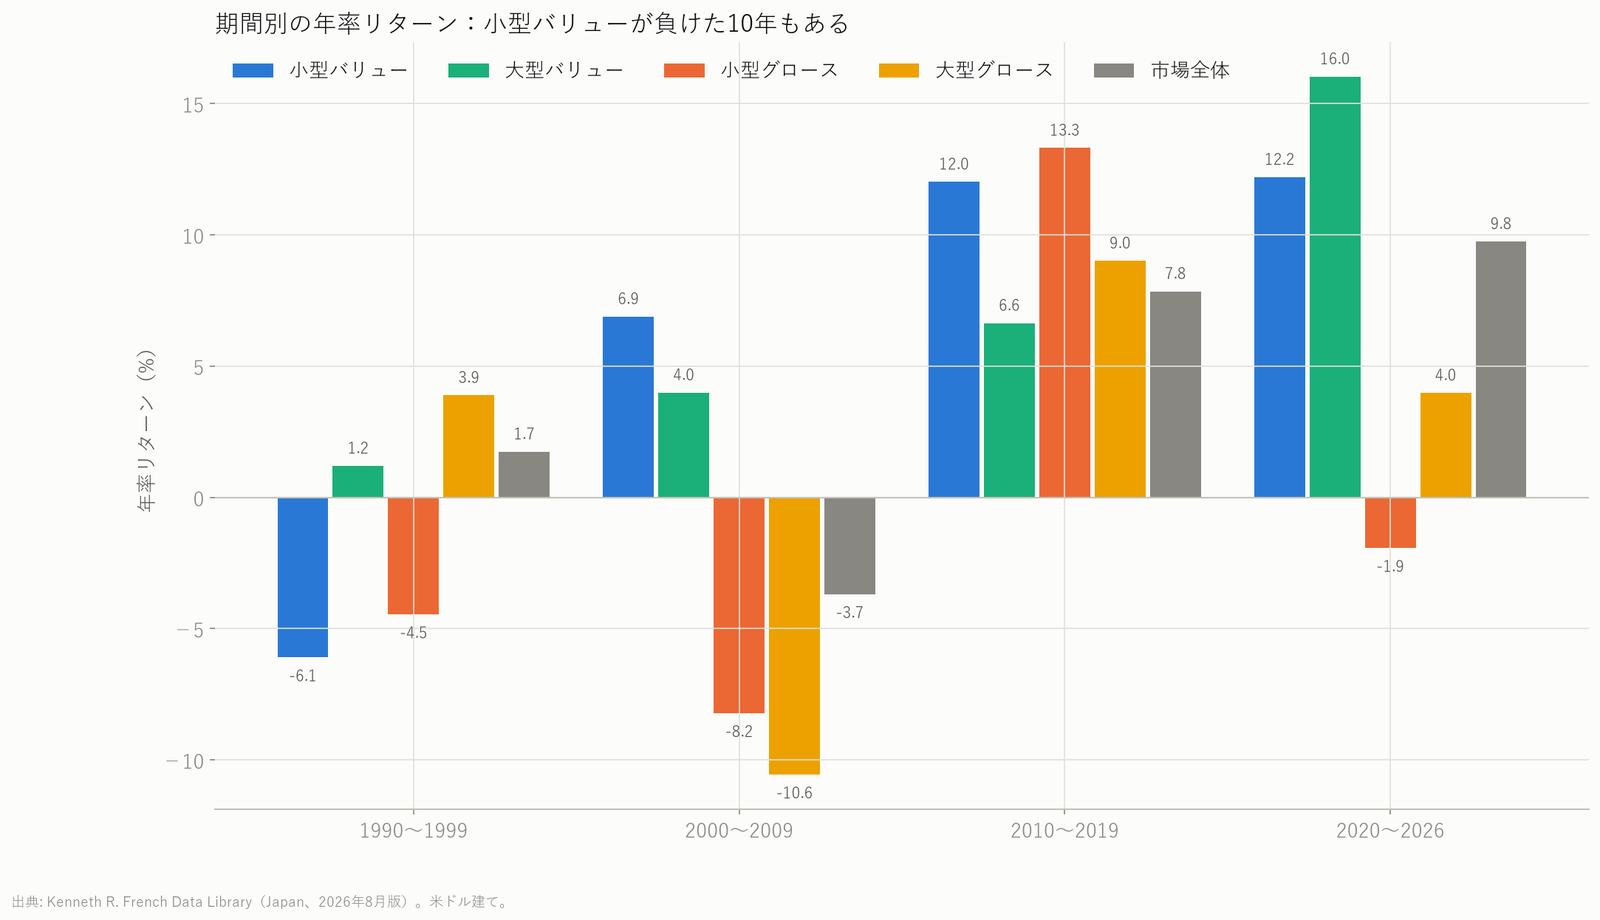
1990年代の小型割安株は年率マイナス6.09%で、10年のあいだ負け続けました。
市場全体に勝った年は、37年のうち21年(56.8%)です。
5年ずつに区切ると、約3割(28.6%)の期間で市場に負けていました。
割安株投資は「平均すれば勝つが、負ける10年もある」やり方だと数字は示しています。
直近1年はTOPIXに大きく負けた
本の定義に近い形でも、短い期間ですが確かめました。
2025年7月31日の時点で、PER10倍以下かつ現金同等物が負債より多い小型株を機械的に選びました。
PERは株価が1株あたりの利益の何倍かを表す数字で、低いほど割安の目安になります。
それを2026年7月23日まで等金額で持った結果が次の表です(配当は含みません)。
→ 関連:大型株を配当で持つ考え方は 高配当株ポートフォリオ21銘柄|1,900万円で月4.8万円の配当を作る構成
| 銘柄群 | 銘柄数 | 平均 | 中央値 | 上昇した割合 |
|---|---|---|---|---|
| 割安小型(PER10倍以下・現金≧負債) | 78 | +12.9% | +8.9% | 69.2% |
| 小型株すべて(500億円未満) | 1,820 | +10.8% | +4.5% | 57.9% |
| 割高・赤字の小型(PER25倍超または赤字) | 604 | +1.0% | -5.7% | 40.2% |
| 大型株すべて(3,000億円以上) | 389 | +29.5% | +15.9% | 69.2% |
| TOPIX ETF(1306、配当除く) | – | +38.1% | – | – |
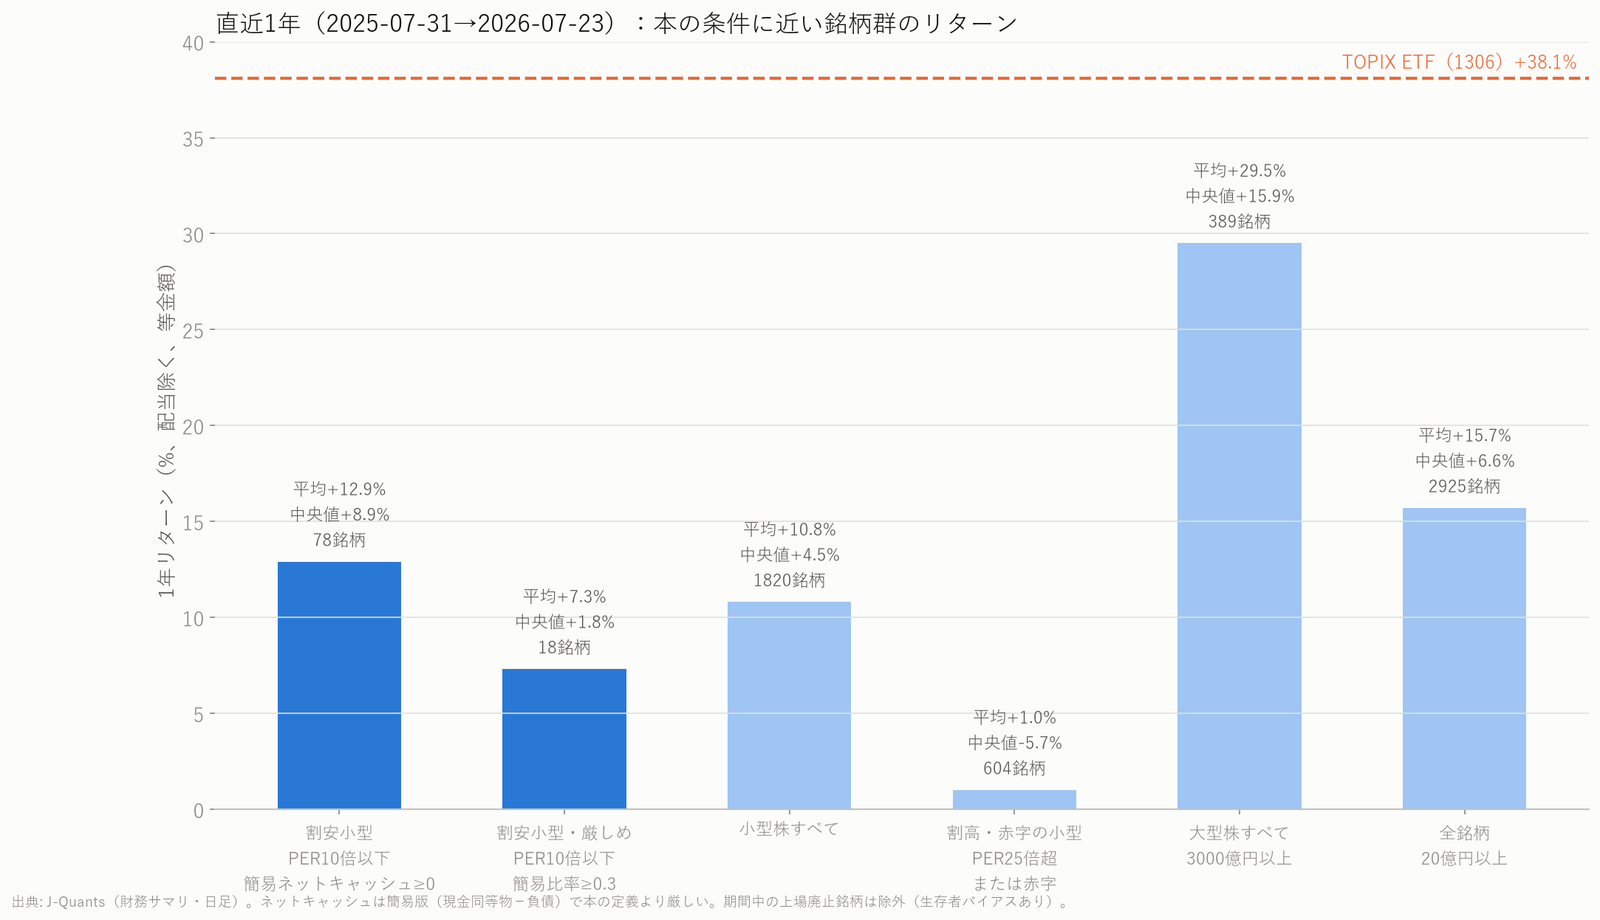
小型株の中では、割安群(+12.9%)が割高・赤字群(+1.0%)を大きく上回りました。
「小型株のなかで割安をえらぶ」方向は正しかったことになります。
ただしこの1年はTOPIXが+38.1%で、割安小型株は市場に大きく負けています。
36年のデータが示した「負ける時期もある」が、ちょうど今起きている形です。
出典:Kenneth R. French Data Library(2026年8月版)/J-Quants(2026年10月15日確認)
小型株は個人が有利か|売買代金で確かめる
主張3は、1日の売買代金から確かめました。
前提は「1日の売買代金の1割ずつ買う」です。
1銘柄に1億円を入れるのに何日かかるか
| 区分 | 社数 | 1日の売買代金の中央値 | 1億円に必要な営業日 | 10億円に必要な営業日 |
|---|---|---|---|---|
| 小型(500億円未満) | 1,980 | 0.16億円 | 62.8日 | 628日 |
| 中型(500〜3,000億円) | 753 | 2.77億円 | 3.6日 | 36日 |
| 大型(3,000億円以上) | 440 | 30.41億円 | 0.3日 | 3.3日 |
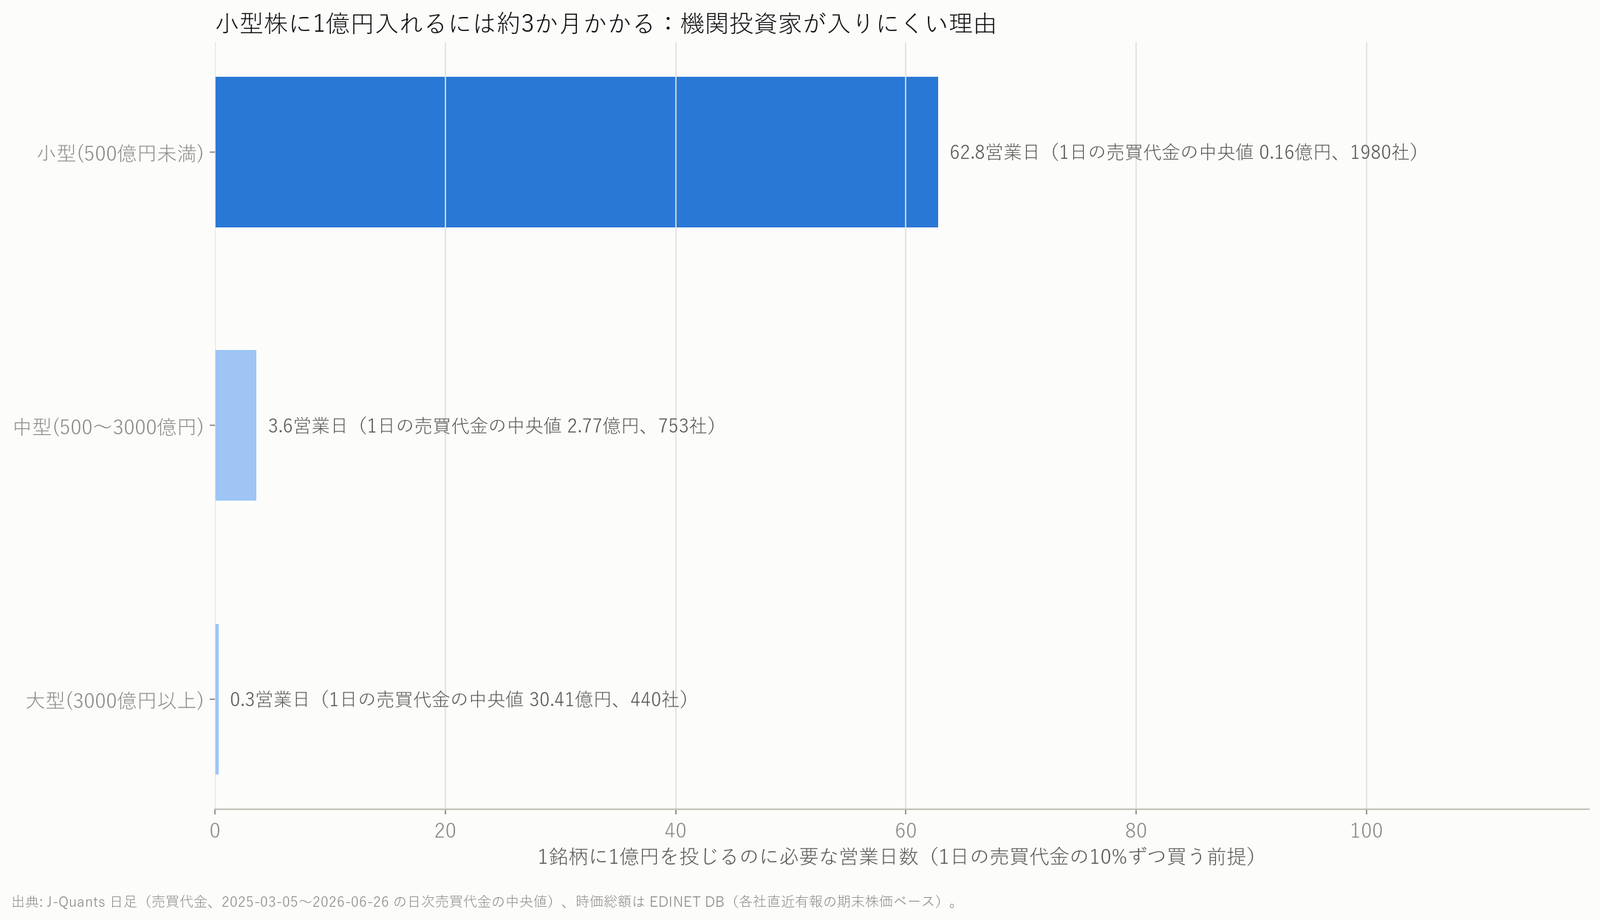
小型株の中央値では、1銘柄に1億円を入れるのに約63営業日、つまり約3か月かかります。
小型株の87.9%は1日の売買代金が1億円未満で、1,000万円未満の銘柄も40.4%ありました。
数十万円で買う個人には関係のない制約
数十万円から数百万円で買う個人なら、この板でも問題なく売買できます。
数百億円を動かすファンドには入れない市場で、主張3は本のとおりでした。
うらを返すと、個人でも1銘柄に数千万円を入れると、買うのにも売るのにも日数がかかる点が注意点です。
この検証の限界と、本が向かない人
検証の限界は4つ
- 定義のずれ:長期データの「割安」は簿価時価比で、本のネットキャッシュ比率とは別物。本の定義どおりの長期検証はしていない
- 通貨:長期データは米ドル建て。円で見ると水準は変わるが、どの系列にも同じ為替がかかるので系列どうしの差はおおむね保たれる
- 生存者バイアス:直近1年の検証は、期間中に上場廃止になった149銘柄を除いている。配当も含めていない
- ファンドの成績は検証していない:本の運用成績は第三者が検証できる形ではなく、今回は本の「考え方」だけを公開データで試した
生存者バイアスとは、途中で消えた会社を数えないせいで、生き残った会社だけの成績になり実際よりよく見えることです。
投資有価証券が取れなかった542社は0として計算したので、比率1以上の社数は実際より少なめに出ている可能性があります。
直近1年の検証は1期間だけなので、相場の局面しだいで結果が大きく変わります。
向いている人・向いていない人
数字から見て、この本の物差しが向いているのは次の3つに当てはまる人です。
- 決算短信を自分で開ける人(流動資産・負債・時価総額の3つがあれば電卓で出る)
- 3〜5年、株価が動かなくても待てる人
- 少額でいくつもの銘柄に分散できる個人
向いていない人も3つ挙げます。
- 短期で結果がほしい人
- 指数に負けるのが耐えられない人(市場が38%上がる年に13%しか上がらない年が来る)
- 決算書を調べる時間がない人
このデメリットへの対処は、小型株を余裕資金の一部にとどめ、負ける年があるものとして期間を区切らないことです。
本に書かれていない2つの視点
データが示したのは、「小型だから」ではなく「割安だから」成績がよかったということです。
本は「小型株に割安株が多いから小型株を見る」と言っていて、それは今も数字のとおりでした。
ただ、割安な大型株があるときに小型にこだわる理由は、データからは出てきませんでした。
もう1つは、比率1以上の会社が250社もあるなら、割安なまま何年も放置される会社も大量にあるということです。
割安が解消される「きっかけ」は、本の式には入っていません。
まとめ|次にやること
- 「ただで買える水準」の会社は2026年7月時点で250社、ほぼ全部が小型株(本のとおり)
- 割安株は36年で市場全体の2倍以上(本のとおり)
- 効いたのは「割安」で「小型」ではない。負ける10年もある(本に書かれていない)
- 小型株は資金の小さい個人のほうが買いやすい(本のとおり)
次にやることは3つです。
- 気になる会社の決算短信で、流動資産・負債・時価総額の3つからネットキャッシュ比率を電卓で出してみる
- 直近1年のようにTOPIXに負ける年を、自分が耐えられるか考えてから金額を決める
- 本を読むなら、第3章の「物差し」の部分を先に読む
検証の過程とグラフは 動画(8分13秒)にまとめています(解説役は架空のキャラクター、音声は合成音声です)。
本を読んでから数字を見直したい人はこちら:『わが投資術 市場は誰に微笑むか』(Kindle版、Amazon)
- → 関連:15年で5,187万円貯めてもFIREは無理だった|月10万円積立シミュレーションの結果
- → 関連:老後の資産形成はS&P500一本でいい|6,500万円を定率3%で取り崩す方法
- → 関連:新NISA1800万円は何年で埋まるか|月10万で15年、月5万で30年
- → 関連:株の本おすすめ中級者向け|日本株の個別株の本をデータで比べる
この記事は書籍の主張を公開データで検証したもので、特定の銘柄の売買を勧めるものではありません。
投資の判断はご自身の責任でお願いします。
数値は2026年10月15日の計算結果で、データの基準日は本文の各表に書いたとおりです。