B.N.F 氏が雑誌で語ったとされる乖離率の逆張りは、今も効くのか。
日本株3,722銘柄・2年分の公開データで検証しました。
結論は、効いたのは急落のときだけで、ふだんは指数に負けていました。
- 乖離率−20%で買って+3%で売ると、2年で2,541回・勝率72.8%・平均+3.68%
- ただし4割は2025年4月の急落に集中し、それを除くと平均+0.19%でETFに負ける
- 終値の損切りを足すと、勝率も平均も下がった
この記事は、短期売買の「技」が数字でどこまで本当なのかを知りたい人に向けています。
『わが投資術』の検証記事は本の割安株を長期で見た回で、本記事は雑誌の技を2年分の全銘柄で試した回です。
同じ検証をグラフで見たい人は、YouTube「数字でみる投資ラボ」の本編(8分)をどうぞ。
B.N.F 氏の「技」を3つのルールに置き換えた
今回の題材は本ではありません。
B.N.F 氏が2005〜2008年に週刊誌や投資誌のインタビューで語ったとされる、相場の見方です。
題材は雑誌の発言で、本人の著書はない
本人の著書はなく、発言はまとめサイト(2008年5月)に各誌の号数つきで集められた二次情報です。
そのため発言はすべて言い換えて使い、原文の引用はしていません。
本人の資産や生活には触れず、語られた「相場の見方」だけをルールにしました。
- ルールへの置き換えは当方がしたもので、本人がこのルールで売買していたわけではない
- 本人は板(注文の状況)や先物、相場全体の流れも見て判断していた
- その部分は終値のルールにできないので、再現できたのは一部
確かめた3つの技
数字で確かめられる発言を、3つのルールに絞りました。
| 技 | 発言の要旨(言い換え) | 置き換えたルール |
|---|---|---|
| 1 乖離率の逆張り | 下げ相場では25日線から大きく下に離れた株を買い、2〜3%戻ったら売る | 25日線からの乖離率が−20%以下の日の終値で買い、+3%で売る。上がらなければ5営業日で売る |
| 2 損切り | 損切りは早く。勝率は10回に6回でよく、損を小さくすれば増える | 技1に、買値から−3/−5/−10%の終値で売る損切りを足す |
| 3 連れ高 | 上げ相場では同じ業種の主力株が連れ高する。出遅れた1社を買う | 33業種の時価総額上位4社のうち2社以上が+3%以上の日に、+1%未満の1社を終値で買い1〜3日持つ |
25日線とは、直近25営業日の終値の平均をつないだ線です。
乖離率は、株価がその線から何%離れているかを表します。
時価総額は株価に発行ずみの株式数をかけたもので、会社の大きさの目安です。
検証に使ったデータ
| データ | 出どころ | 基準日 |
|---|---|---|
| 全上場銘柄の日足(調整ずみ終値・時価総額)・33業種・市場区分 | J-Quants | 2024年7月25日〜2026年7月24日(487営業日、3,722銘柄) |
| TOPIX連動ETF(1306)の終値 | J-Quants | 同上(地合いの判定と、比べる相手に使う) |
TOPIXは東証に上場する会社全体の値動きを表す指数で、ETFはそれに連動する上場投資信託です。
計算は終値で買って終値で売る形で、配当は入れず、手数料はなしと1往復0.2%の両方で出しました。
比べる相手は、同じ日数だけTOPIX連動ETFを持った場合と、全銘柄の平均です。
計算は2026年10月26日に当方がおこない、その結果を動画と本記事にまとめています。
出典:J-Quants(2026年10月26日確認)
乖離率−20%の逆張りは勝率72.8%、ただし4割は2025年4月に集中
技1の結果は、2年で2,541回の買いが出て、勝率72.8%・平均+3.68%でした。
ところが、そのうち1,004回は2025年4月の急落のときです。
25日線から20〜30%離れた株は、5日で+2.41%戻る
ルールの前に、全銘柄・全営業日をその日の乖離率で分けて、5営業日後の平均を見ました。
| 乖離率 | 回数 | 5日後の平均 | 上がった割合 |
|---|---|---|---|
| −40%以下 | 365 | +0.53% | 41.4% |
| −40〜−30% | 1,104 | +2.21% | 47.6% |
| −30〜−20% | 6,651 | +2.41% | 53.0% |
| −20〜−10% | 52,292 | +1.08% | 53.1% |
| −5〜0% | 547,374 | +0.31% | 51.5% |
| +20%以上 | 20,773 | +0.31% | 42.7% |
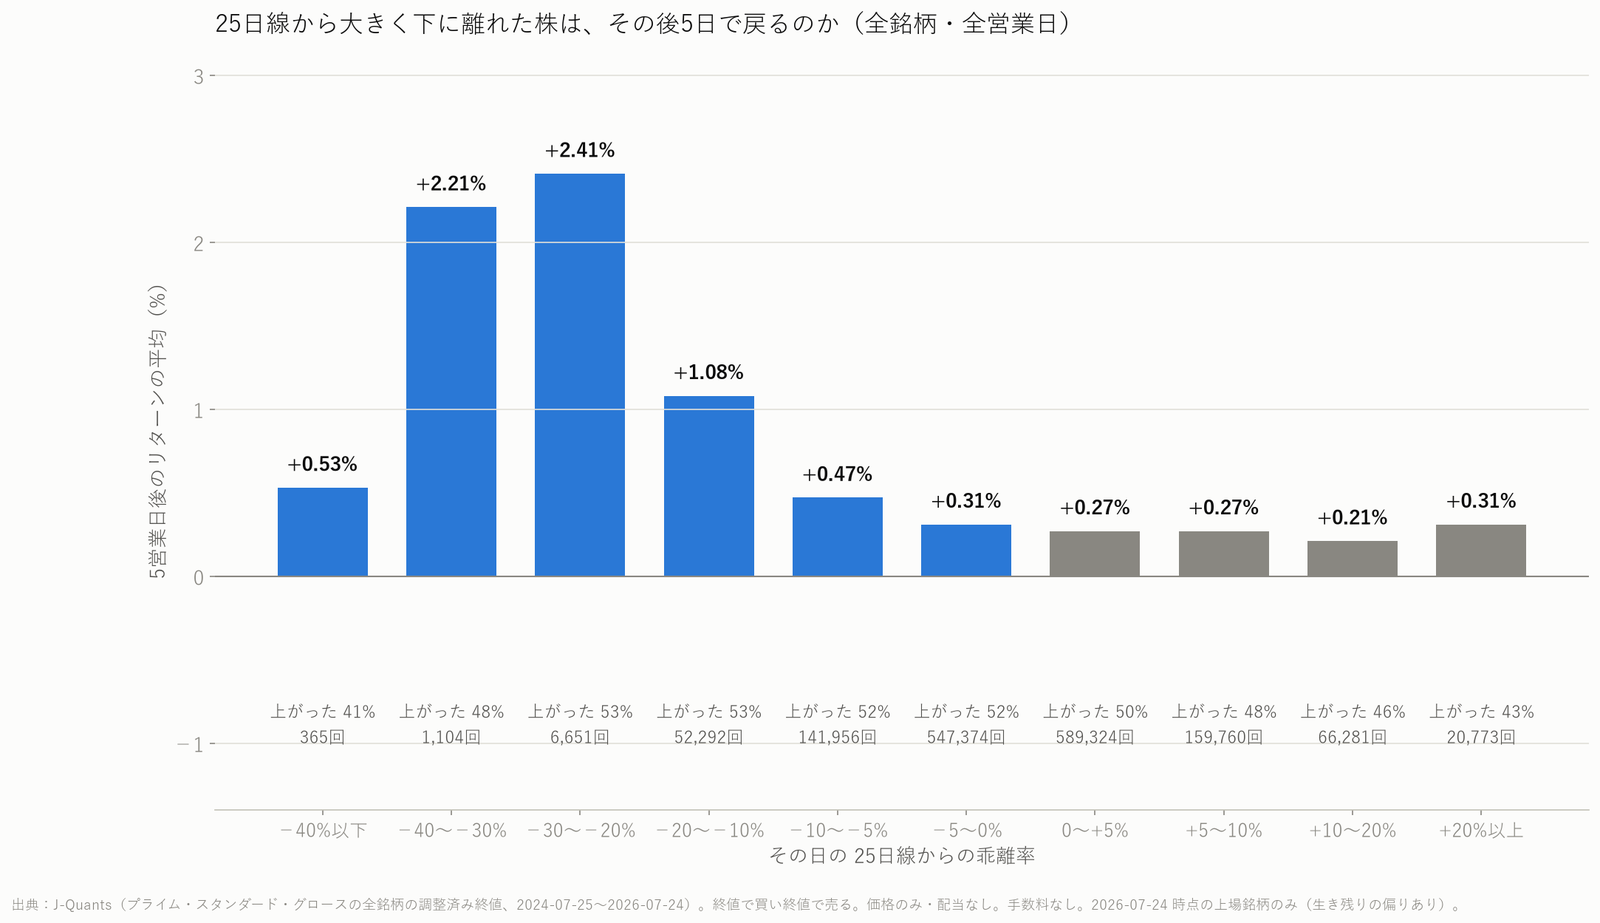
ふだんの株は5日で+0.31%前後ですが、20〜30%下に離れた株は+2.41%で、およそ8倍です。
「おおきくはなれた株はもどりやすい」は、平均で見ると本当でした。
ただし−40%以下まで離れると平均+0.53%、上がった割合は41.4%で、戻りません。
本人も「深すぎる株は危ない」と語っていて、ここは数字と合います。
ルールの結果:2,541回・勝率72.8%・平均+3.68%
| ルール | 回数 | 勝率 | 平均 | 費用後(0.2%) | 同じ日数のETF |
|---|---|---|---|---|---|
| −20%で買い+3%で売る | 2,541回(1,164銘柄) | 72.8% | +3.68% | +3.48% | +2.71% |
| −30%で買い+3%で売る | 394回 | 65.5% | +2.44% | — | +1.91% |
| −40%で買い+3%で売る | 93回 | 58.1% | +0.91% | — | +0.79% |
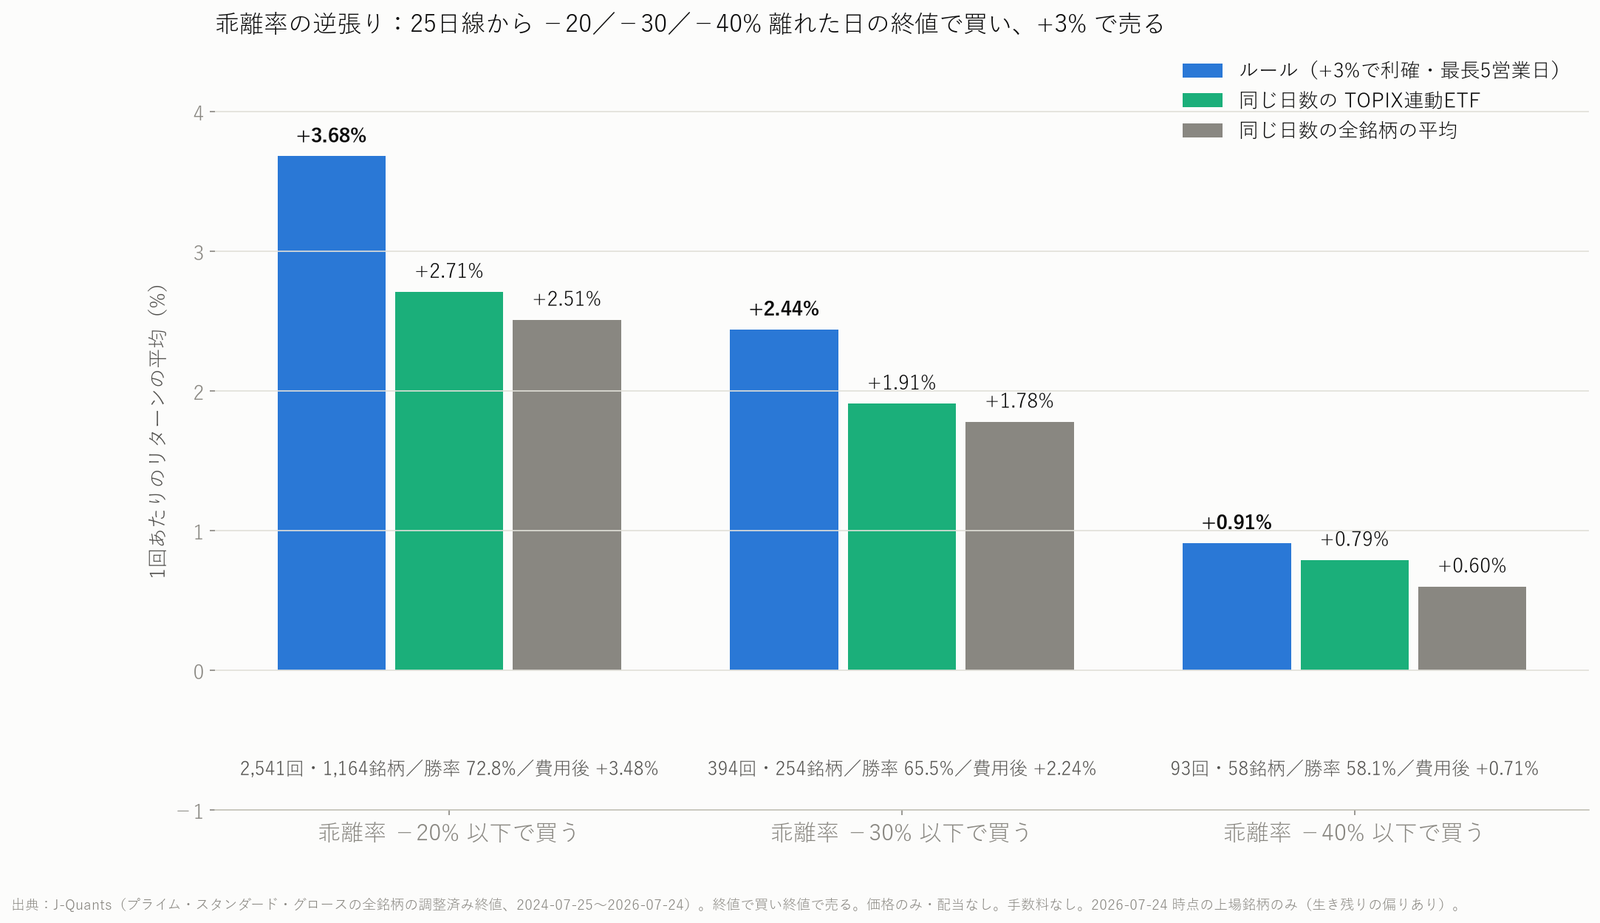
勝率とは、売ったときに買値より上がっていた回の割合です。
−20%のルールでは、+3%の利確に届いたのが68.5%で、平均の保有は2.67日でした。
同じ日数だけETFを持った場合の+2.71%も上回り、ここまでは本人のことばどおりに見えます。
2025年4月を除くと平均+0.19%で、ETFに負ける
買いが出た月を並べると、2025年4月に1,004回、全体の39.5%が集まっていました。
関税ショックで、4月7日の1日だけで709銘柄が−20%を超え、その後ほぼ全部が戻ったためです。
この月だけで勝率95.7%・平均+9.03%でした。
| 期間 | 回数 | 勝率 | 平均 | 費用後 | 同じ日数のETF |
|---|---|---|---|---|---|
| 2年全部 | 2,541 | 72.8% | +3.68% | +3.48% | +2.71% |
| 2025年4月だけ | 1,004 | 95.7% | +9.03% | — | +5.71% |
| 2025年4月を除く | 1,537 | 57.8% | +0.19% | −0.01% | +0.76% |
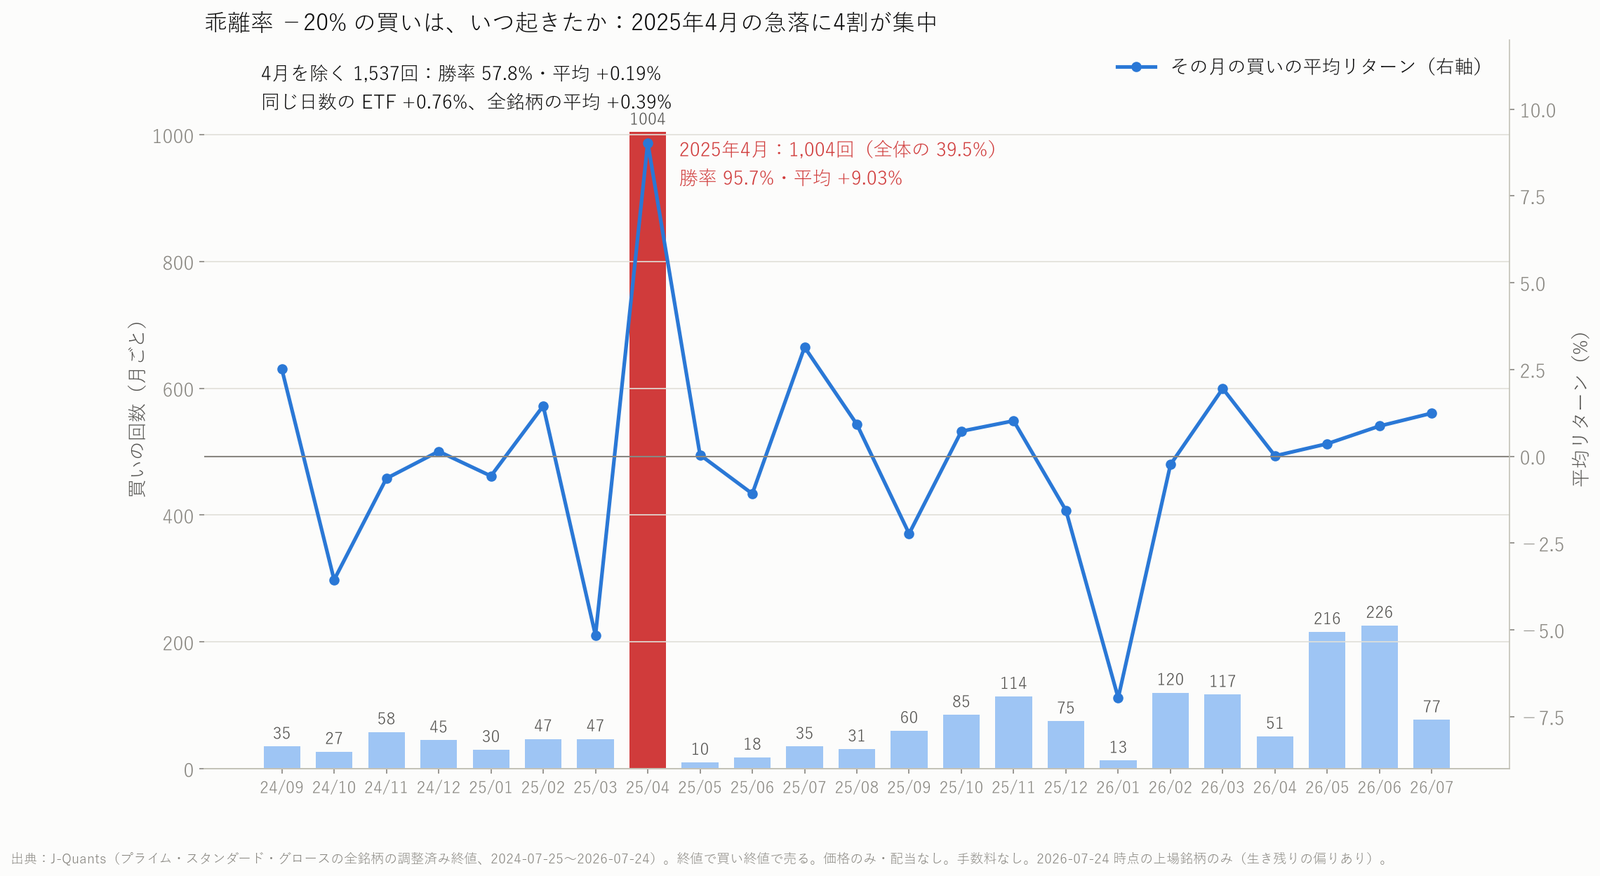
4月を除いた1,537回は勝率57.8%・平均+0.19%で、同じ日数のETF(+0.76%)に負けました。
費用を引くと−0.01%で、ゼロです。
−30%まで待っても、4月を除けば平均−1.23%でした。
「急落の底で買えばもどる」は本当ですが、それは急落のときだけで、ふだんの乖離率−20%は効いていません。
下げ相場とプライム市場では効き、グロース市場では弱い
本人は「下げ相場のほうが儲けやすいことも多い」「新興市場の株はさげてももどりにくい」とも語っています。
−20%のルールを地合いと市場で分けました。
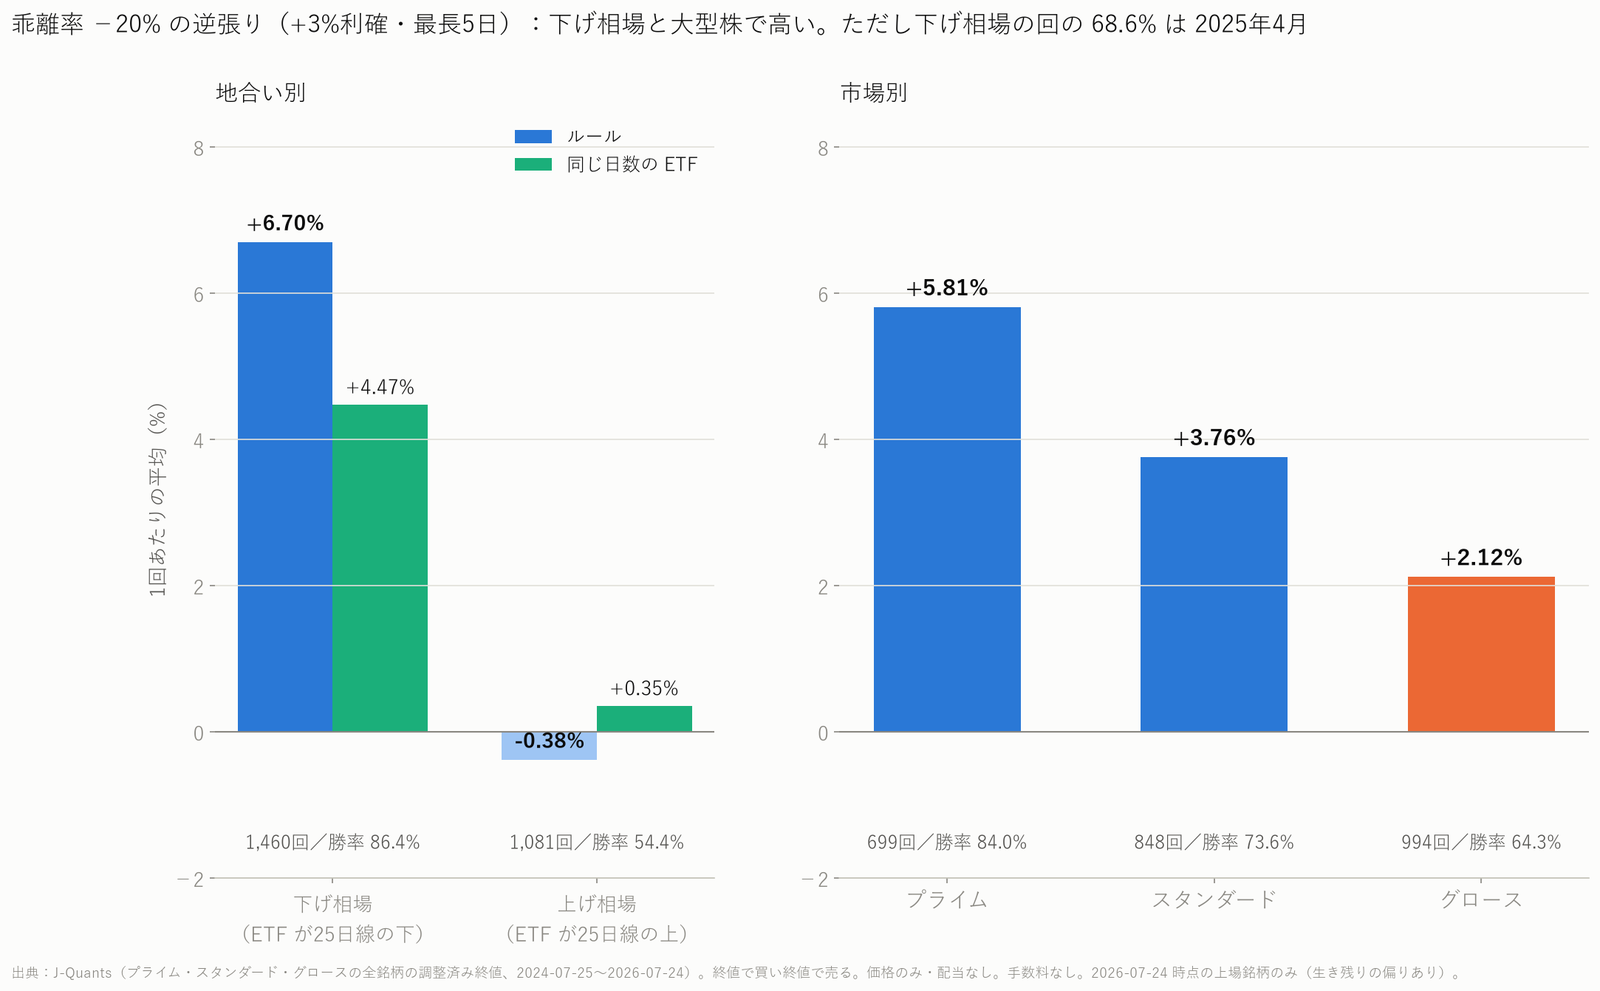
下げ相場で+6.70%、上げ相場で−0.38%
ここでの「下げ相場」は、TOPIX連動ETFが25日線より下にある日(全営業日の29.6%)です。
| 地合い | 回数 | 勝率 | 平均 | 同じ日数のETF |
|---|---|---|---|---|
| 下げ相場(ETFが25日線より下) | 1,460 | 86.4% | +6.70% | +4.47% |
| 上げ相場(ETFが25日線より上) | 1,081 | 54.4% | −0.38% | +0.35% |
| 下げ相場・2025年4月を除く | 458 | 65.7% | +1.45% | +1.73% |
たしかに下げ相場のほうが効いています。
ただし下げ相場の買いの68.6%は、やはり2025年4月でした。
4月を除いた下げ相場は+1.45%で、ETFの+1.73%とほぼ互角です。
プライム+5.81%、グロース+2.12%で、新興市場は戻りが弱い
| 市場 | 回数 | 勝率 | 平均 | 4月を除く勝率 | 4月を除く平均 |
|---|---|---|---|---|---|
| プライム | 699 | 84.0% | +5.81% | 66.1% | +1.44% |
| スタンダード | 848 | 73.6% | +3.76% | 60.5% | +0.66% |
| グロース | 994 | 64.3% | +2.12% | 52.6% | −0.65% |
プライムは東証の最上位の市場で大きな会社が多く、グロースは新興企業の市場です。
グロースで買った994回は勝率64.3%・平均+2.12%で、プライムの半分以下でした。
4月を除くと、プライムはプラスのまま、グロースはマイナスになります。
この発言は、数字で見ても本人のことばどおりです。
終値の損切りを足すと、勝率も平均も下がった
技2は「想定よりさがったらまたずに切る。勝率は10回に6回でいい」です。
そこで技1に、買値から3・5・10%下がった終値で売る損切りを足しました。
−3%で切ると勝率64.4%・平均+3.08%
| ルール(−20%) | 勝率 | 平均 | 4月を除く勝率 | 4月を除く平均 |
|---|---|---|---|---|
| 損切りなし | 72.8% | +3.68% | 57.8% | +0.19% |
| −3%で損切り | 64.4% | +3.08% | 47.4% | −0.13% |
| −5%で損切り | 67.6% | +3.15% | 52.5% | 0.00% |
| −10%で損切り | 70.7% | +3.26% | 56.9% | +0.18% |
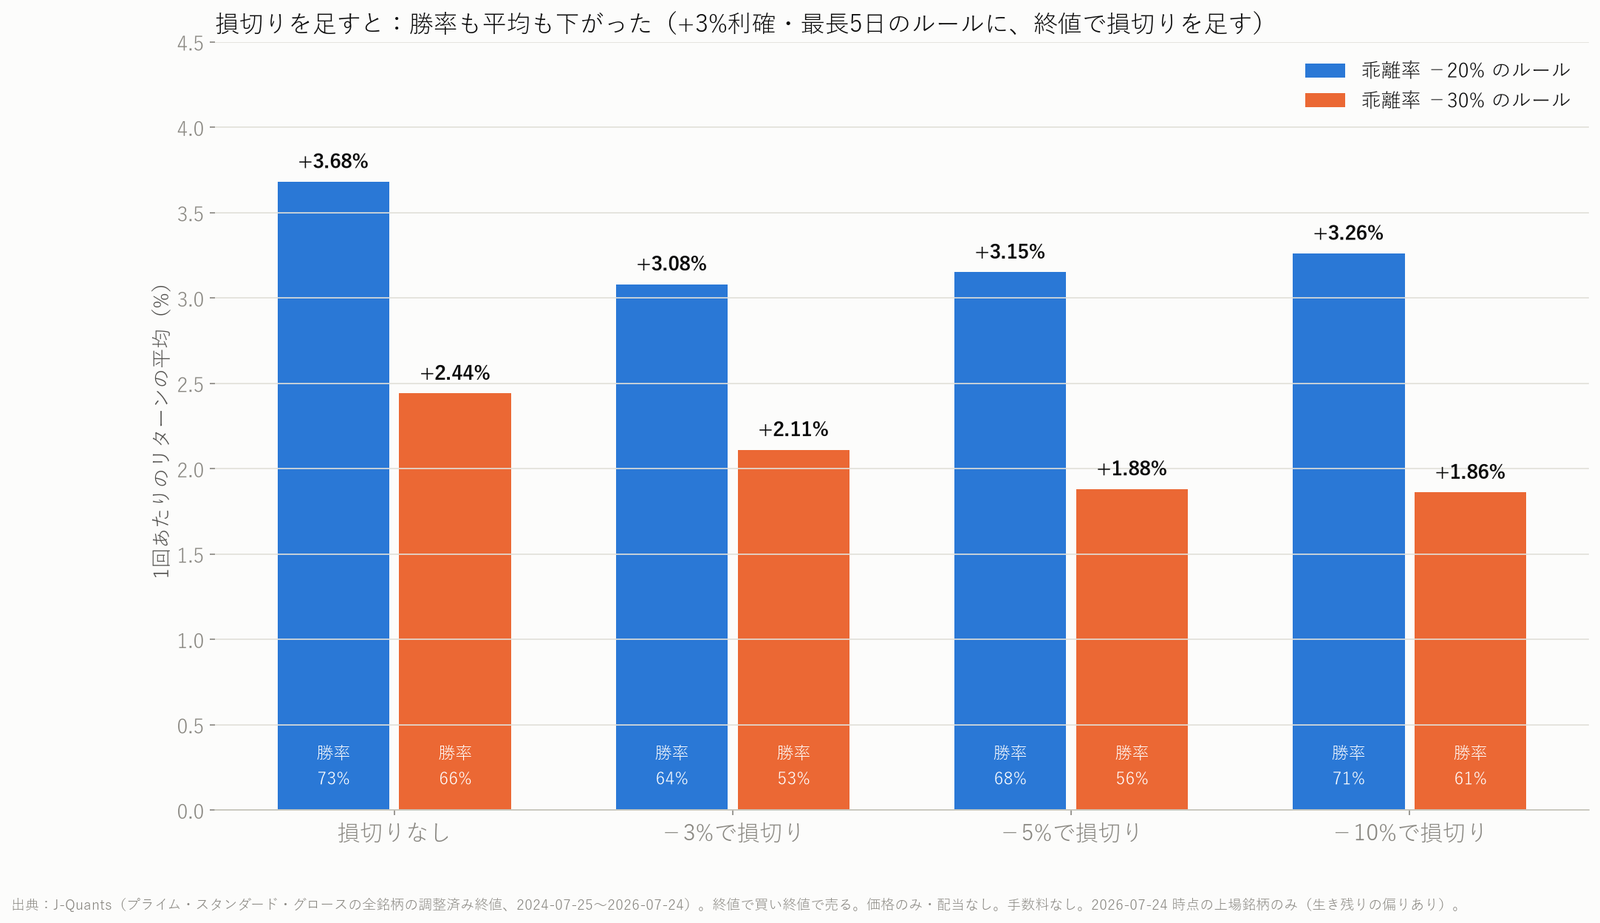
どの幅で切っても、勝率と平均の両方が下がりました。
買った翌日にさらに下げてから戻る株が多く、終値の損切りが「底で売る」になっていたからです。
−30%のルールでも同じで、損切りなしの65.5%・+2.44%が、−3%で切ると52.8%・+2.11%になりました。
勝率6割は合うが、負けの平均が勝ちより大きい
4月を除いた勝率57.8%は、本人の「10回に6回」にほぼ合います。
ところが、勝った回の平均が+6.62%なのに対して、負けた回の平均は−8.64%でした。
- 勝った回の平均:+6.62%(4月を除く1,537回)
- 負けた回の平均:−8.64%
- 負けた回の下位10%:−11.9%
損を小さくできなければ、6割勝っても増えません。
本人は板と値動きを見て切っていたとされ、終値だけのルールではそこを再現できませんでした。
判定は「本人のことばとちがう(終値の損切りでは)」です。
同業種の連れ高で出遅れを買うと3日で+0.77%、ほぼ互角
技3は上げ相場の順張りで、「おなじ業種の主力があがりはじめたら、まだあがっていない1社を買う」です。
446回で勝率52.7%、ETFに勝った回は51.8%
33業種ごとに時価総額の上位4社を「主力」としました。
その日に2社以上が+3%以上上がり、残りの1社が+1%未満なら、その1社を終値で買います。
2年で446回(199日・99銘柄)ありました。
| 保有 | 勝率 | 平均 | 費用後 | 同じ日数のETF | 全銘柄の平均 | ETFに勝った回 |
|---|---|---|---|---|---|---|
| 1日後 | 54.7% | +0.31% | +0.11% | +0.11% | +0.06% | 50.0% |
| 2日後 | 52.9% | +0.46% | +0.26% | +0.15% | +0.11% | 51.6% |
| 3日後 | 52.7% | +0.77% | +0.57% | +0.24% | +0.19% | 51.8% |
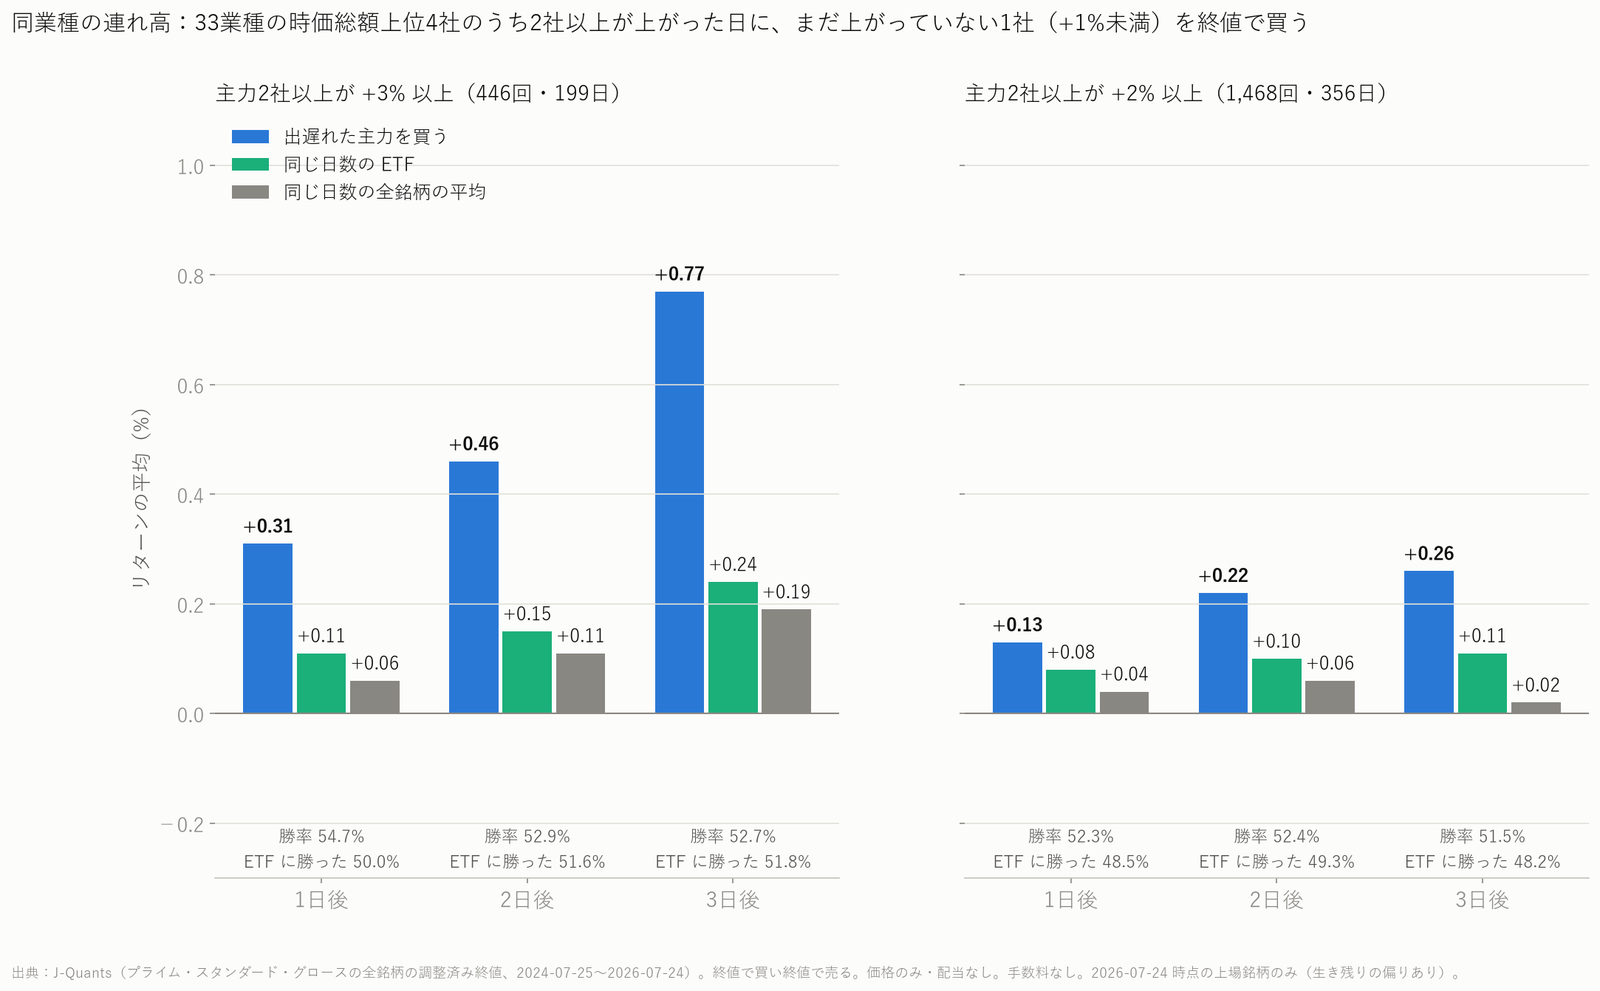
3日後の平均+0.77%は、同じ日数のETF(+0.24%)の3倍です。
費用0.2%を引いても+0.57%で、ETFには勝ちます。
ただし勝率は52.7%、ETFに勝った回は51.8%で、コイン投げよりわずかによいていどでした。
上がった主力を追うより、出遅れを買うほうがよかった
逆に、上がった主力そのものを買う順張りも計算しました。
- 上がった主力そのもの:2,165回、1日後 勝率44.3%・−0.16%、3日後 48.8%・+0.19%
- 主力の条件を+2%にゆるめる:1,468回、3日後 勝率51.5%・+0.26%(ETF +0.11%)で差が消える
- 業種別は電気機器66回 +1.82%、非鉄金属54回 +0.74%など回数が少なく、差は偶然の範囲
方向としては本人のことばどおりで、上がった株を追うより出遅れを拾うほうがよい結果でした。
ただし条件を少しゆるめると差が消えるので、判定は「わずかに支持(ほぼ互角)」です。
→ 関連:短期の技ではなく、本の「物差し」を36年で見た回は わが投資術の割安小型株は有利か|36年のデータで検証した結果
この検証の限界と、この技が向かない人
検証の限界は5つ
- 二次情報:語録は雑誌の発言をまとめサイトが集めたもので、本人の著書ではない
- ルールの置き換え:当方がしたもの。本人は板・先物・相場全体の流れも見ていて、それは終値のルールにできない
- 期間:2024年8月〜2026年7月の2年分だけ。本人が活躍した2000年代の相場では確かめていない。急落は2025年4月の1回で、2024年8月5日の急落は25日線の計算の都合で入っていない
- 計算の前提:終値→終値、配当なし、手数料は0と1往復0.2%。急落で−20%を超えた株を全部買うことは資金の面でできないので、1回あたりの平均で見た
- 生存者バイアス:母集団は2026年7月時点の上場銘柄だけで、途中で上場廃止になった会社は入っていない
生存者バイアスとは、途中で消えた会社を数えないせいで、成績が実際よりよく見えることです。
この2年はTOPIX連動ETFが25日線の上にあった日が70.4%の上げ相場で、下げ相場が長く続く局面は試せていません。
過去の結果で、将来を約束するものでもありません。
向いている人・向いていない人
数字から見て、この技が向いているのは次の人です。
- 相場を毎日見られて、急落のときに動ける人
- 大型株を中心に見る人(効いたのは急落の底でプライムの株を拾う場面だけ)
- ふだんは指数を持ち、急落のときだけ動くと決められる人
向いていない人もあげます。
- ルールだけ真似れば勝てると思っている人
- ふだんから逆張りをしたい人(ふだんの乖離率−20%はETFを持つほうがよい結果だった)
- 新興市場の小さな株で逆張りをしたい人(グロースは4月を除くとマイナス)
デメリットと、その対処
いちばんのデメリットは、短期売買は損失が大きくなることがある点です。
ルールどおりにやっても、負けた回の平均は−8.64%で、勝った回の+6.62%より大きいという注意点があります。
対処は、やるなら余裕資金の一部にとどめ、ふだんは指数(ETF)を持って急落のときだけ動く形にすることです。
損切りの幅や乖離率の数字は、この記事では勧めていません(2年分の結果にすぎないためです)。
まとめ|次にやること
- 乖離率−20%の逆張りは2年で勝率72.8%・平均+3.68%。でも4割は2025年4月の急落で、除くと+0.19%でETFに負ける(一部支持)
- 下げ相場のほうが効くが、その7割は2025年4月(一部支持)
- 新興市場は戻りが弱い。プライム+5.81%に対してグロース+2.12%(支持)
- 終値の損切りを足すと勝率も平均も下がった。6割勝っても負けの平均が大きい(本人のことばとちがう)
- 同業種の連れ高で出遅れを買うと3日で+0.77%、勝率52.7%(わずかに支持)
次にやることは3つです。
- 気になる株の25日線と乖離率を証券会社のチャートで表示し、−20%がどれくらい珍しいかを見る
- 2025年4月のような急落の日に、自分が買いの注文を出せるかを考えてから金額を決める
- ふだんはTOPIX連動ETFや投資信託を持ち、短期売買は余裕資金の一部にとどめる
検証の過程とグラフは 動画(7分57秒)にまとめています(解説役は架空のキャラクター、音声は合成音声です)。
- → 関連:老後の資産形成はS&P500一本でいい|6,500万円を定率3%で取り崩す方法
- → 関連:新NISA1800万円は何年で埋まるか|月10万で15年、月5万で30年
- → 関連:15年で5,187万円貯めてもFIREは無理だった|月10万円積立シミュレーションの結果
この記事は雑誌で語られた相場の見方を公開データで検証したもので、特定の銘柄・手法・金融商品の売買を勧めるものではありません。
短期売買は損失が大きくなることがあり、投資の判断はご自身の責任でお願いします。
数値は2026年10月26日の計算結果で、データの基準日は本文の各表に書いたとおりです。