※本記事にはアフィリエイト広告が含まれます
『敗者のゲーム』の「最良の10日を逃すとリターンは大きく減る」は本当か、米国100年・日本36年の日次データで計算し直しました。
結論は数字は本のとおりで、その10日の来かたに本にない事実がありました。
- 本と同じ36年の長さでは、最良の10日を逃すと年率11.09%が8.94%に下がる(本のとおり)
- 100年では、最良の10日を逃すと利益の63.7%が消える(本のとおり)
- その10日のうち9日は暴落の最中に来ていて、下げた日に売る人ほど逃しやすい(本に書かれていない)
相場が荒れると売りたくなる人に向けた記事です。
取り崩しやNISAの記事とは違い、本の主張をデータに当てはめた結果だけを書きます。
同じ検証をグラフで見たい人は、YouTube「数字で見る投資ラボ」の本編(5分)をどうぞ。
本を手元に置いて読み進めたい人はこちら:『敗者のゲーム[原著第8版]』(Kindle版、Amazon)
『敗者のゲーム』の主張は3つにまとめられる
著者のチャールズ・エリスさんは、年金などの機関投資家に助言するコンサルタントとして長く働いた人です。
初版は1985年で、日本語の原著第8版は2022年に出ました(日本経済新聞出版)。
本の結論は「プロの運用はミスとコストで負けるゲームになったので、低コストのインデックスを持ちつづける」というものでした。
その中で数字で確かめられる主張を、3つに絞りました。
- 主張1:36年のうち最も上がった10日を逃すだけで、年率は11.4%から9.2%に下がる
- 主張2:100年あまりで見れば、その10日で利益の3分の2を失う
- 主張3:だから売り買いのタイミングを計らず、持ち続ける
主張1:最良の10日を逃すと年率11.4%が9.2%に
本は、36年のあいだ米国株を持ち続けた人の年率を11.4%と書いています。
そのうち最も上がった10日だけ市場にいなかったとすると、年率は9.2%に下がります。
さらに20日を逃すと7.7%で、わずか数日の差が最終の資産を大きく変えるという話です。
主張2:100年あまりで見れば利益の3分の2を失う
期間を延ばして100年あまりで見ても、最良の10日を逃すだけで利益の3分の2が消えると本は書きます。
ここでいう利益とは、最初に入れたお金を除いた増えた分のことです。
主張3:タイミングを計らず持ち続ける
最良の日がいつ来るかは前もってわからないので、市場から出ないのがいちばんだという結論になります。
この3つめは、1と2が正しければ自然に出てくる結論でした。
検証に使った3つの公開データ
3つの主張を、次の公開データで確かめました。
| データ | 出どころ | 期間 |
|---|---|---|
| 米国株全体の日次リターン(配当込み) | Kenneth R. French Data Library(2026年8月版) | 1926年7月1日〜2026年8月31日(26,317営業日) |
| 日本株全体の日次リターン(ドル建て、配当込み) | Kenneth R. French Data Library(日本株) | 1990年7月2日〜2026年8月31日 |
| ドル円(日次) | 日本銀行(東京市場17時、1998年〜)、1990〜1997年はFRED | 1990年〜2026年 |
逃した日は、その日だけ現金にしたとして計算しました(リターン0、手数料と税金なし)。
計算は2026年10月25日に当方が行い、その結果を動画と本記事にまとめています。
出典:Kenneth R. French Data Library/日本銀行 時系列統計/FRED DEXJPUS(いずれも2026年10月26日確認)
最良の10日を逃すと36年の年率は11.09%が8.94%に(本のとおり)
まず主張1を、本と同じ36年の長さで確かめます。
1984年1月から2019年12月までの9,075営業日で、持ち続けた人の年率は11.09%でした。
本と同じ長さの36年(1984〜2019年)
| 逃した日数 | 年率 | 1円が何倍 | 利益が消えた割合 |
|---|---|---|---|
| 0日(持ち続け) | 11.09% | 44.0倍 | – |
| 最良の5日 | 9.81% | 29.03倍 | 34.8% |
| 最良の10日 | 8.94% | 21.77倍 | 51.7% |
| 最良の20日 | 7.49% | 13.47倍 | 71.0% |
| 最良の30日 | 6.22% | 8.78倍 | 81.9% |
最良の10日を逃すと8.94%、20日で7.49%です。
本の11.4%→9.2%→7.7%とほぼ同じ形で、主張1は数字のとおりでした。
日数にすると、9,075日のうちのたった10日です。
最近の36年では資産が41.3倍から18.7倍に
期間を1990年1月から2025年12月にずらしても、結果は変わりません。
| 逃した日数 | 年率 | 1円が何倍 |
|---|---|---|
| 0日(持ち続け) | 10.89% | 41.3倍 |
| 最良の5日 | 9.45% | 25.84倍 |
| 最良の10日 | 8.48% | 18.7倍 |
| 最良の20日 | 6.87% | 10.93倍 |
| 最良の30日 | 5.52% | 6.93倍 |
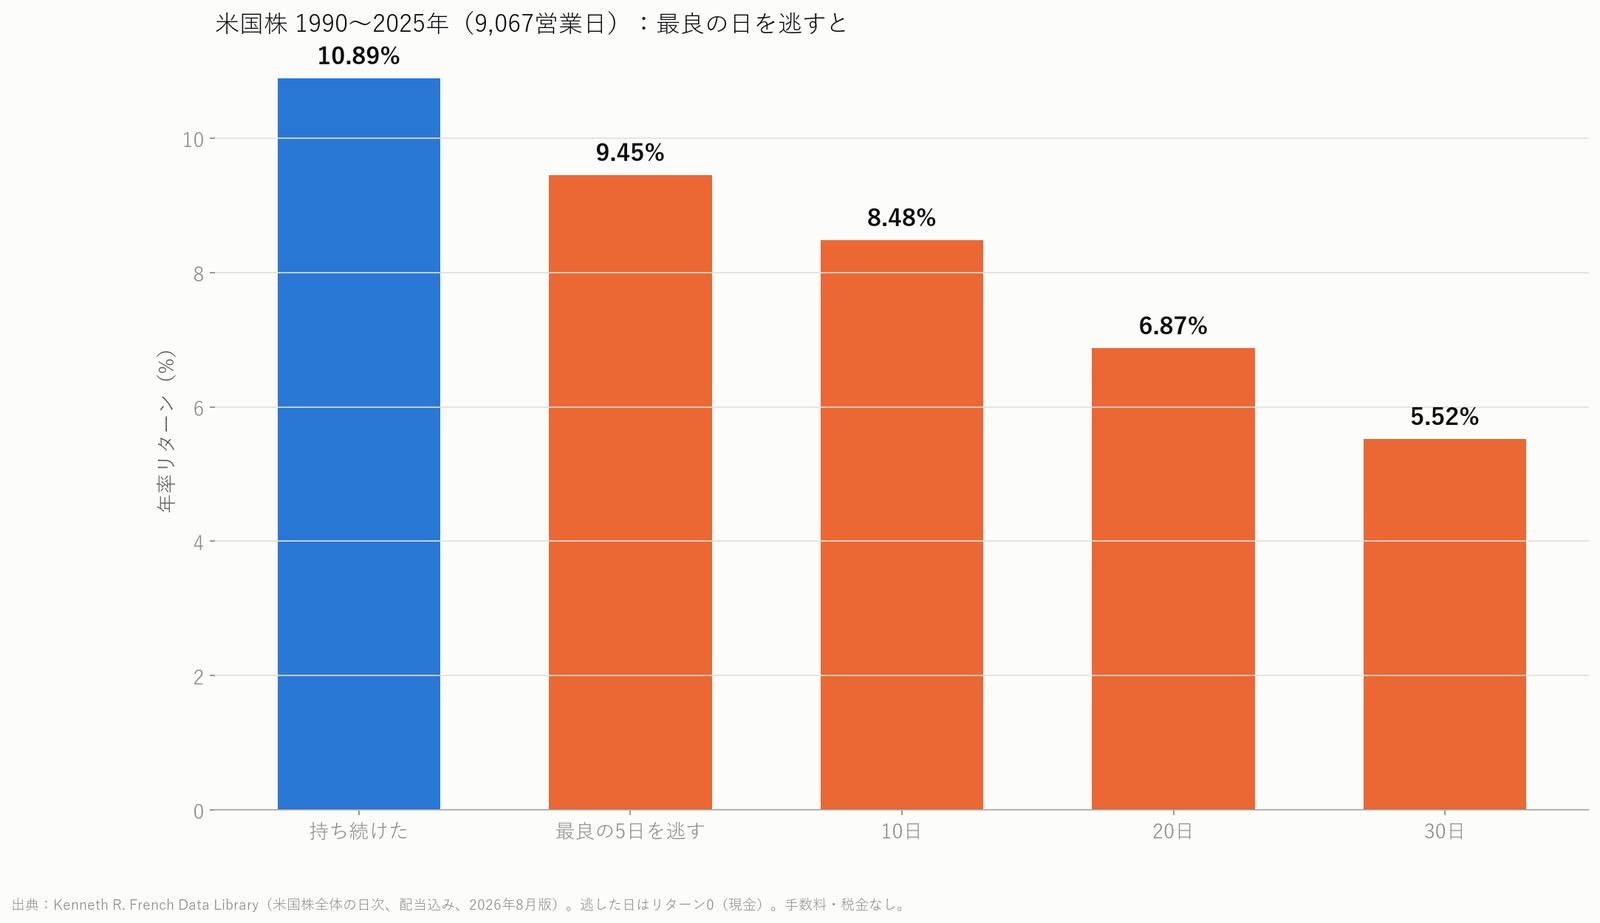
持ち続けた人の資産は41.3倍、最良の10日を逃した人は18.7倍でした。
9,067営業日の0.11%に当たる10日で、最終の資産は半分以下になります。
100年では利益の63.7%が消える
次に主張2を、1926年7月から2026年8月までの100年で確かめました。
| 逃した日数 | 年率 | 利益が消えた割合 |
|---|---|---|
| 0日(持ち続け) | 10.28% | – |
| 最良の5日 | 9.66% | 43.4% |
| 最良の10日 | 9.17% | 63.7% |
| 最良の20日 | 8.33% | 83.3% |
| 最良の30日 | 7.63% | 91.3% |
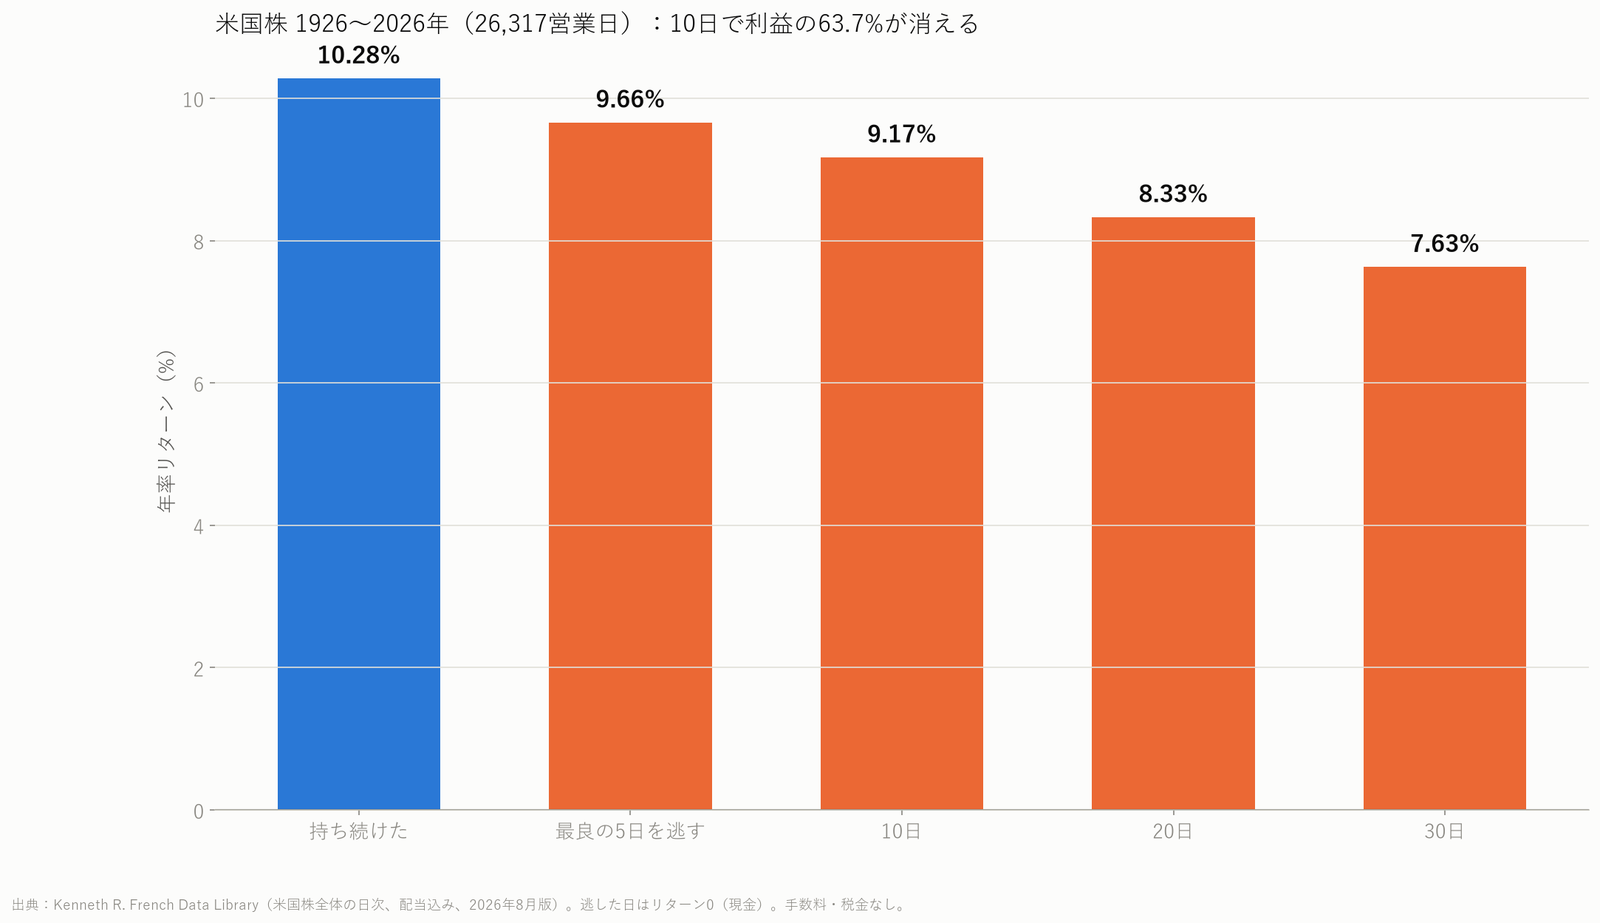
最良の10日を逃すと、年率は10.28%から9.17%に下がりました。
年率の差は1.11ポイントですが、100年の複利で見ると利益の63.7%が消えています。
本の「3分の2」はこの数字のことで、主張2も本のとおりです。
20日なら83.3%、30日なら91.3%が消えるので、逃す日数が増えるほど損ないは加速します。
最良の10日のうち9日は暴落の最中にあった(本にない視点)
ここからが本に書かれていない部分です。
最良の10日は「いつ」来たのかを、1990年から2025年の米国株で調べました。
最良の10日はいつ来たか
| 日付 | その日の上昇率 | 高値からの下落 |
|---|---|---|
| 2008年10月13日 | +11.36% | -34.0% |
| 2008年10月28日 | +9.78% | -38.9% |
| 2025年4月9日 | +9.67% | -11.8% |
| 2020年3月24日 | +9.35% | -28.1% |
| 2020年3月13日 | +8.99% | -21.0% |
| 2020年4月6日 | +7.10% | -22.2% |
| 2009年3月23日 | +6.90% | -44.7% |
| 2008年11月13日 | +6.80% | -40.2% |
| 2009年3月10日 | +6.36% | -51.7% |
| 2008年11月24日 | +6.27% | -44.5% |
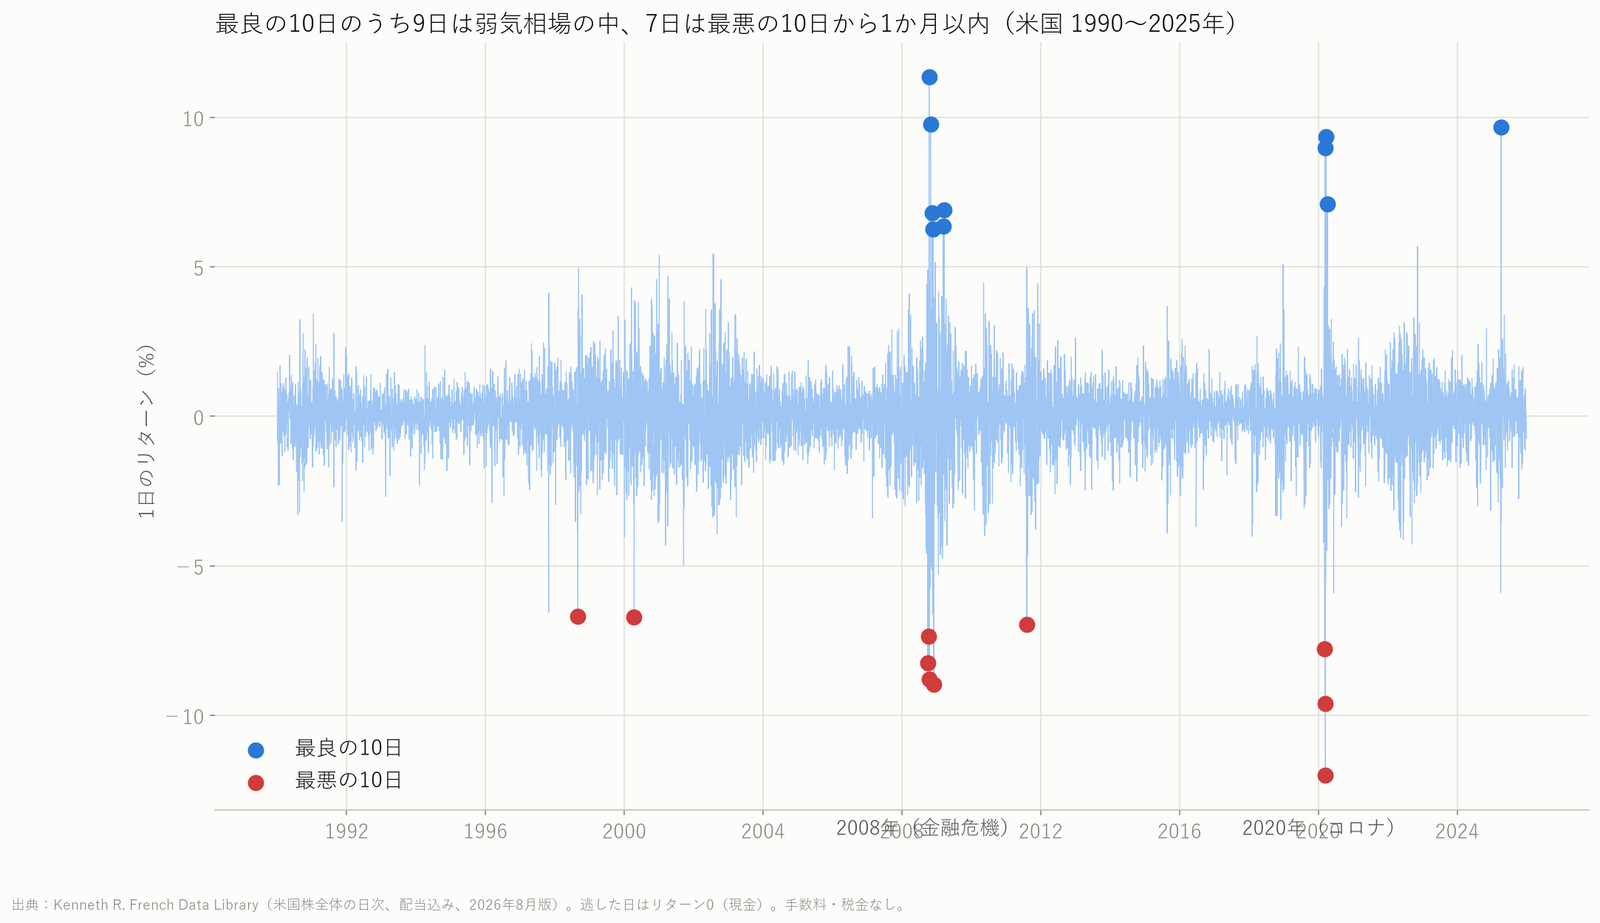
10日のうち9日は、2008〜2009年の金融危機と2020年のコロナの暴落の中にありました。
どれも株価が高値から20%以上下げた弱気相場の最中です。
残る1日の2025年4月9日も、4月3日と4日の2日で10%以上下げた直後でした。
7日は最悪の10日から1か月以内に来ていて、最良の日と最悪の日はほぼ同じ時期に固まっています。
最悪の10日だけ避けられるか
では、最悪の日だけをうまく避けられたらどうなるでしょうか。
| 場合 | 年率(1990〜2025年) | 年率(1926〜2026年) |
|---|---|---|
| 持ち続け | 10.89% | 10.28% |
| 最良の10日を逃す | 8.48% | 9.17% |
| 最悪の10日を避ける | 13.60% | 11.54% |
| 最良と最悪の両方を逃す | 11.13% | 10.42% |
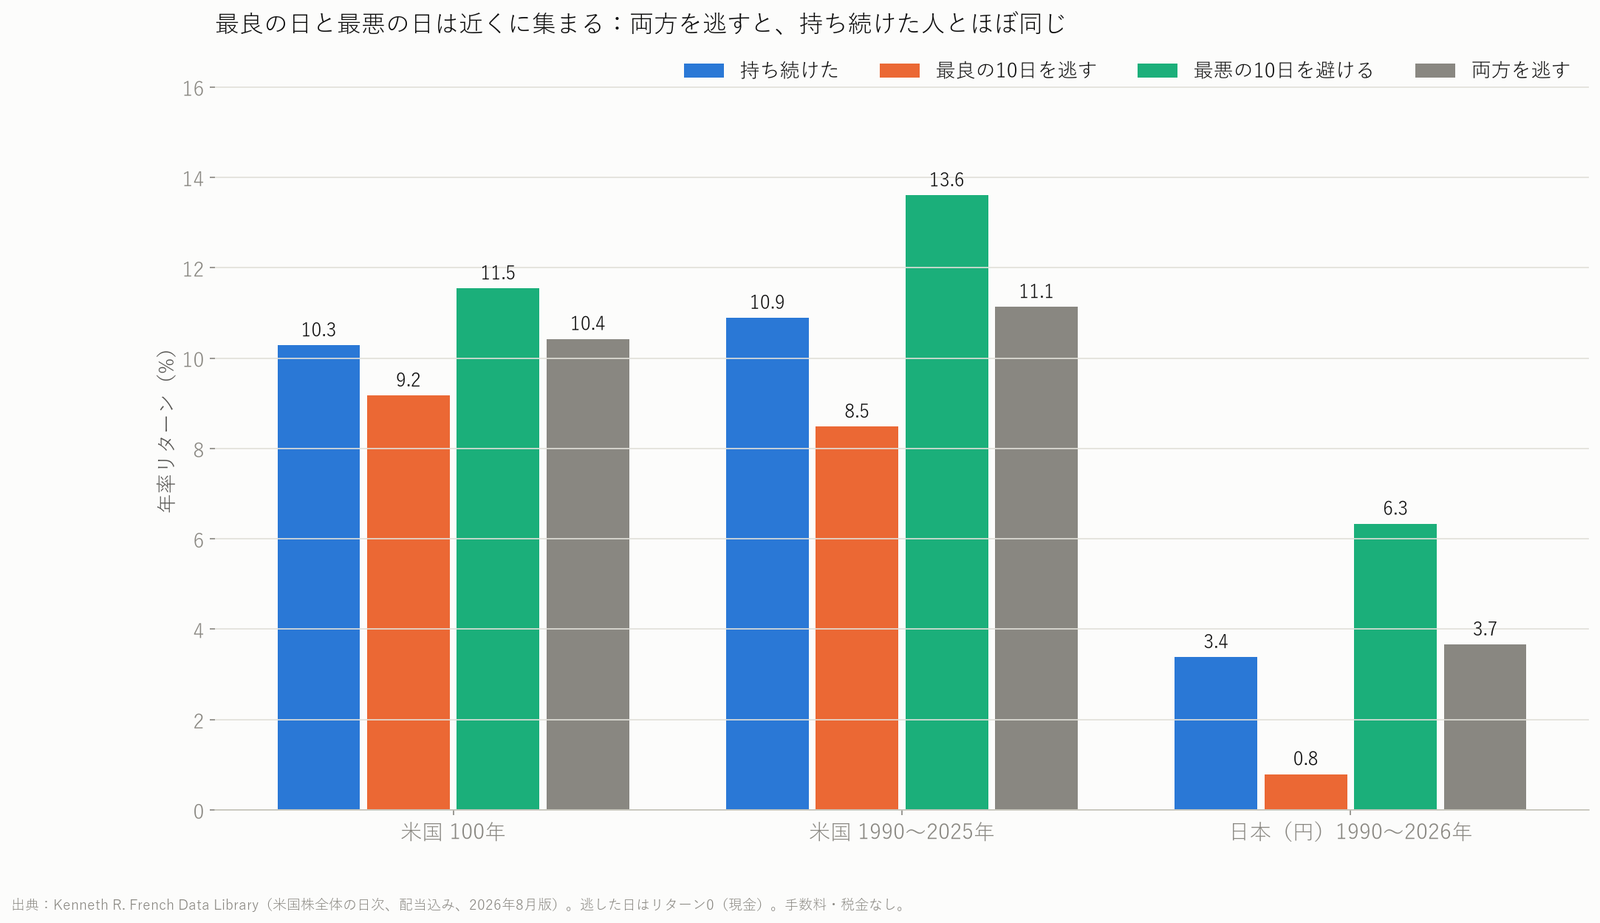
最悪の10日だけ避けられれば年率13.60%で、たしかに持ち続けた人より高くなります。
ところが最良の日と最悪の日は数日しか離れていないので、片方だけを避けるのは難しい注文です。
両方を逃した人の年率は11.13%で、持ち続けた人の10.89%とほとんど変わりませんでした。
下げた日に売るルールは年率9.48%に下がった
多くの人が実際にやりそうな行動も、ルールにして走らせました。
「1日で3%以上下げた日に売り、20営業日たってから買い戻す」というルールです。
| ルール | 年率 | 売った回数 | 最良の10日のうち逃した日数 |
|---|---|---|---|
| 持ち続け | 10.89% | 0回 | 0日 |
| 3%以上下げた日に売る | 9.48% | 106回 | 8日 |
| 5%以上下げた日に売る | 11.05% | 25回 | 7日 |
3%で売る人の年率は9.48%で、持ち続けた人より1.41ポイント低くなりました。
最良の10日のうち8日を、売って休んでいるあいだに逃しています。
下げた日に逃げると、そのすぐ後に来るいちばんいい日も逃しやすい、という形です。
5%で売るルールは11.05%と少し上でしたが、売った回数は25回で、ルールしだいで結果が変わる点は注意点です。
→ 関連:持ち続けた後の取り崩し方は 老後の資産形成はS&P500一本でいい|6,500万円を定率3%で取り崩す方法
日本株でも同じことが起きる|年率3.38%が0.79%に
本は米国株の話ですが、日本株でも同じことが起きるのかを確かめました。
日本株のドル建てリターンに日本銀行などのドル円をかけて、円建てに直しています。
円建てで見た36年(1990〜2026年)
| 逃した日数 | 年率 | 1円が何倍 |
|---|---|---|
| 0日(持ち続け) | 3.38% | 3.33倍 |
| 最良の5日 | 1.89% | 1.97倍 |
| 最良の10日 | 0.79% | 1.33倍 |
| 最良の20日 | -1.07% | 0.68倍 |
| 最良の30日 | -2.59% | 0.39倍 |
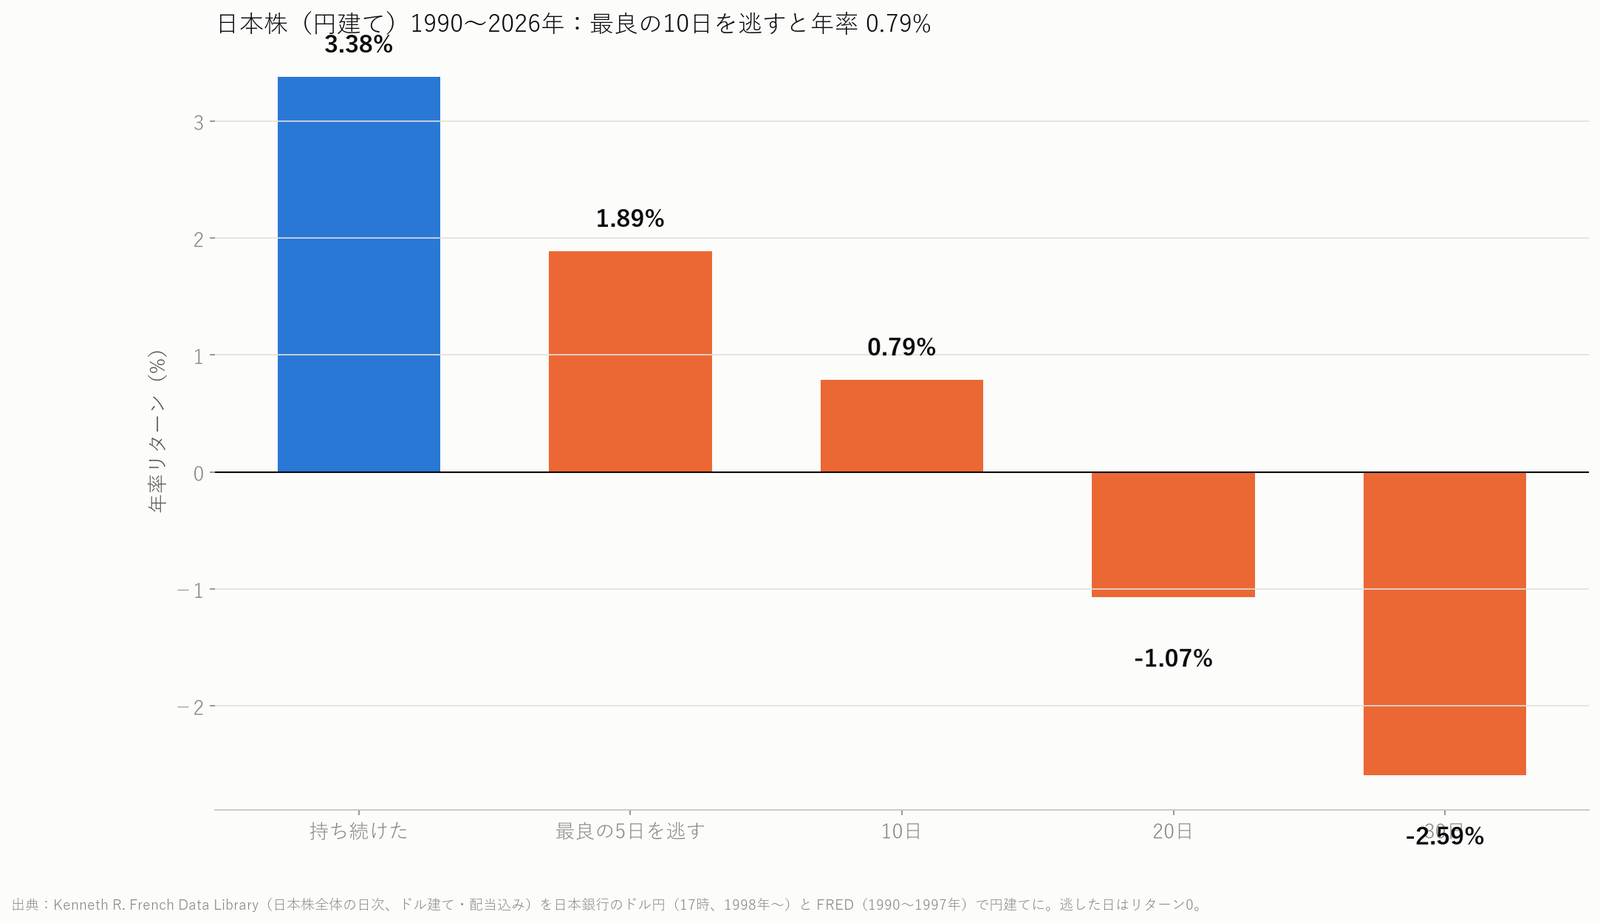
持ち続けた人の年率は3.38%、最良の10日を逃すと0.79%でした。
利益の85.8%が消えた計算で、20日を逃すと36年持って元本割れです。
もともとのリターンが小さい分、逃した影響は米国株より大きく出ました。
ドル建てのままでも3.26%から0.78%で、為替の影響はほとんどありません。
日本株で下げた日に売ると36年でマイナス
3%以上下げた日に売って20営業日休むルールを日本株で走らせると、年率はマイナス0.59%でした。
- 持ち続け:年率3.38%(3.33倍)
- 3%以上下げた日に売る:年率-0.59%(0.81倍)、売った回数253回
- 最良の10日は10日すべて、売って休んでいるあいだに来た
日本株は3%以上下げる日が米国より多く、売る回数が253回に増えたのが原因です。
最良の10日のうち8日は最悪の10日から1か月以内で、暴落のすぐ後に最良の日が来る形は日本でも同じでした。
20年のリターンは最良の何日で生まれたか
本は、20年のリターンのすべては最良の35日で生まれたとも書いています。
米国株で1927年から2007年に始めた20年(81通り)について、最良の何日を除くとリターンがゼロになるかを数えました。
| 始めた時期 | リターンがゼロになる日数 |
|---|---|
| 81通り全部(中央値) | 64日(営業日の1.27%) |
| いちばん少ない(1929年に始めた20年) | 5日 |
| いちばん多い(1942年に始めた20年) | 192日 |
| 1990〜2007年に始めた20年 | 22〜41日 |
| 日本株(円)1999〜2007年に始めた20年 | 5〜18日 |
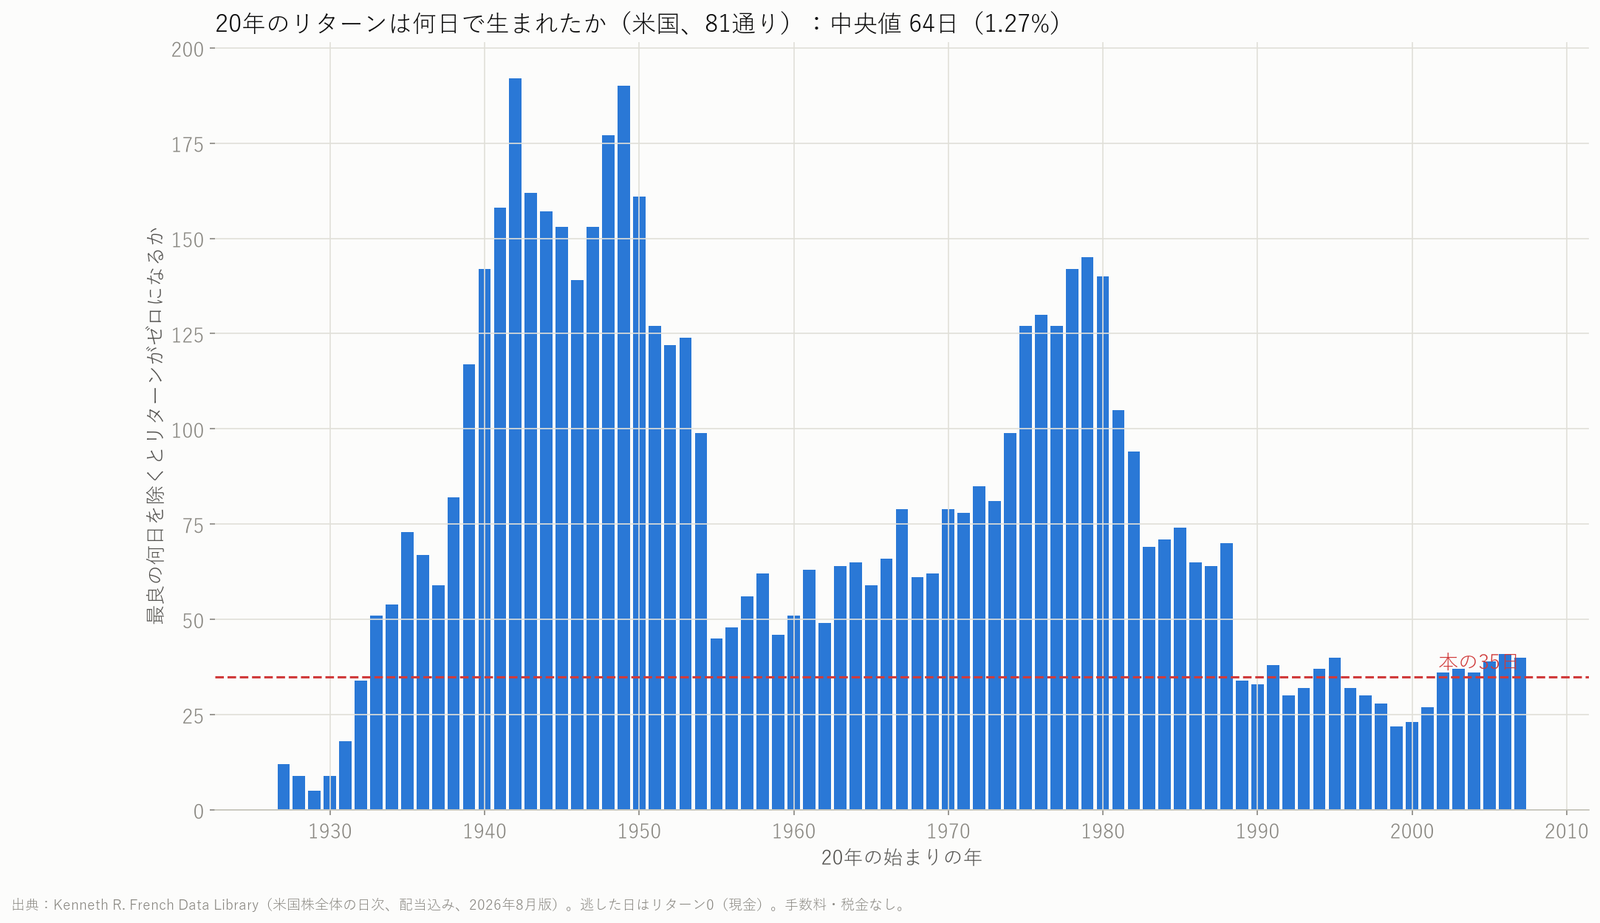
中央値は64日で、本の35日より多めでした。
ただし1990年代以降に始めた20年では22〜41日で、本の数字に近くなります。
「リターンは営業日の1〜3%の日に集中する」という本の見方は、期間を変えても成り立っていました。
この検証の限界と、本が向かない人
検証の限界は4つ
- 逃した日はその日だけ現金(リターン0)として計算した。実際には売買の費用や税金、売っていたあいだの利息がある
- 日本株の円建ては、ドル建てのリターンとドル円から作った近い値で、1日ごとの値には誤差がある。日本銀行の日次のドル円は1998年からで、1990〜1997年はFREDで補った
- 「3%下げたら売る」は一例のルールで、ほかのルールでは結果が変わる
- 本の「36年」「100年あまり」と今回の期間は同じではない。本の数字は本が書かれた時点のデータによる
複利とは、増えた分にも次の年の利回りがかかる仕組みのことで、年率の小さな差が長い年数で大きな差になります。
過去の結果は将来を約束しませんし、特定の商品を勧めるものでもありません。
向いている人・向いていない人
数字から見て、この本が向いているのは次の2つに当てはまる人です。
- 相場が荒れたときに、売りたくなってしまう人
- 持ち続ける理由を、自分の中に持っておきたい人
向いていないのは、売り買いのタイミングで市場に勝つ方法を探している人でした。
本は「タイミングは計れない」と言い切る本で、その方法は書かれていません。
この本のデメリットは、持ち続ける途中の下落にどう耐えるかの具体策が薄いことです。
対処としては、最良の日の表を手元に置き、暴落の日こそ最良の日の前日かもしれないと思い出しておきましょう。
本に書かれていない2つの視点
1つめは、「最良の日を逃すな」は「最悪の日の直後に市場にいろ」とほぼ同じ意味だということです。
最良の10日のうち9日は弱気相場の中にあり、両方逃した人は持ち続けた人と同じ成績でした。
2つめは、日本株では逃した影響がもっと大きいということです。
年率3.38%の市場で最良の10日を逃すと0.79%になり、下げた日に売るルールは36年でマイナスになりました。
まとめ|次にやること
- 本と同じ36年の長さでは、最良の10日を逃すと年率11.09%が8.94%に(本のとおり)
- 100年では、最良の10日を逃すと利益の63.7%が消える(本のとおり)
- 最良の10日のうち9日は暴落の最中にあり、両方逃すと持ち続けた人と同じ(本に書かれていない)
- 日本株(円建て)では、年率3.38%が0.79%に。下げた日に売るルールはマイナス(本に書かれていない)
次にやることは3つです。
- 自分が持っている投資信託やETFについて、暴落のときに売ったことがあるかを振り返る
- 1日で3%以上下げた日に何をするかを、相場が落ち着いている今のうちに決めて書いておく
- 本を読むなら、第4章の「上がる日を逃すと」の部分を先に読む
検証の過程とグラフは 動画(4分51秒)にまとめています(解説役は架空のキャラクター、音声は合成音声です)。
本を読んでから数字を見直したい人はこちら:『敗者のゲーム[原著第8版]』(Kindle版、Amazon)
- → 関連:わが投資術の割安小型株は有利か|36年のデータで検証した結果
- → 関連:15年で5,187万円貯めてもFIREは無理だった|月10万円積立シミュレーションの結果
- → 関連:新NISA1800万円は何年で埋まるか|月10万で15年、月5万で30年
この記事は書籍の主張を公開データで検証したもので、特定の銘柄や金融商品の売買を勧めるものではありません。
投資の判断はご自身の責任でお願いします。
数値は2026年10月25日の計算結果で、データの期間は本文の各表に書いたとおりです。