※本記事にはアフィリエイト広告が含まれます
『FIRE 最強の早期リタイア術』の「資産の4%ずつつかえば30年もつ確率は95%」という主張を、米国150年分の公開データで計算し直しました。
結論は、30年なら本のとおりで、50年では話が違いました。
- 4%で30年もった割合は97.4%(1871〜1993年の毎月始点、1,473通り)
- 50年では87.8%。3.5%に下げると98.5%
- 本の対策「現金クッション」は、同じお金を投資したほうが成功率が高かった
4%の根拠を自分で確かめたい人に向けた記事です。
積立でFIREに届くかと定率3%の取り崩し方は別の記事に譲り、4%ルールが何年もったかだけを書きます。
グラフで見たい人は、YouTube「数字で見る投資ラボ」の本編(6分43秒)をどうぞ。
本を手元に置きたい人はこちら:『FIRE 最強の早期リタイア術』(Kindle版、Amazon)
この本の4%ルールの主張は4つにまとめられる
著者のクリスティー・シェンさんとブライス・リャンさんは、カナダで働いていたエンジニアの夫婦です。
30代で仕事をやめるまでの方法を書いた本で、日本語版は2020年3月にダイヤモンド社から出ました(訳:岩本正明)。
お二人の資産ではなく、本の考え方だけを数字で確かめます。
- 主張1:資産の4%を物価に合わせて増やしながら毎年使っても、30年もつ確率は95%
- 主張2:30代でやめるなら、30年では足りない
- 主張3:失敗するのは、やめた直後に相場が下がった人
- 主張4:対策に、生活費の数年分を現金で持ち、下げた年はそこから暮らす
主張1・2:4%ルールと、早期リタイアの年数
4%ルールとは、リタイアした年の資産の4%を1年分の生活費にし、翌年からは物価の分だけ増やして使う考え方です。
年間の生活費の25倍を貯めればよい、という目安はここから来ました。
本は30年で95%という数字を示しつつ、30代でやめる人には30年では足りないとも書いています。
主張3・4:順番のリスクと現金クッション
平均のリターンが同じでも、悪い年が最初に来ると資産は早く尽きてしまいます。
これを「順番のリスク」と呼び、本はその対策として現金クッションをあげました。
生活費の数年分を預金で持ち、株が下がった年はそこからつかえば、株を安く売らずにすむという理屈です。
検証に使ったデータと取り崩しのルール
| データ | 出どころ | 基準日 |
|---|---|---|
| 米国株(S&P総合・配当込み)、10年国債、消費者物価 | Robert Shiller「U.S. Stock Markets 1871-Present」 | 1871年1月〜2023年9月 |
| 米国の短期国債(現金の利回り) | Kenneth R. French Data Library | 1926年7月〜2023年9月 |
| 全世界株・米国株・日本株(円建て) | Kenneth R. French Data Library × 日本銀行のドル円 | 1974年12月〜2026年8月 |
| 日本の消費者物価 | 総務省(2020年基準)と OECD | 1955年〜2026年8月 |
取り崩しの計算は、トリニティ大学の研究と同じ考え方にそろえました。
- 最初の資産を1として、毎年の初めに「さいしょの資産×取り崩し率」を物価に合わせて増やしながら引き出す
- 引き出した後に、株と債券を決めた比率に戻す
- 手数料・税金なし。引き出すときに足りなければ「尽きた」と数える
- 物価を除いた実質で計算し、始点は毎月(期間の重なりあり)
実質とは、物価の上がった分を差し引いた値のことで、買える物の量で見た資産のことです。
計算は2026年10月20日に当方が行い、その結果を動画と本記事にまとめました。
出典:Robert Shiller/Kenneth R. French/日本銀行/総務省(いずれも2026年10月26日確認)
4%で30年もった割合は97.4%(1,473通り)
まず30年です。
1871年1月から1993年9月までの毎月を始点にした、1,473通りを調べました。
結果は株だけで97.4%、株75・債券25で97.1%でした。
株と債券が半分ずつでも96.2%ありました。
本の95%とほぼ同じで、主張1は数字でも支持です。
取り崩し率と株の比率ごとの成功率
| 株と債券の比率 | 3% | 3.5% | 4% | 4.5% | 5% |
|---|---|---|---|---|---|
| 株のみ | 100.0 | 99.7 | 97.4 | 91.7 | 82.3 |
| 株75・債券25 | 100.0 | 100.0 | 97.1 | 91.2 | 80.6 |
| 株50・債券50 | 100.0 | 100.0 | 96.2 | 85.7 | 70.0 |
| 株25・債券75 | 100.0 | 99.3 | 83.2 | 59.3 | 47.8 |
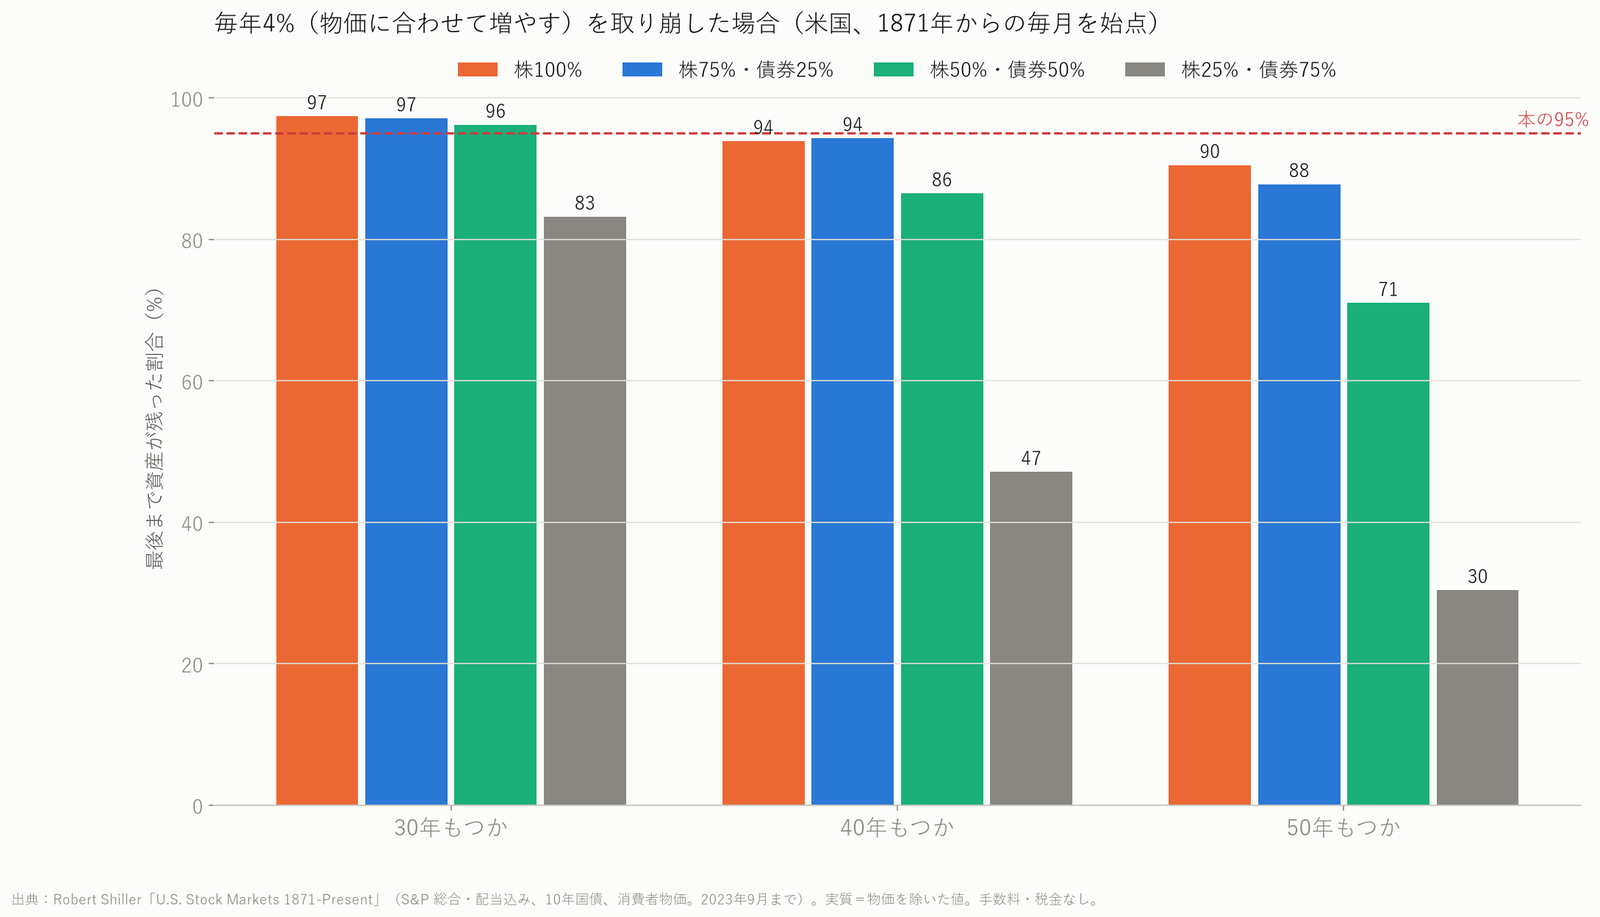
比率の数字は、資産に占める株と債券の割合(%)です。
債券とは国や会社にお金を貸す証券で、ここでは米国の10年国債を使いました。
3%か3.5%まで下げると、株を25%以上持つどの比率でも、ほぼすべての始点で30年もちます。
逆に5%では、株だけでも82.3%まで落ちました。
債券を増やしても安全にはならない
意外だったのは、株25・債券75の83.2%です。
4つの比率の中でいちばん低く、債券を増やすほど安全という感覚とは逆でした。
物価が大きく上がった時代に、債券の実質リターンがマイナスになったことが理由です。
始点の取り方を変えても結果はほぼ同じ
トリニティ大学の研究に近い期間(1926〜1965年の始点)にしぼっても、4%・30年は株だけで96.0%、株75で96.2%でした。
毎年1月だけを始点にすると、株だけ・株75とも97.6%になります。
期間や始点の取り方で、結論は変わりませんでした。
50年では87.8%、3.5%に下げると98.5%
次に主張2です。
30代でやめると、40年、50年と暮らすことになります。
株75・債券25で4%ずつ使うと、40年もった割合は94.3%、50年では87.8%でした。
50年では、およそ8回に1回は途中で尽きた計算になります。
年数と取り崩し率の表
| 期間(始点の数) | 3% | 3.5% | 4% | 4.5% | 5% |
|---|---|---|---|---|---|
| 30年(1,473) | 100.0 | 100.0 | 97.1 | 91.2 | 80.6 |
| 40年(1,353) | 100.0 | 100.0 | 94.3 | 81.0 | 68.6 |
| 50年(1,233) | 100.0 | 98.5 | 87.8 | 73.1 | 57.4 |
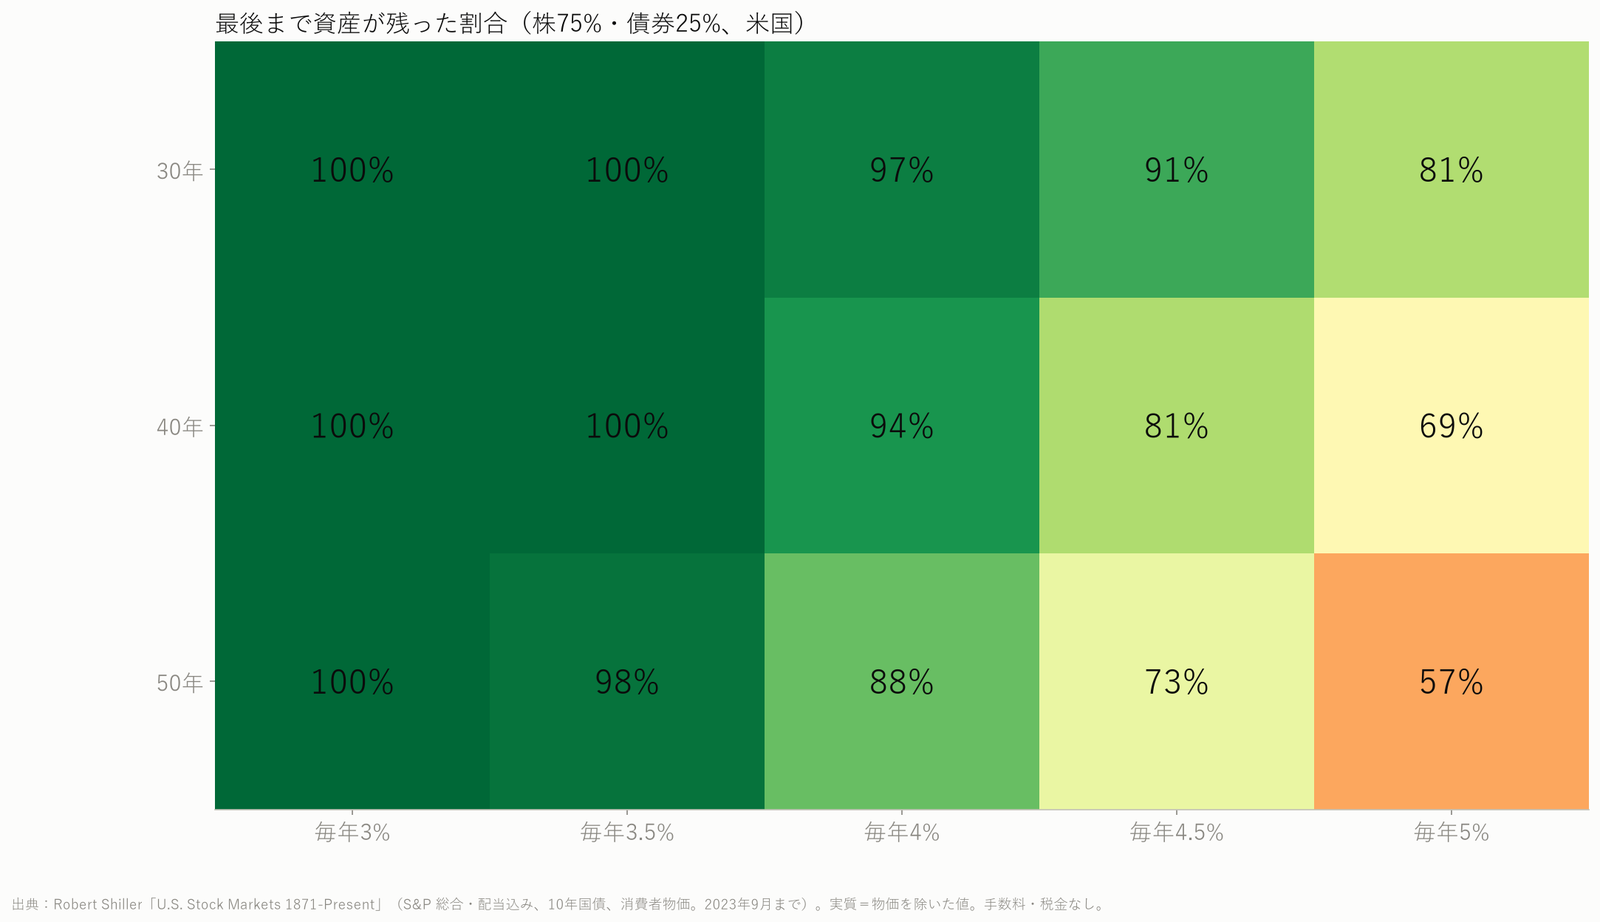
株だけでも傾向は同じで、4%は40年で93.9%、50年で90.5%です。
40年の始点は1983年9月まで、50年の始点は1973年9月までしか取れません。
1%の違いで結果が大きく変わる
取り崩し率を3.5%に下げると、50年でも98.5%もちました。
逆に5%にすると、50年で57.4%まで下がります。
4%と5%のあいだには、50年で30ポイント以上の差がありました。
50年を考えるなら4%は余裕のある数字ではないという意味で、主張2も支持です。
→ 関連:定率で取り崩す具体的な手順は 老後の資産形成はS&P500一本でいい|6,500万円を定率3%で取り崩す方法
尽きた42通りは、すべて1929年と1964〜69年の始点
主張3は、失敗した人がいつ始めたかで調べました。
4%・株75・30年で尽きた42通りの始点は、1929年と1964〜1969年に偏っていました。
世界恐慌の直前と、その後物価が大きく上がった時代の直前です。
尽きた始点の年と数
| 始点の年 | 尽きた数 |
|---|---|
| 1929年 | 1 |
| 1964年 | 5 |
| 1965年 | 12 |
| 1966年 | 4 |
| 1967年 | 9 |
| 1968年 | 9 |
| 1969年 | 2 |
1966年1月に始めた場合は、25年で尽きました。
2000年1月に始めた場合はまだ30年に届いていませんが、23年後の資産は株75で0.53、株だけで0.21です。
最初の5年が分かれ目
| 最初の5年のリターン | 30年もった割合 | 30年後の資産の中央値 |
|---|---|---|
| 下位20% | 88.8% | 1.01 |
| 20〜40% | 96.9% | 1.10 |
| 40〜60% | すべて | 2.11 |
| 60〜80% | すべて | 2.68 |
| 上位20% | すべて | 4.72 |
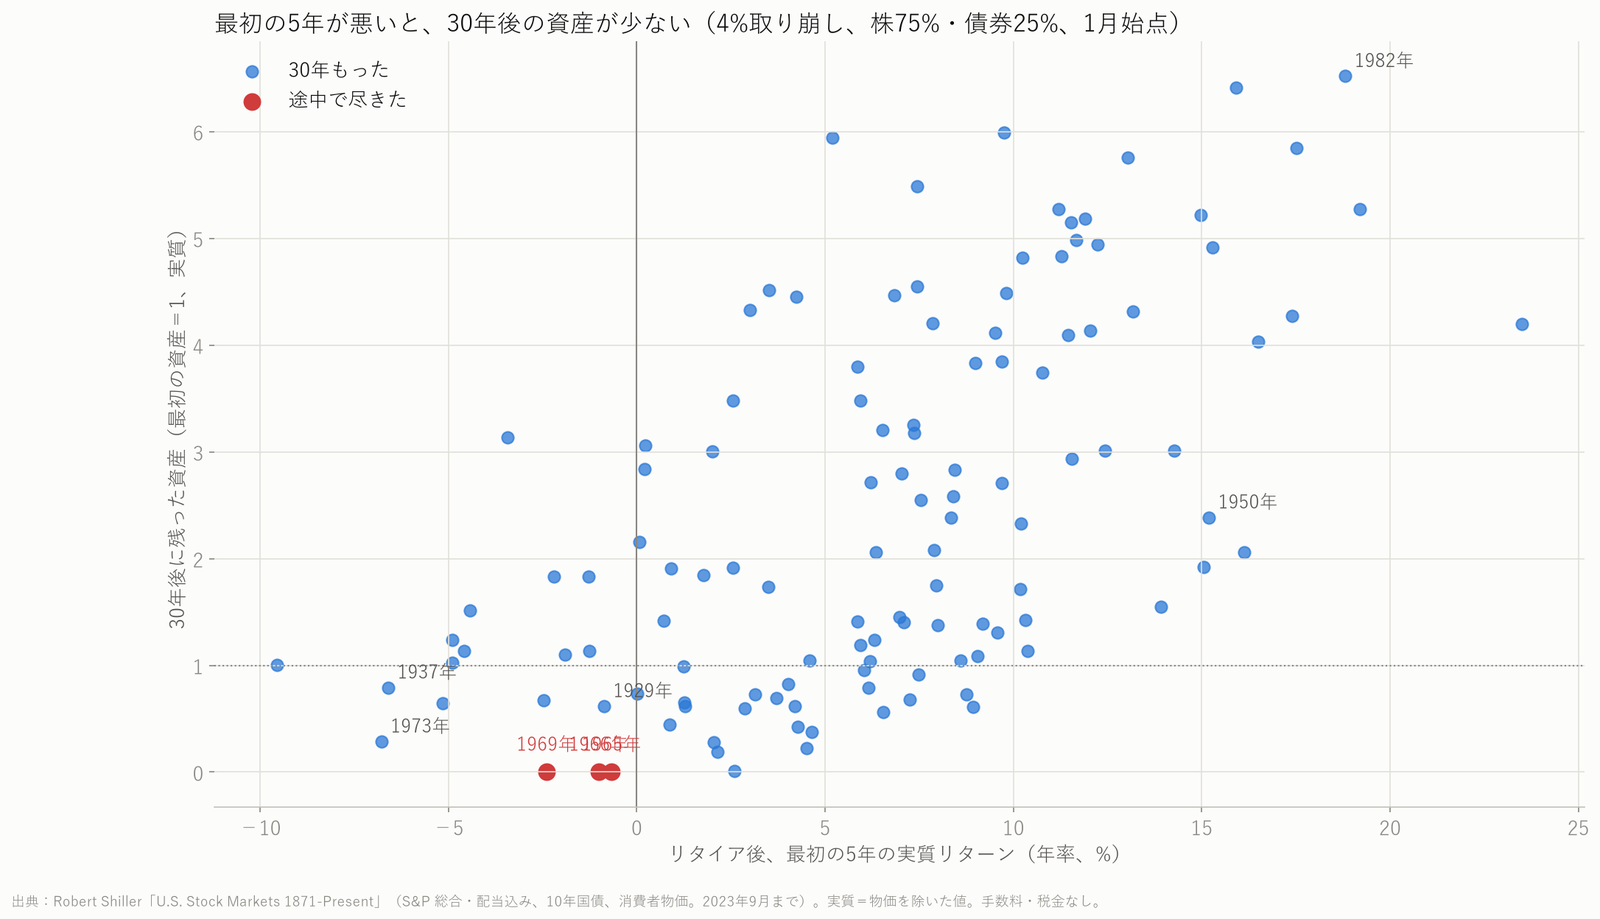
中央値とは、小さい順に並べたときに真ん中に来る値のことです。
最初の5年が下から2割の人は成功率88.8%で、上から6割の人は1人も残らず30年もちました。
30年の平均が同じでも結果は違う
1965年1月に始めた人と1951年9月に始めた人は、30年の平均リターンがどちらも年3.8%ほどでした。
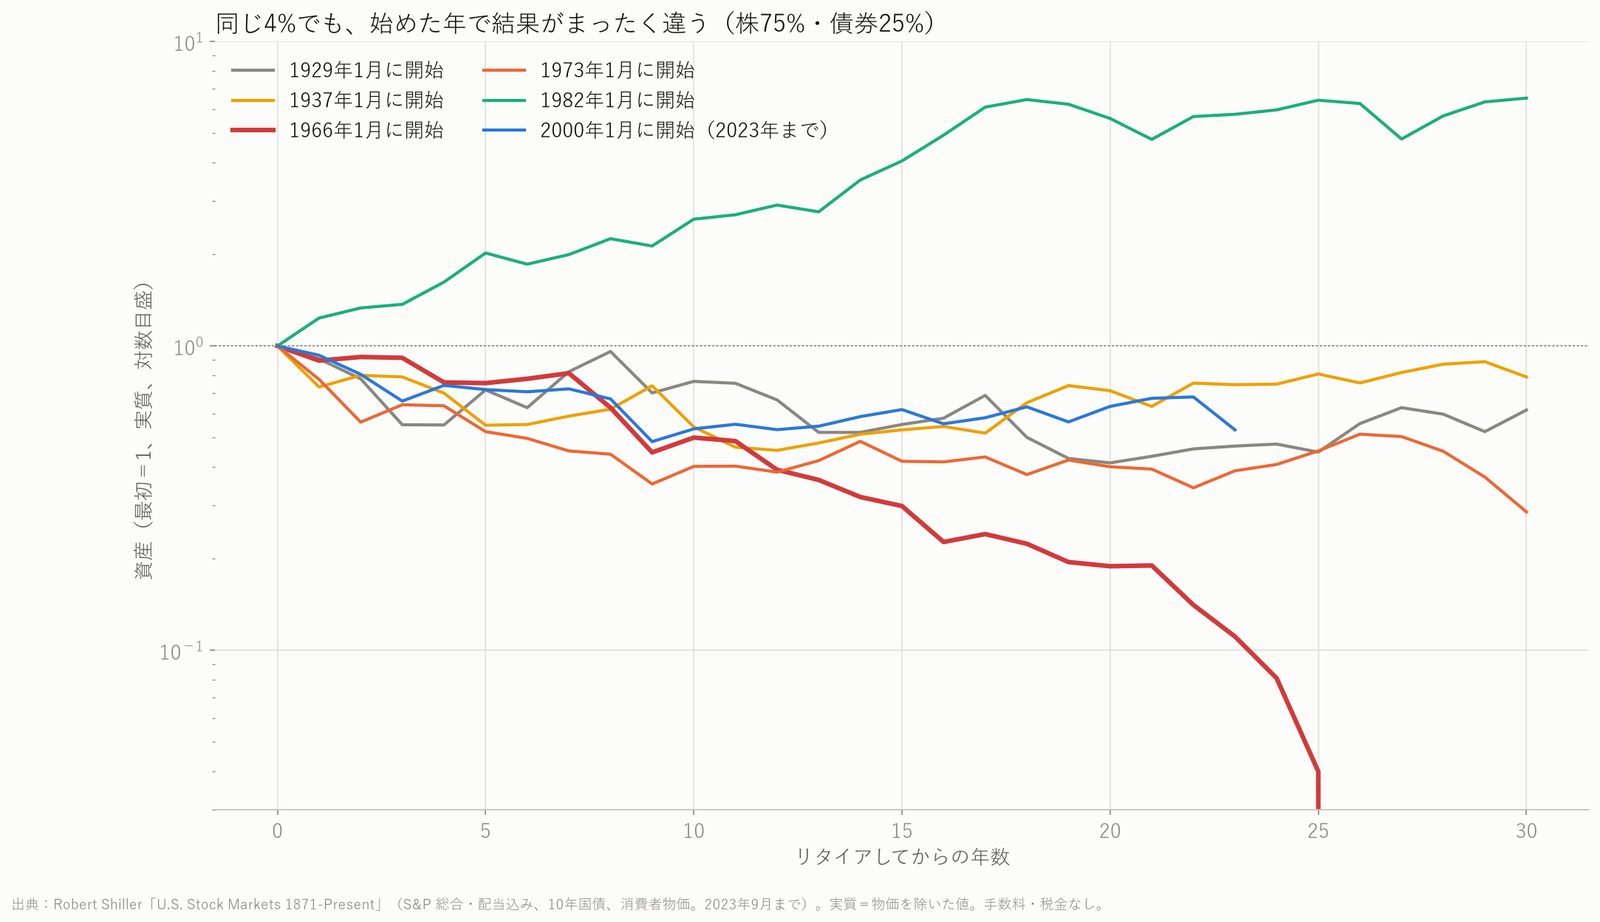
ところが最初の5年は、1965年がマイナス0.67%、1951年がプラス14.99%です。
1965年の人は途中で尽き、1951年の人は30年後に1.55残りました。
悪い年が先に来るか、後に来るかの違いだけで、主張3は支持です。
現金クッションは、同じお金を投資したほうが成功率が高かった
主張4の現金クッションは、本の例(生活費4万ドル・資産100万ドル・分配金2.5%)だと生活費の約2年分です。
短期国債のデータがある1926年8月からの806通りで、2つの読み方を試しました。
資産に上乗せすると、失敗は減る
| 期間 | 現金なし(資産1) | +2年分を現金 | +2年分も投資 | +5年分を現金 | +5年分も投資 |
|---|---|---|---|---|---|
| 30年 | 94.8 | 98.9 | 100.0 | 100.0 | 100.0 |
| 40年 | 90.2 | 92.1 | 95.9 | 95.9 | 100.0 |
| 50年 | 81.1 | 86.9 | 90.1 | 88.5 | 100.0 |
生活費2年分の現金を上乗せすると、30年もった割合は94.8%から98.9%に上がりました。
ただし、同じお金を現金にせず株と債券に入れると1つも尽きず、現金で持つより高くなります。
効いていたのは「お金がふえたこと」で、下げた年に現金で暮らすやり方そのものではありませんでした。
同じ資産の一部を現金にすると、むしろ下がる
| 期間 | 現金なし | 2年分を現金に | 5年分を現金に |
|---|---|---|---|
| 30年 | 94.8 | 92.8 | 82.4 |
| 40年 | 90.2 | 84.1 | 70.4 |
| 50年 | 81.1 | 75.1 | 54.4 |
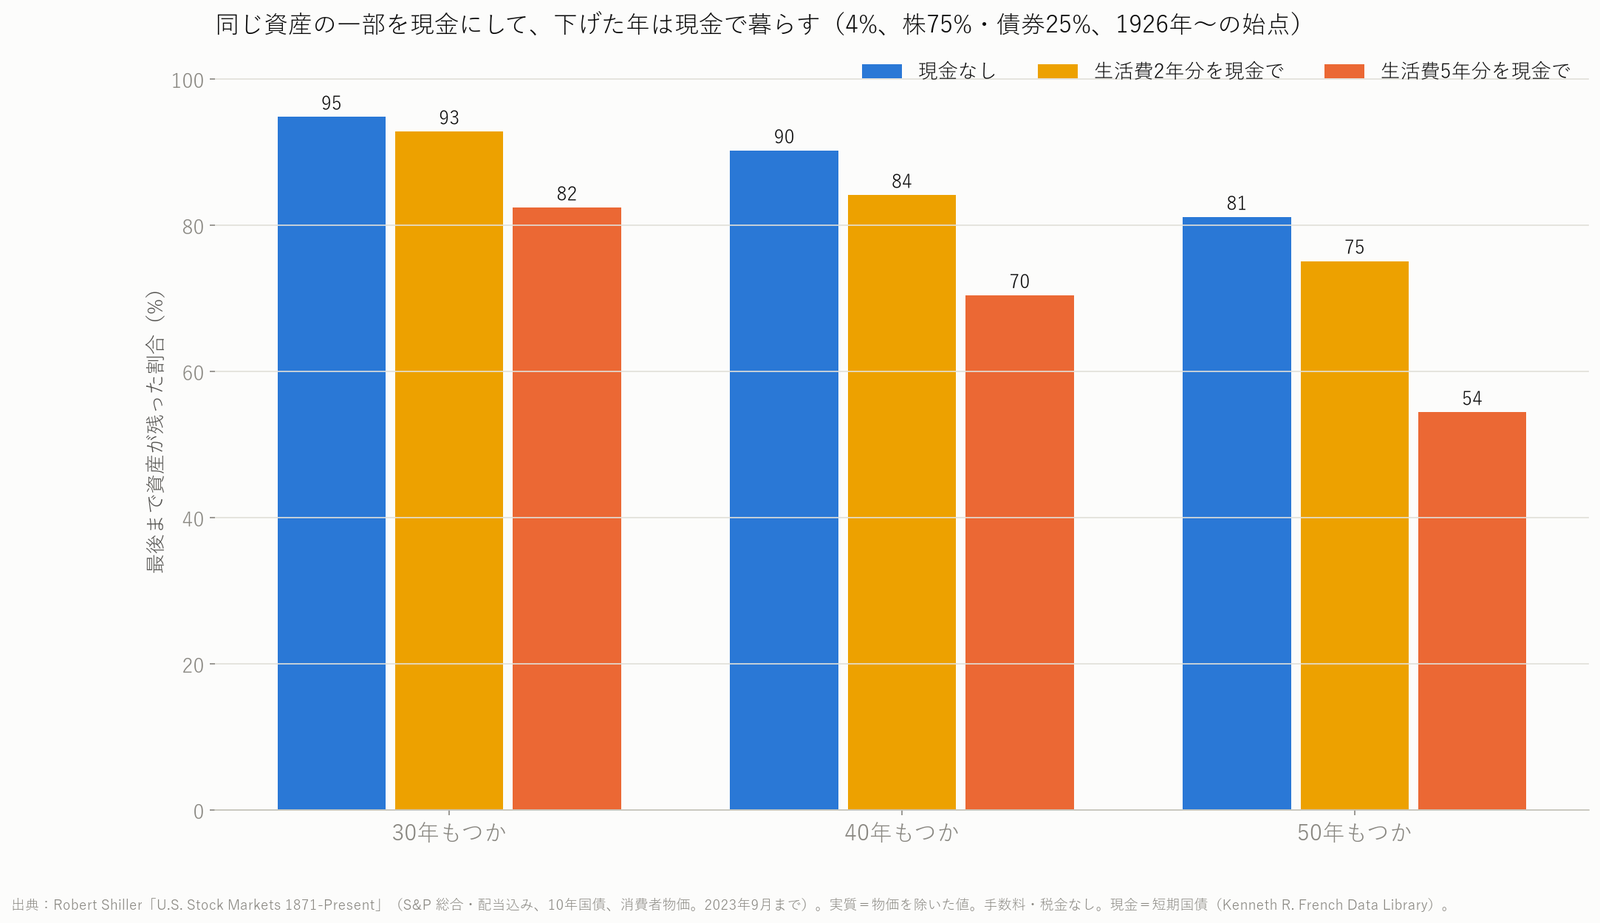
前の1年で株と債券が下がっていたら現金から引き出し、上がっていたら株と債券から引き出して現金を補うルールです。
5年分を現金にすると、30年で82.4%まで下がりました。
株だけでも傾向は同じで、30年で95.3%から92.4%、83.7%と減っていきます。
理由は現金の実質リターンが年0.27%しかないこと
短期国債の実質リターンは、1926〜2023年で年0.27%でした。
現金でもつ分だけ、株と債券で増える分が減ります。
尽きた始点(1965〜1969年)でも、現金があると尽きる時期はむしろ早まりました。
下げ相場で株を売らずにすむという気持ちの面の効果は、数字では測れません。
主張4は、この意味で一部支持です。
日本で、円で4%ルールは使えたか(本にない視点)
ここからは本に書かれていない視点です。
日本に住む人が円で同じことをしたらどうなるか、日本の消費者物価で実質にして計算しました。
全世界株と米国株は30年すべてもった
| 資産 | 20年 | 25年 | 30年 | 30年の始点 |
|---|---|---|---|---|
| 全世界株 | 100 | 100 | 100 | 1990年6月末〜1996年8月末(75通り) |
| 米国株(円建て) | 100 | 100 | 100 | 同上 |
| 日本株 | 86.6 | 67.9 | 57.9 | 1974年12月末〜1996年8月末(261通り) |
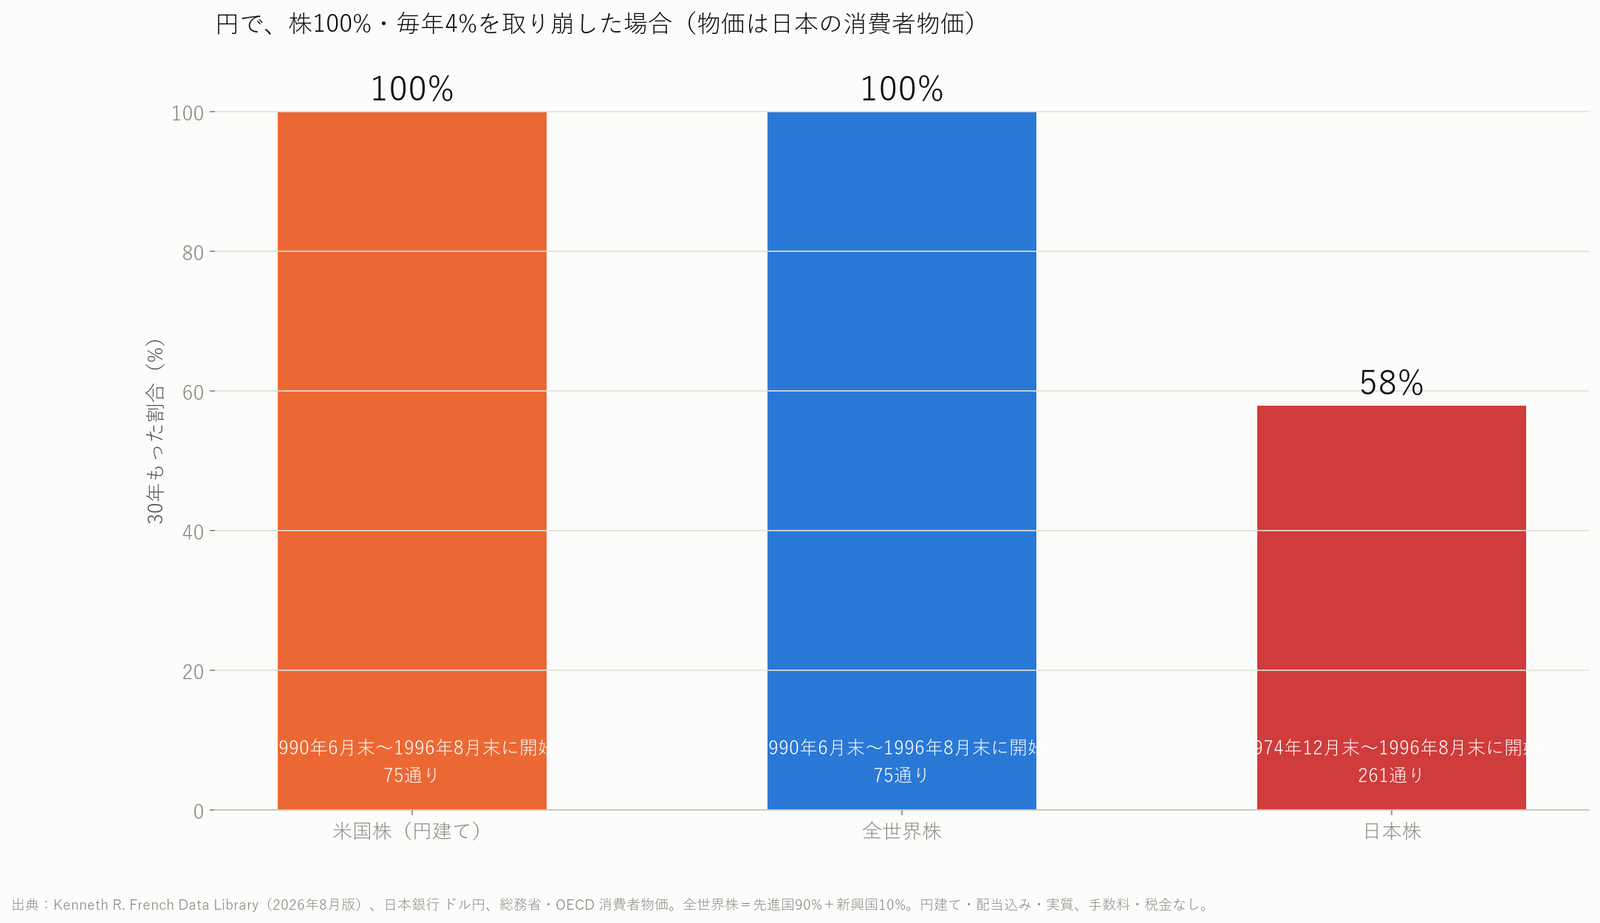
全世界株とは、先進国と新興国の株をまとめて持つ資産で、ここでは先進国90%・新興国10%としました。
全世界株と米国株は、調べられた75通りすべてで30年もった結果でした。
日本株だけでは57.9%で、3%に下げても78.2%にとどまります。
バブルの天井で日本株だけで始めると、約12年で尽きた
日本株で尽きた110通りは、すべて1986年3月〜1996年8月の始点でした。
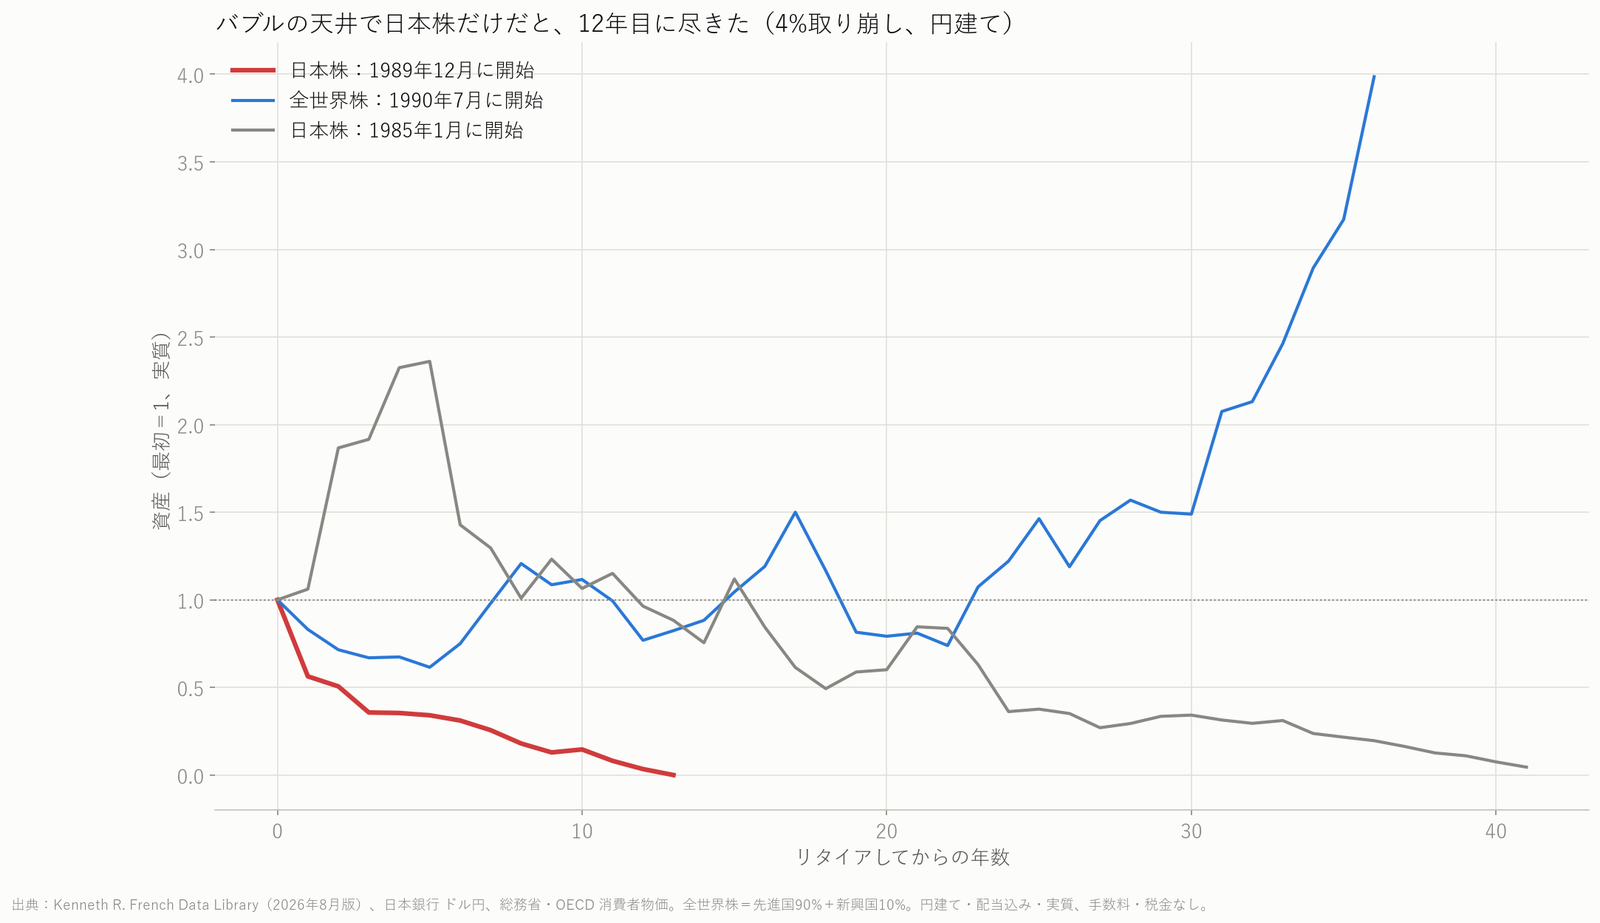
1989年12月に日本株だけで始めた人は、約12年で資産がゼロになりました。
日本株の配当込み・実質の年率は1975〜2026年で5.65%あったのに、天井のあとに取り崩すと戻る前に尽きます。
1つの国だけに頼ると、4%ルールは成り立たないことがありました。
この結果の注意点
全世界株のデータは1990年からで、30年の始点は75通りしかありません。
しかも始点が1990年代前半に集中していて、その後の米国株の上昇の恩恵を受けた期間です。
米国の150年分の結果ほど強くはいえないことを、覚えておいてください。
日本の債券は、円建ての長いデータがなく計算に入れていません。
この検証の限界と、本が向かない人
検証の限界は6つ
- 米国のデータは2023年9月まで(Shiller のデータの更新が止まっている)。30年の始点は1993年9月まで
- 米国の150年は、結果的にうまくいった国の記録。日本株の結果が示すように、1つの国だけに頼ると結果は大きく変わる
- 手数料・税金なし。毎年1回の引き出しと、毎年1回の比率の戻しで計算した
- 本の「利回りシールド」(高配当株・優先株・REIT に一時的に乗りかえる方法)はデータがなく試していない
- 全世界株のデータは1990年からで、30年の始点は75通りだけ
- 著者の資産は検証していない。将来も同じになるとは限らない
REIT(リート)とは、不動産に投資して賃料などを分配する上場の投資信託です。
分配金で暮らす方法は、配当込みのリターンで計算する今回の方法では「売ること」と同じ扱いになります。
向いている人・向いていない人
数字から見て、この本が向いているのは次の人です。
- 早く仕事をやめたいと考えている人
- 老後に資産をどう使うか、考え始めた人
- 取り崩しの率を、年数に合わせて自分で決めたい人
向いていないのは、使う割合を一度決めたら相場が下がっても見直したくない人です。
4%ルールのデメリットは、やめた直後の5年が悪いと、その後の平均がよくても尽きることでした。
対処は、50年を考えるなら3.5%以下にするか、最初の数年は使う額を見直せる余地を残しておくことです。
本に書かれていない2つの視点
1つめは、債券を増やしても安全にならなかったことです。
株25・債券75は、4%・30年でいちばん低い83.2%でした。
2つめは、現金クッションの効果が「現金でもつこと」ではなく「お金がふえること」から来ていた点です。
同じお金を投資に回したほうが、どの年数でも成功率は高くなりました。
まとめ|次にやること
- 4%で30年もった割合は、150年分で97.4%(本のとおり)
- 50年では87.8%、3.5%なら98.5%(本のとおり、早期リタイアは30年では足りない)
- 尽きたのは1929年と1964〜69年に始めた人。最初の5年が分かれ目(本のとおり)
- 現金クッションは上乗せなら効くが、同じお金を投資したほうが高い(一部支持)
- 円では、全世界株と米国株は30年すべてもち、日本株だけでは57.9%(本にない視点)
次にやることは3つです。
- 自分の年間の生活費に25をかけ、4%ルールで必要な資産を電卓で出してみる
- 何年もたせたいかを決め、40年以上なら3.5%でも計算しなおす
- 本を読むなら、第10章と第11章の4%ルールの部分を先に読む
検証の過程とグラフは 動画(6分43秒)にまとめています(解説役は架空のキャラクター、音声は合成音声です)。
本を読んでから数字を見直したい人はこちら:『FIRE 最強の早期リタイア術』(Kindle版、Amazon)
- → 関連:15年で5,187万円貯めてもFIREは無理だった|月10万円積立シミュレーションの結果
- → 関連:老後の資産形成はS&P500一本でいい|6,500万円を定率3%で取り崩す方法
- → 関連:新NISA1800万円は何年で埋まるか|月10万で15年、月5万で30年
- → 関連:インデックス投資の本おすすめ|主張を公開データで確かめて選ぶ
この記事は書籍の主張を公開データで検証したもので、特定の銘柄や金融商品の売買を勧めるものではありません。
投資の判断はご自身の責任でお願いします。
数値は2026年10月20日の計算結果で、データの基準日は本文の各表に書いたとおりです。