※本記事にはアフィリエイト広告が含まれます
『全面改訂 第3版 ほったらかし投資術』(山崎元・水瀬ケンイチ)の「全世界株1本でいい」を、円建て36年の公開データで確かめました。
結論は、36年なら米国株の勝ちですが、全世界株が勝ち続けた時期もありました。
- 36年で全世界株は20.9倍、米国株は47.6倍(円建て・配当込み)
- 1997〜2003年に始めた10年は、ぜんぶ全世界株の勝ち
- 1年で3分の1より減った年は2.4%で、本の想定どおり
新NISAでオルカンかS&P500かに迷い、数字で見たい人に向けた記事です。
S&P500一本で取り崩す方法は別記事にゆずり、ここでは本の主張を過去のデータで見た結果だけを書きます。
グラフ版はYouTube「数字で見る投資ラボ」の本編(7分)で。
本はこちら:『全面改訂 第3版 ほったらかし投資術』(Kindle版、Amazon)
『ほったらかし投資術』の主張は3つにまとめられる
著者の山崎元さんは資産運用が専門の経済評論家で、2024年に亡くなりました。
共著者の水瀬ケンイチさんは、インデックス投資のブログで知られる個人投資家です。
第3版は2022年3月に朝日新書から出ています。
お二人の運用成績ではなく本の考え方を確かめるため、主張を3つに絞りました。
- 主張1:リスクを取る資産は、全世界株のインデックス・ファンド1本でいい
- 主張2:投資する額は最悪の損から決める。株は1年で最悪3分の1ほど減る
- 主張3:手数料は確実なマイナス。安いものを選び、買ったら動かない
主張1:全世界株1本でいい(オルカンかS&P500か)
インデックス・ファンドとは、市場全体の値動きを表す指数に連動する投資信託です。
オルカンは全世界の株に、S&P500は米国の大型株500社に連動する指数の通称です。
本は、S&P500や先進国株でも大差はないが、全世界株がいちばん素直な選び方だと書いています。
そこで、全世界株と米国株のどちらが増えたかを、36年の円建てで比べました。
主張2:投資額は「最悪3分の1の損」からきめる
本は株式の1年のぶれ幅を標準偏差19%と置き、最悪で3分の1ほど減ると見込みます。
標準偏差とは、結果が平均からどれだけ散らばるかを表す数字です。
この想定から、リスク資産の上限を「許容できる損失の3倍」と決めるのが本の方法でした。
主張3:手数料は確実なマイナス、買ったら動かない
本の計算では、年6%で20年なら3.2倍、手数料で1%引かれて5%なら2.7倍です。
信託報酬(投資信託を持っているあいだ毎年かかる手数料)の安いものを選び、暴落でも売らないことを勧めています。
検証に使った2つの公開データ
| データ | 出どころ | 基準日 |
|---|---|---|
| 先進国株・新興国株・米国株・日本株の月次リターン(米ドル建て・配当込み) | Kenneth R. French Data Library(2026年8月版) | 1990年7月〜2026年8月(米国株は1926年7月〜) |
| ドル円(月末・東京17時) | 日本銀行 時系列統計(FM08 FXERM06) | 1990年6月末〜2026年8月末 |
「全世界株」は先進国株90%と新興国株10%を毎月この比率に戻して合成し、「米国株」は米国株全体をS&P500の代わりにしました。
全世界株(月次) = 先進国株 × 0.9 + 新興国株 × 0.1
円建てリターン = (1 + 米ドル建てリターン) × 当月末ドル円 ÷ 前月末ドル円 − 1
年率 = 36年の倍率の(1 ÷ 年数)乗 − 1
手数料と税金は、信託報酬の比較を除いて入れていません。
計算は2026年10月19日に当方が行い、その結果を動画と本記事にまとめました。
出典:Kenneth R. French Data Library/日本銀行 時系列統計データ検索サイト(いずれも2026年10月26日確認)
円建て36年なら米国株47.6倍、全世界株20.9倍(1990年7月〜2026年8月)
本題のオルカンかS&P500かは、36年全体では米国株の勝ちでした。
ただし10年ずつ区切ると、全世界株が勝ち続けた7年間があります。
1円が36年で何倍になったか
| 系列 | 年率 | 36年で何倍 | 最大下落 | 回復までの月数 |
|---|---|---|---|---|
| 全世界株 | 8.8% | 20.9倍 | -61.2% | 77か月 |
| 米国株 | 11.3% | 47.6倍 | -59.2% | 72か月 |
| 米国除く先進国株 | 6.5% | 9.8倍 | -62.6% | 89か月 |
| 日本株 | 3.4% | 3.4倍 | -60.5% | 296か月 |
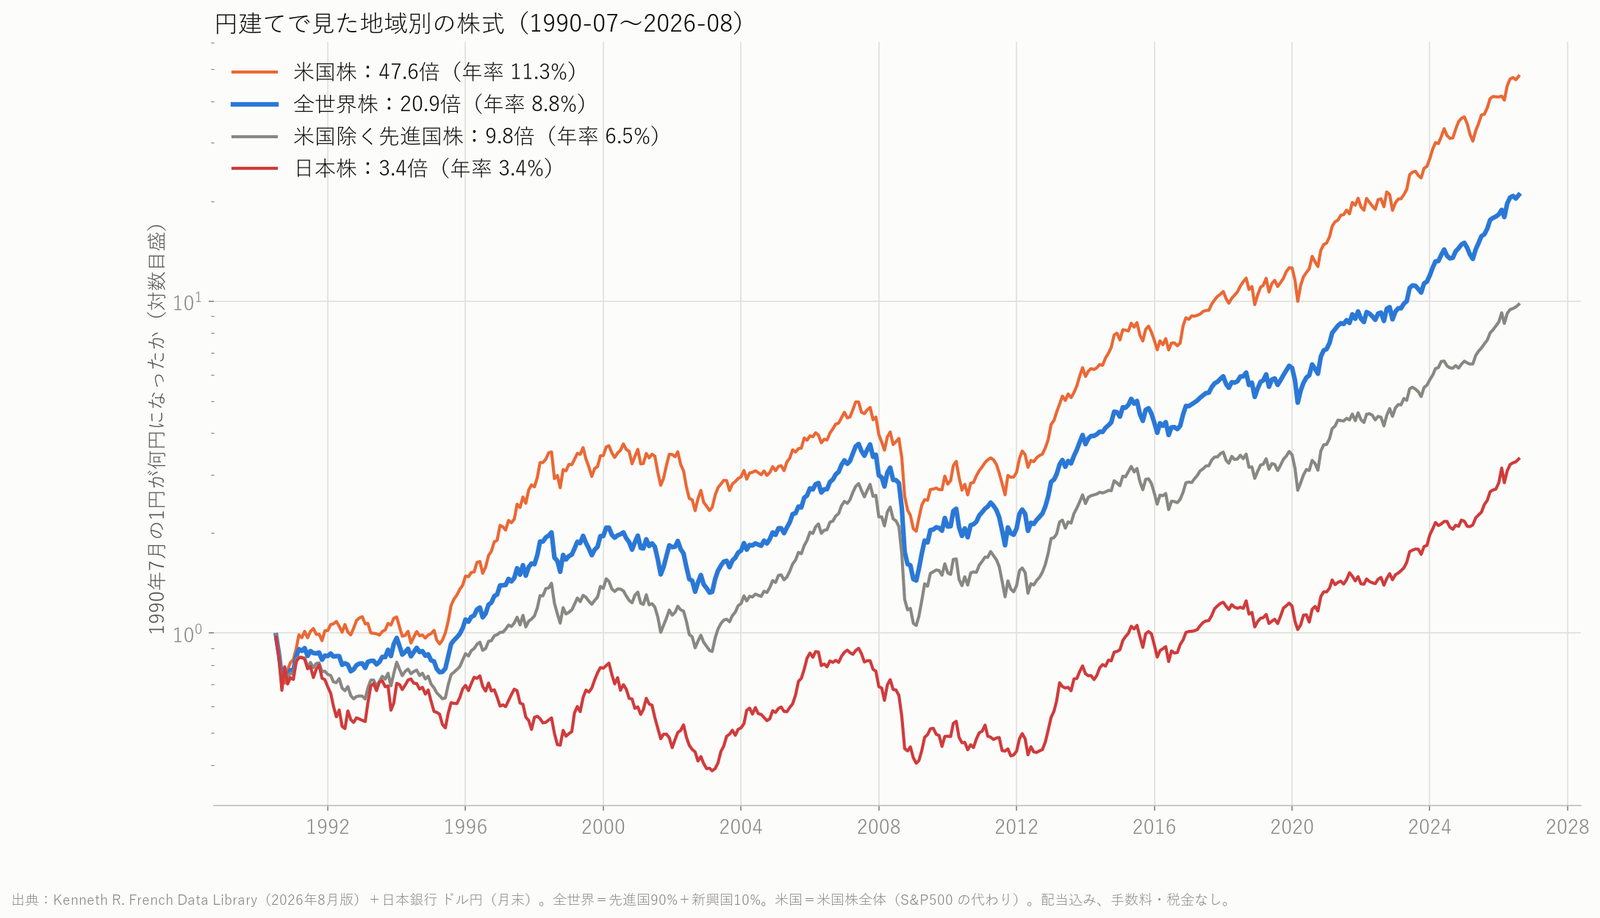
全世界株は年率8.8%で20.9倍、米国株は年率11.3%で47.6倍になりました。
最大下落とは、高値から底までいちばん大きく下がった割合で、どの系列も6割ほど減っています。
日本株は1990年7月の高値を取りもどすのに296か月、つまり25年ほどかかりました。
毎月1万円の積立なら、米国株7,145万円・全世界株4,446万円
1990年7月から毎月1万円を積み立てると、元本は434万円です。
- 米国株:7,145万円
- 全世界株:4,446万円
- 米国除く先進国株:2,824万円
- 日本株:2,016万円
積立でも順番は一括と同じで、米国株は全世界株の1.6倍ほどになっています。
→ 関連:S&P500一本で老後の資産を取り崩す考え方は 老後の資産形成はS&P500一本でいい|6,500万円を定率3%で取り崩す方法
始める年をずらしても、米国株が上
| 始めた時期 | 全世界株(年率) | 米国株(年率) |
|---|---|---|
| 1990年7月〜 | 8.8% | 11.3% |
| 2000年1月〜 | 9.3% | 10.4% |
| 2010年1月〜 | 14.4% | 18.1% |
| 2016年1月〜 | 15.3% | 18.1% |
2000年1月から始めると差は年率1.1%に縮みますが、順番は変わりませんでした。
ここまでは「過去36年なら米国株」という結果です。
10年ごとに見ると、1997〜2003年に始めた10年はぜんぶ全世界株の勝ち
始める月を1か月ずつずらして、10年もった314通りを比べました。
米国株が全世界株を上回ったのは69.7%で、3割は全世界株の勝ちでした。
| 始めた年 | 10年もった結果 |
|---|---|
| 1990〜1995年 | ぜんぶ米国株の勝ち |
| 1996年 | 米国株の勝ちが75% |
| 1997〜2003年 | ぜんぶ全世界株の勝ち |
| 2004年 | 米国株の勝ちが33% |
| 2005〜2016年 | ぜんぶ米国株の勝ち |
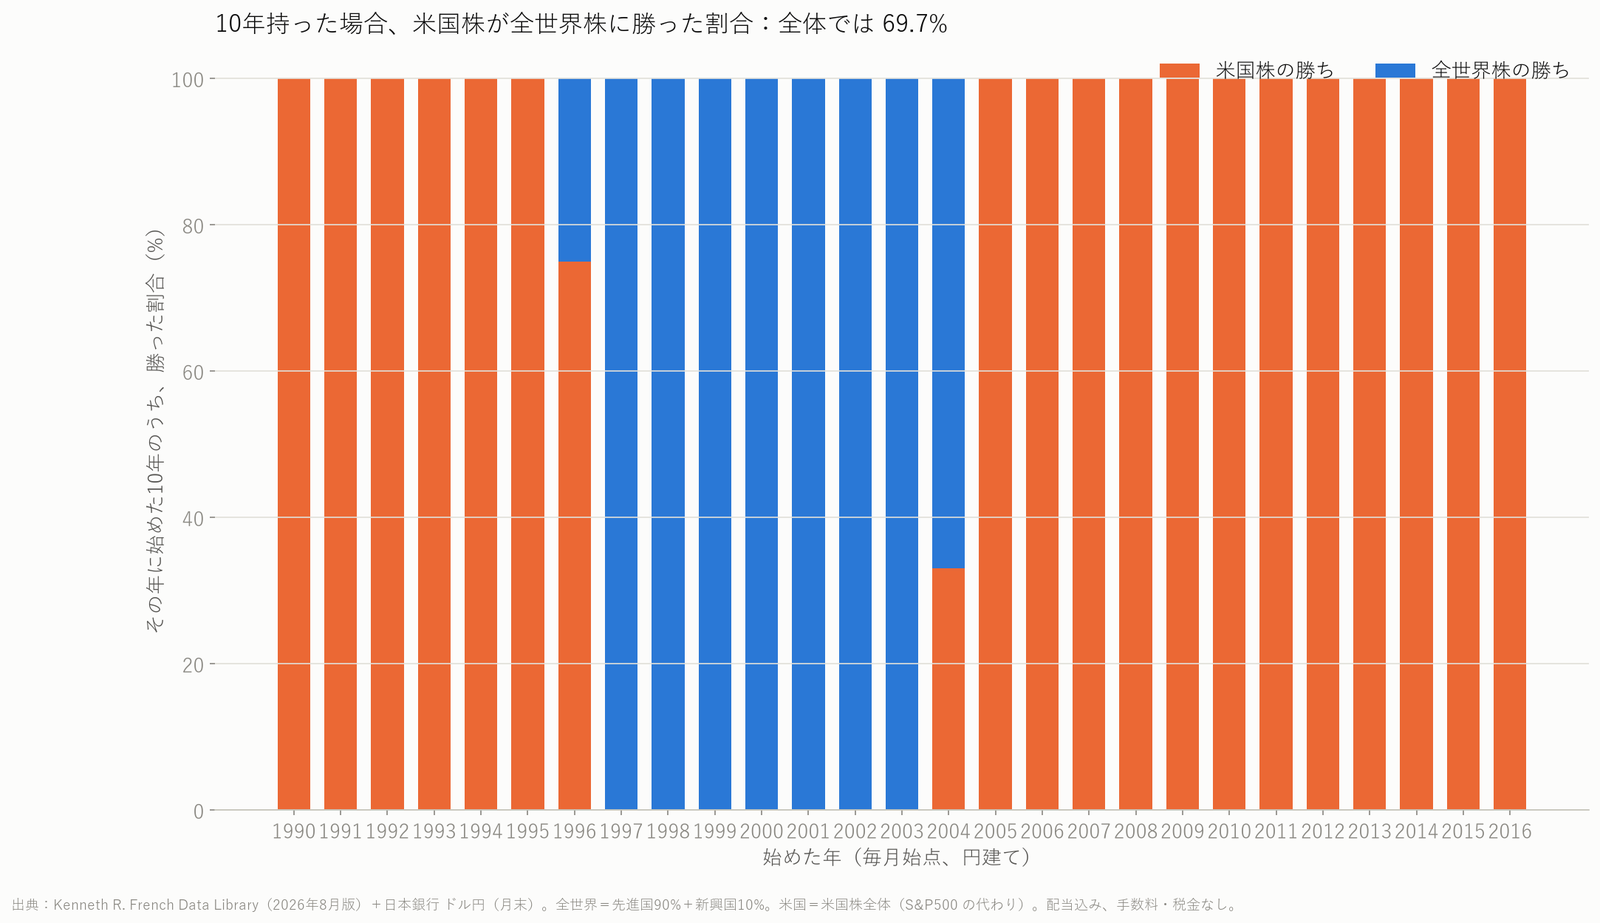
1997年から2003年に始めた10年は、ITバブルの崩壊をはさんで、ぜんぶ全世界株の勝ちです。
1997年に投資を始めた人に、米国だけを選ぶ理由はありませんでした。
いっぽう全世界株は、日本株には10年のどの期間でも上回っています。
| 期間 | 全世界株 | 米国株 | 米国除く先進国株 | 日本株 | 1位 |
|---|---|---|---|---|---|
| 1991〜1995年 | 6.0% | 11.3% | 1.8% | -1.6% | 米国株 |
| 1996〜2000年 | 12.7% | 19.6% | 9.4% | -2.6% | 米国株 |
| 2001〜2005年 | 6.7% | 2.3% | 7.9% | 7.2% | 米国除く先進国株 |
| 2006〜2010年 | -2.7% | -4.1% | -3.4% | -9.8% | 全世界株 |
| 2011〜2015年 | 15.2% | 21.2% | 12.0% | 14.7% | 米国株 |
| 2016〜2020年 | 9.2% | 12.9% | 5.5% | 6.0% | 米国株 |
| 2021〜2025年 | 20.4% | 22.8% | 17.9% | 15.3% | 米国株 |
5年ごとの1位は米国株が5回ですが、2001〜2005年は米国除く先進国株、2006〜2010年は全世界株でした。
どちらが勝つかは後からしかわからず、全世界株は大きく外さない選び方だと数字は示しています。
主張1の判定は「一部支持」です。
1年で3分の1より減った年は2.4%、本の想定どおり
主張2の「最悪3分の1の損」は、起きる回数で見ると本のとおりでした。
ただし起きるときは、半分になる年もあります。
毎月ずらした422通りの1年間
全世界株(円建て)の1年間のリターンを、1990年7月から始める月を毎月ずらして422通り調べました。
| 系列 | 通り | 平均 | 標準偏差 | 3分の1より悪い | +40%より良い | マイナスの年 |
|---|---|---|---|---|---|---|
| 本の想定 | – | 5% | 19% | 約2.3% | 約2% | – |
| 全世界株(円建て、1990年〜) | 422 | 11.2% | 19.8% | 2.4% | 6.4% | 27.0% |
| 米国株(米ドル建て、1926年〜) | 1,190 | 12.3% | 20.8% | 2.5% | 6.1% | 24.5% |
| 日本株(円建て、1990年〜) | 422 | 6.1% | 22.0% | 2.1% | 7.8% | 41.9% |
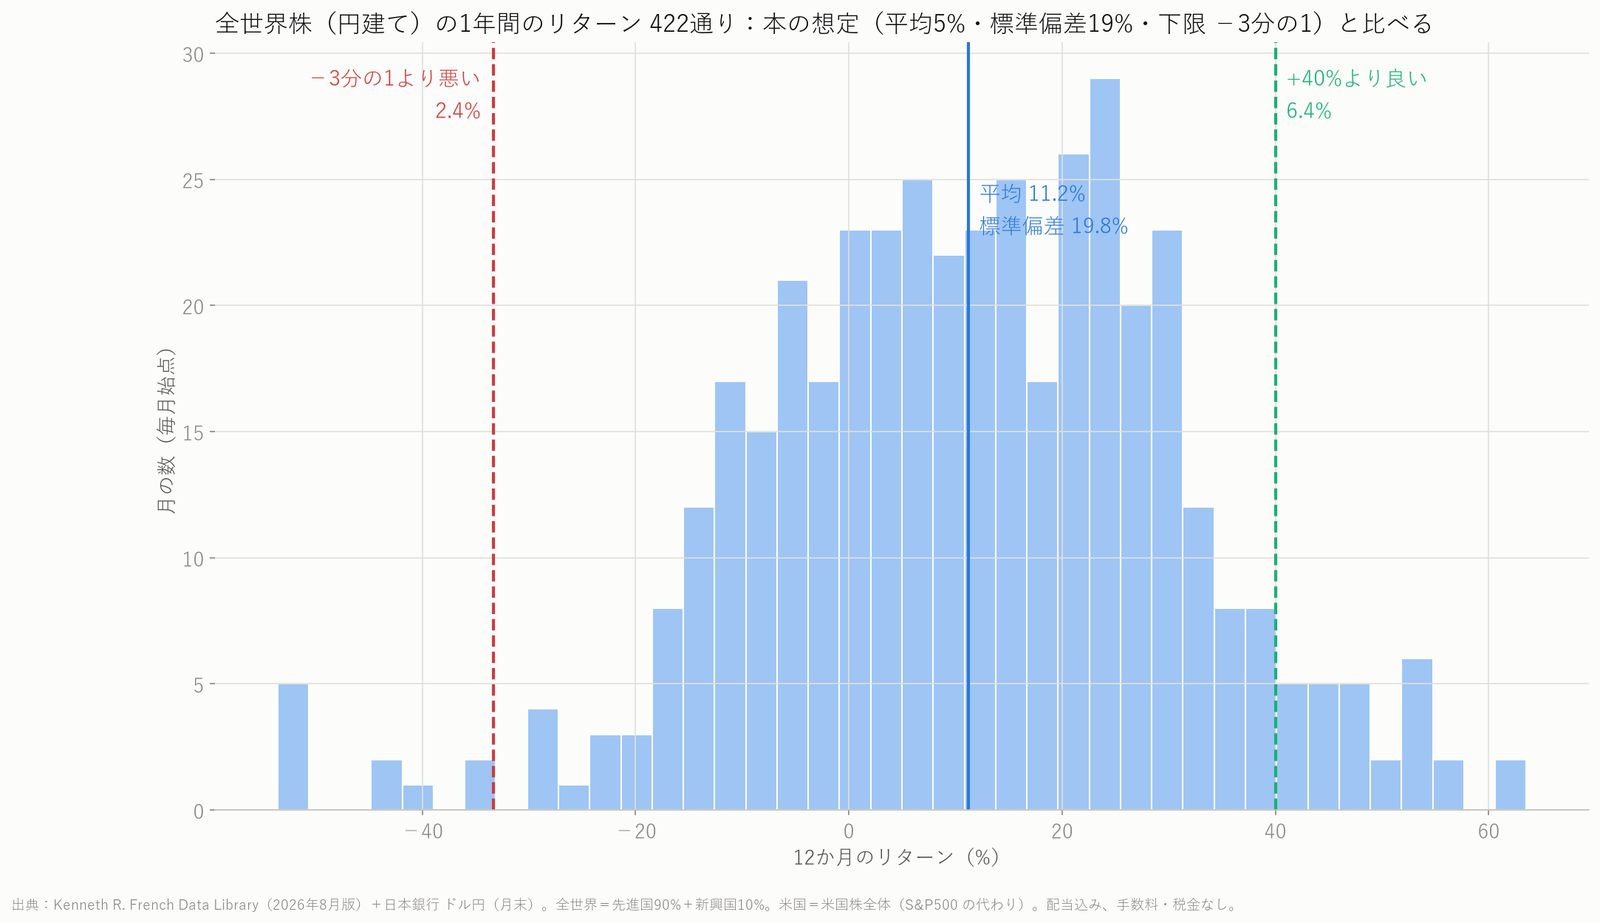
標準偏差は19.8%で、本の19%とほぼ同じでした。
3分の1より悪かった1年は2.4%で、本の想定の約2.3%と一致します。
米国株の100年分でも2.5%なので、「最悪3分の1」は目安として使える数字でした。
2008年は半分になった、2020年は1年で戻った
| 期間 | 全世界株(円建て)の12か月リターン |
|---|---|
| 2008年3月〜2009年2月 | -51.1% |
| 2020年2月〜2021年1月 | +14.0% |
| 最悪の1年(2007年12月から) | -53.6% |
| 最高の1年(2012年5月から) | +63.5% |
2008年3月からの1年はマイナス51.1%で、「許容できる損失の3倍」という上限の想定を超えました。
いっぽう2020年のコロナ・ショックは、12か月で見るとプラス14.0%に戻っています。
本の方法を使うなら、36年に1度は半分になる年があったと知っておくのが注意点です。
上には、本の想定より大きく振れた
4割を超えて増えた1年は6.4%あり、本の想定の約2%より多くありました。
平均は11.2%で本の5%より高いのですが、本の5%は「これからの期待」で過去の平均ではありません。
比べられるのはぶれ幅と端の回数で、主張2の判定は「支持」としました。
手数料の差は30年で545万円、暴落で売ると3.9倍
主張3は、信託報酬の差と「売らないこと」の2つに分けて確かめました。
どちらも本のとおりで、差は想像より大きな金額になります。
本の計算は正しい(6%で3.21倍、5%で2.65倍)
年6%で20年は3.21倍、年5%で20年は2.65倍で、本の計算に誤りはありませんでした。
1.06 の 20乗 = 3.21
1.05 の 20乗 = 2.65
これは机上の計算なので、次に実際の値動きで試しました。
毎月1万円を30年:2,609万円と2,064万円
全世界株(円建て)に1996年9月から毎月1万円を30年積み立てると、元本は360万円です。
信託報酬は、本に書かれた投資信託の平均1.323%と、低コストの全世界株ファンドの0.1144%を使いました。
| 条件 | 30年後(毎月1万円・元本360万円) | 一括100万円(1990年7月から) |
|---|---|---|
| 信託報酬 0.1144% | 2,609万円 | 2,003万円 |
| 信託報酬 1.323% | 2,064万円 | 1,290万円 |
| 差 | 545万円(20.9%) | 713万円 |
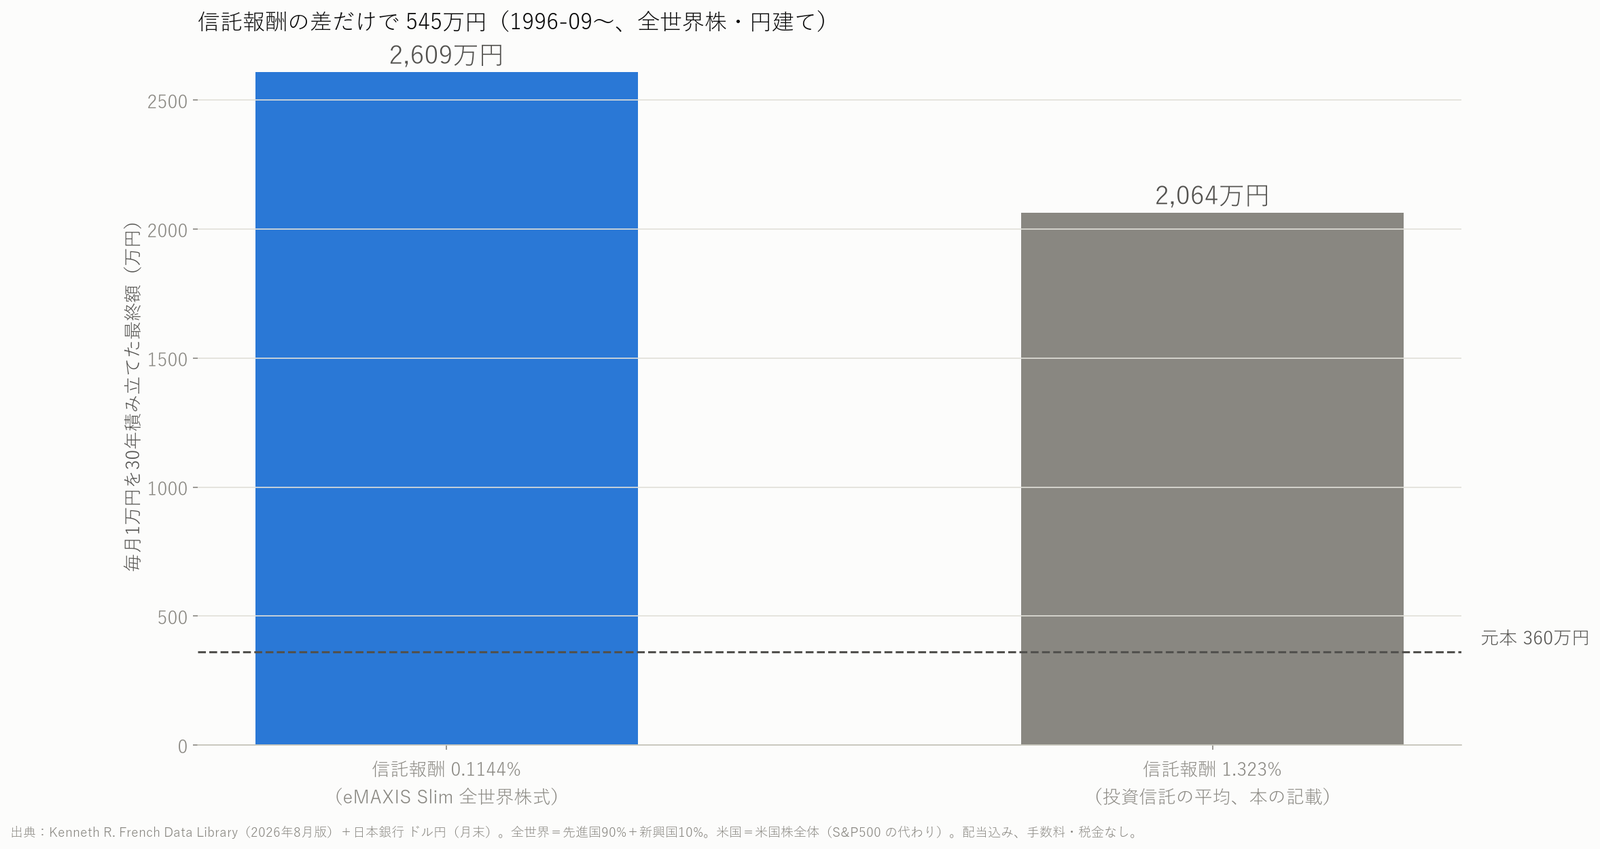
差は545万円で、安いほうの20.9%にあたります。
年1.2%の差でも、30年続くと元本360万円を超える金額になりました。
20%下がったら売る人は、36年で3.9〜12.1倍
「高値から20%下がったら売る」人を、買い戻しのルール別に3通り計算しました。
| やり方 | 36年で何倍 |
|---|---|
| 持ち続ける | 20.9倍 |
| 売った値段まで戻ったら買い戻す | 12.1倍 |
| 12か月待ってから買い戻す | 9.8倍 |
| 前の高値を取り戻したら買い戻す | 3.9倍 |
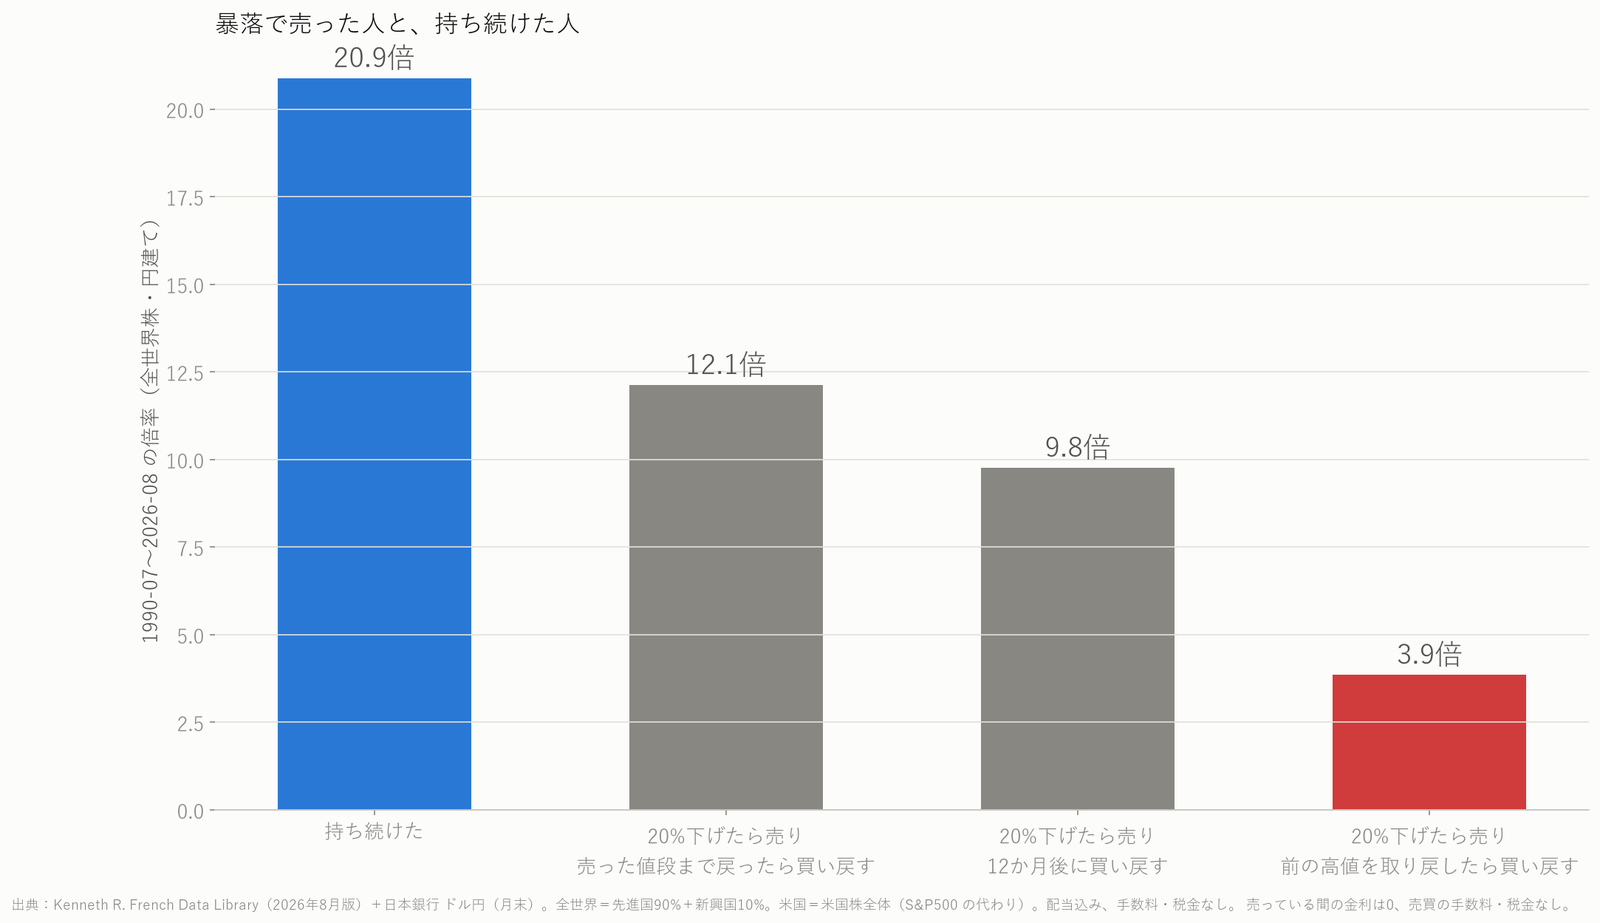
どのルールでも、持ち続けた人の20.9倍には届きませんでした。
「前の高値で買いもどす」人は1990年・1998年・2001年・2008年・2016年・2020年に売っています。
2008年2月に売った人が買い戻したのは2013年11月で、回復の上昇をまるごと取り逃しました。
主張3の判定は「支持」です。
この検証の限界と、本が向かない人
検証の限界は7つ
- 指数そのものではない:「全世界株」「米国株」はオルカン(MSCI ACWI)やS&P500ではなく、地域別データの合成と米国株全体。新興国の比率は1割で固定
- 期間:1990年からの円建ては36年分だけ。日本株は1989年末の天井の直後から始まる
- コスト:手数料・税金・為替の売買コストは入れていない(信託報酬の比較だけ差し引いた)
- 暴落で売る計算:売っている間の金利は0、売買の手数料・税金もなし
- 平均の比較:1年リターンの平均11.2%は過去の結果で、本の5%は将来の期待。比べたのはぶれ幅と端の回数
- 為替:この36年はドル円が152.85円から159.57円で、初めと終わりがほぼ同じ水準
- 著者の運用成績は確かめていない
円高や円安が長く続けば、円建ての結果は大きく変わります。
全世界株の年率は米ドル建てで8.6%、円建てで8.8%と、今回は為替の影響が小さい期間でした。
向いている人・向いていない人
数字から見て、この本の方法が向いているのは次の人です。
- 投資に時間をかけず、仕事や生活を優先したい人
- 新NISAやiDeCoで、何を買えばいいか迷っている人
- 36年に1度は半分になる年があると知ったうえで、売らずにいられる人
向いていない人もあげておきます。
- 個別の株を選んで、市場より大きく増やしたい人
- 1年で3分の1減る可能性を受け入れられない人
- 「過去に勝った米国株」が今後も勝つと決めてかかりたい人
このデメリットへの対処は、本のとおり「許容できる損失の3倍」までに金額をとどめることです。
半分になる年が来るものとして、生活費とは別のお金で始めるのが対処の2つ目でした。
本に書かれていない2つの視点
1つ目は、日本株と米国株の連動のしかたが、本の執筆時点から変わっていることです。
| 時点 | 日本株と米国株の相関(過去60か月、円建て) |
|---|---|
| 1995年末 | 0.17 |
| 2000年末 | 0.34 |
| 2010年末 | 0.85 |
| 2021年7月(本の執筆時点) | 0.79 |
| 2026年8月 | 0.63 |
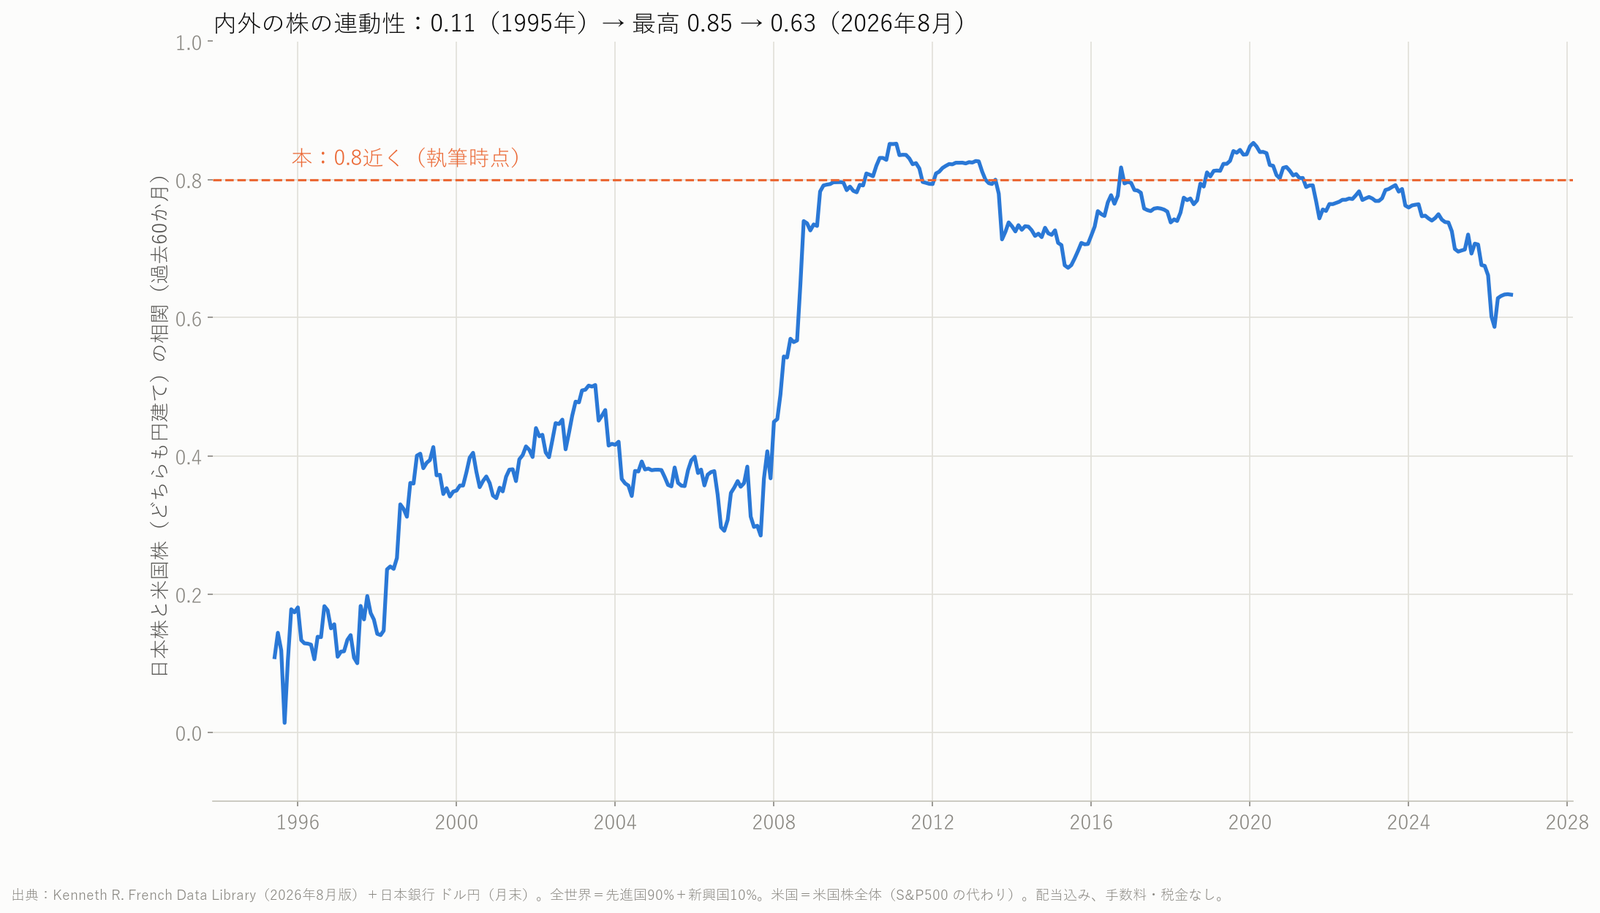
本は内外の株の連動が0.8近くまで高まったと書いていますが、2026年8月には0.63まで下がっています。
2つ目は、この36年が米国株のとくに強い時期だったことです。
5年ごとの1位は時期で入れかわっていて、次の36年も米国が勝つとはデータからは言えません。
まとめ|次にやること
- オルカンかS&P500かは、過去36年なら米国株(47.6倍 対 20.9倍)。ただし1997〜2003年に始めた10年はぜんぶ全世界株の勝ち(一部支持)
- 1年で3分の1より減った年は2.4%で、本の想定どおり。2008年は半分になった(支持)
- 信託報酬の差は30年で545万円。暴落で売ると3.9〜12.1倍で、持ち続けた20.9倍に届かない(支持)
次にやることは3つです。
- いま投資に回せるお金のうち、1年で半分になっても生活が変わらない額を書き出す
- その額の範囲で、全世界株か米国株かを「過去の勝ち負け」ではなく「外したくない度合い」で決める
- 本を読むなら、第2章の投資額の決め方を先に読む
検証の過程とグラフは 動画(6分54秒)にまとめています(解説役は架空のキャラクター、音声は合成音声です)。
本を読んでから数字を見直したい人はこちら:『全面改訂 第3版 ほったらかし投資術』(Kindle版、Amazon)
- → 関連:新NISA1800万円は何年で埋まるか|月10万で15年、月5万で30年
- → 関連:15年で5,187万円貯めてもFIREは無理だった|月10万円積立シミュレーションの結果
- → 関連:わが投資術の割安小型株は有利か|36年のデータで検証した結果
- → 関連:インデックス投資の本おすすめ|主張を公開データで確かめて選ぶ
この記事は書籍の主張を公開データで検証したもので、特定の銘柄や金融商品の売買を勧めるものではありません。
投資の判断はご自身の責任でお願いします。
数値は2026年10月19日の計算結果で、データの基準日は本文の各表に書いたとおりです。