※本記事にはアフィリエイト広告が含まれます
『JUST KEEP BUYING』の「まとまったお金はすぐ全額をいれたほうがよい」を、公開データで計算し直しました。
結論は、アメリカでは本のとおりで、日本では逆でした。
- 米国株の100年では、一括が12か月分割に73.4%で勝った(本のとおり)
- 底値を知っていても、毎月の積立に72.0%で負けた(本のとおり)
- 日本株は積立が4.64倍、一括が3.35倍で、積立が上回った(本にない)
まとまったお金をどう入れるか迷い、数字で確かめたい人に向けた記事です。
積立シミュレーションの記事とは違い、一括か分割かを過去データで比べた結果だけを書きます。
グラフで見たい人は、YouTube「数字で見る投資ラボ」の本編(7分)をどうぞ。
本はこちら:『JUST KEEP BUYING 自動的に富が増え続ける「お金」と「時間」の法則』(Kindle版、Amazon)
『JUST KEEP BUYING』の主張は3つにまとめられる
著者のニック・マジューリさんは、データサイエンティストとして働きながら、2017年からお金とデータのブログを書いてきた人です。
そのブログをもとにした本で、日本語版は2023年にダイヤモンド社から出ました。
貯金や収入の話も多い本ですが、この記事では後半の「いつ、どう買うか」の主張に絞ります。
- 主張1:まとまったお金は、分けて買うよりすぐ全額を投資したほうが、ほとんどの場合で成績がよい
- 主張2:底値がいつか前もってわかっていても、毎月の積立にはほとんど勝てない
- 主張3:日本のように長く高値を更新しなかった市場でも、積み立てていれば報われる
主張1:まとまったお金は、分けずにすぐ全額を入れる
本は1997年から2020年の米国株で、一括と12か月分割を比べています。
一括が勝ったのは76%ほどで、差は平均4%ほど、というのが本の数字でした。
待っているあいだのお金が働かないぶん、上がる市場では分けるほど取り逃す、という理屈です。
主張2:底値を待っても、毎月の積立には勝てない
本の第14章では、底値をぴたりと当てられる「神さま」と、毎月こつこつ買う人を40年で比べています。
神さまでも7割の期間で積立に負け、底値から2か月ずれると97%で負ける、というのが本の説明でした。
主張3:日本株でも、積み立てていれば報われる
本は日本株を、30年以上も最高値を更新できなかった例として出しています。
それでも1980年から2020年まで毎日積み立てていれば、わずかにプラスだった、というのが3つ目の主張でした。
検証に使った3つの公開データ
3つの主張を、次の公開データで順番に確かめました。
| データ | 出どころ | 期間・基準日 |
|---|---|---|
| 米国株全体のリターン(配当込み)と短期国債の利回り | Kenneth R. French Data Library「Fama/French 3 Factors」 | 1926年7月〜2026年8月(2026年8月版) |
| S&P総合(配当込み・物価調整後) | Robert Shiller「U.S. Stock Markets 1871-Present」 | 1920年1月〜2023年9月を使った |
| 日本株全体のリターン(米ドル建て、配当込み) | Kenneth R. French Data Library「Japan 3 Factors」 | 1990年7月〜2026年8月(2026年8月版) |
| ドル円の月末レート | 日本銀行 時系列統計 FM08 FXERM06 | 1990年7月〜2026年8月 |
計算は2026年10月17日に当方が行い、その結果を動画と本記事にまとめました。
税金や手数料、為替の手数料は入れていません。
出典:Kenneth R. French Data Library/Robert Shiller/日本銀行 時系列統計(2026年10月26日確認)
一括が12か月分割に勝った割合は73.4%(米国株、1926年〜2026年)
主張1から見ると、1926年7月からの1,191通りで、一括が勝った割合は73.4%でした。
差は平均で元本の5.8ポイントあり、本の数字とほぼ同じです。
米国株の計算の条件
- 1926年7月以降のすべての月を始点にして、「始点で全額」と「12・24・60か月に均等にわける」を比べた
- 比べる時点は、分割が終わったとき(12か月分割なら12か月後)
- 待っているお金は、現金(利息ゼロ)で置く場合と、米国の短期国債で運用する場合の2通り
- リターンは米国株全体(配当込み)。税金・手数料はなし
短期国債とは、国が出す期間1年以内の借用証のことで、ほぼ元本割れしない置き場所と考えてください。
結果:分ける期間が長いほど、一括の有利さは大きい
| 分割の期間 | 一括が勝った割合(待機=現金) | 同(待機=短期国債) | 一括の平均の上乗せ(現金) | 同(短期国債) |
|---|---|---|---|---|
| 12か月 | 73.4% | 69.0% | +5.8ポイント | +4.2ポイント |
| 24か月 | 79.5% | 73.1% | +12.7ポイント | +9.2ポイント |
| 60か月 | 84.0% | 77.0% | +38.0ポイント | +27.4ポイント |
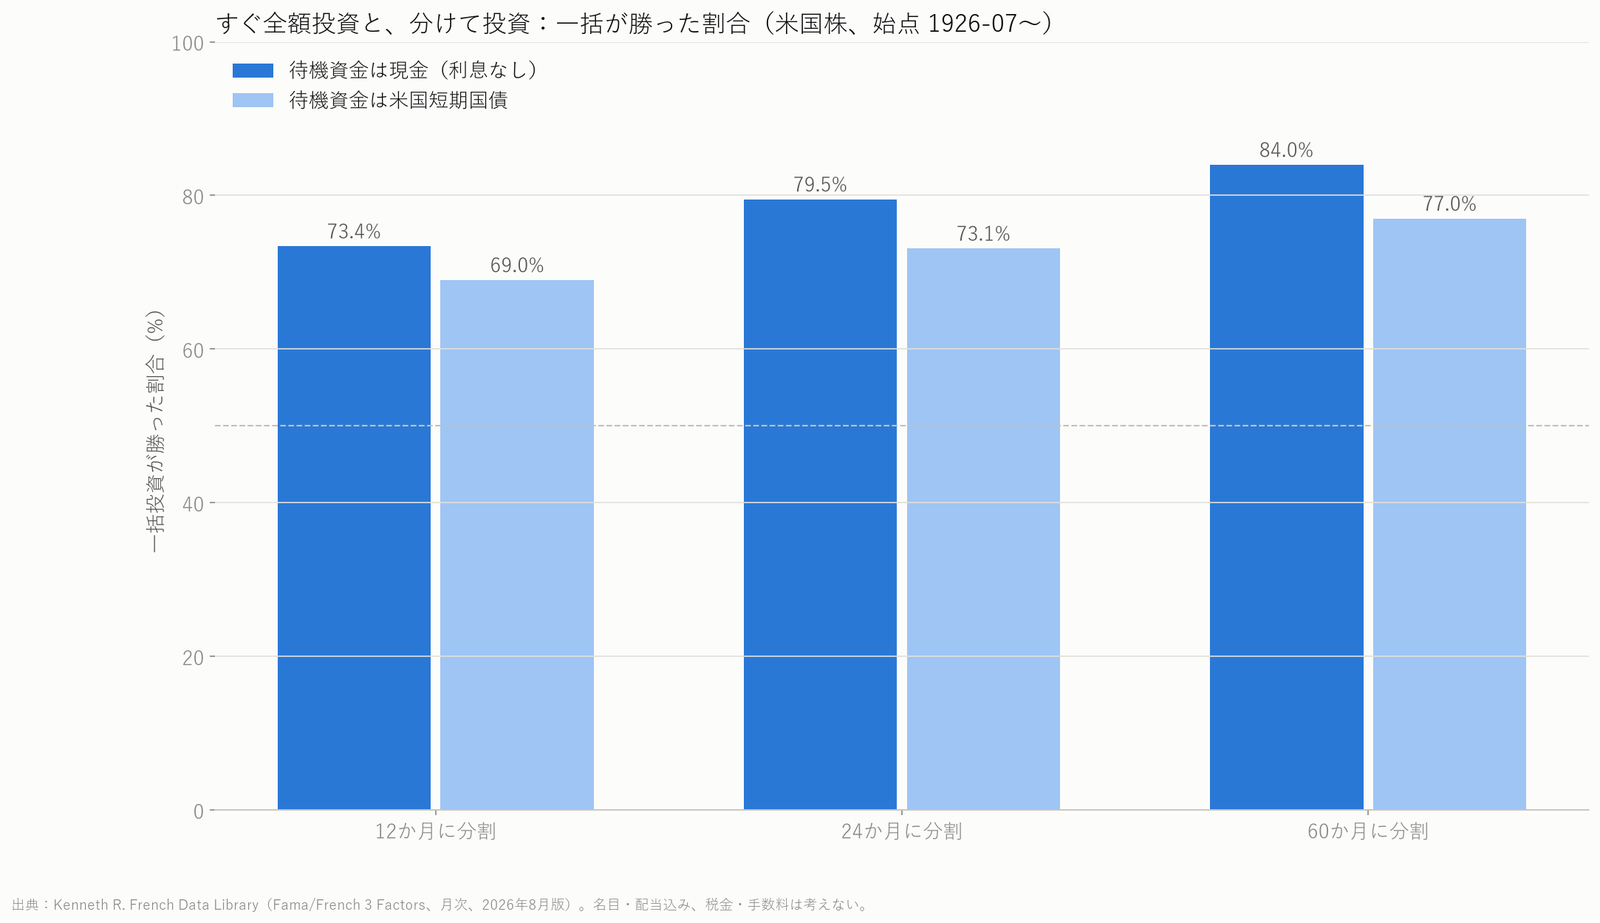
分ける期間を2年、5年と延ばすほど、一括の勝率も平均の差も大きくなりました。
待っているお金を短期国債で運用しても、12か月分割に一括が勝つ割合は69.0%です。
本と同じ期間(始点1997年1月〜2019年12月)だけで見ると、一括の勝率は75.4%、平均の差は4.5ポイントでした。
主張1は、100年に延ばしても本のとおりです。
ただし、負けるときは大きく負ける
一括が負けるのは、1929年の大暴落や2008年のリーマン・ショックの直前に始めた場合です。
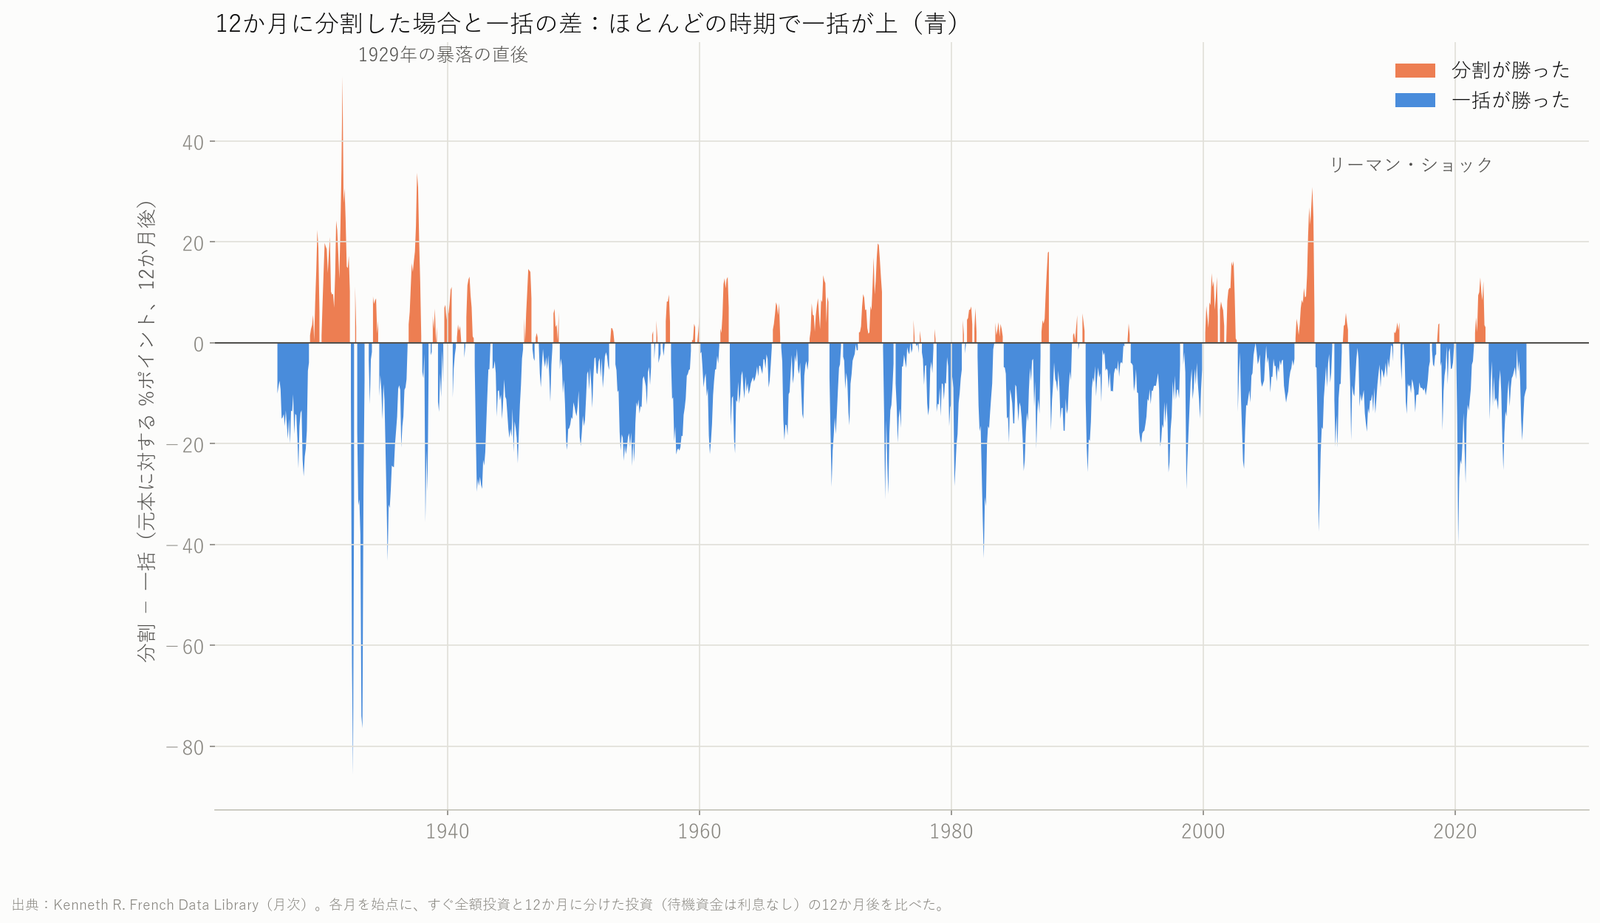
いちばん悪かった1931年9月の始点では、一括は12か月で元本の52.8ポイントも分割に差をつけられました。
ぶれの大きさ(12か月後の資産の標準偏差)も、一括が20.8%で12か月分割は12.0%でした。
標準偏差は、結果がどれだけ散らばるかを表す数字で、大きいほど当たり外れが大きくなります。
- 一括は「平均で勝つ」が、散らばりは分割のほぼ2倍
- 本と同じ期間でいちばん悪かった始点は2008年9月(12か月で−30.9ポイント)
- 勝率7割は「3割は負ける」と同じ意味
なぜ一括が勝つのか|米国株は12か月の75.6%で上がっていた
わけは簡単で、米国株は1926年からの1,191通りの12か月のうち、75.6%で値上がりしていたからです。
上がる期間のほうが多い市場では、分けて待っている時間がそのまま取り逃しになります。
新NISAの年間の枠をいつ埋めるか迷っている人も、この数字が判断の土台になります。
→ 関連:枠を埋めるまでの年数は 新NISA1800万円は何年で埋まるか|月10万で15年、月5万で30年
出典:Kenneth R. French Data Library(2026年8月版)(2026年10月26日確認)
底値で買える「神さま」でも、毎月の積立に72.0%の割合で負けた
主張2の結果は「底値をはずさずに買えても、40年では72.0%のわりあいで積立に負ける」でした。
底値から2か月遅れると、積立の勝率は97.1%まで上がります。
待ちたくなる気持ちは、間違っていない
先に、本も認めている事実を確かめました。
米国株を1930年から2020年のどの日に買っても、その後にもっと安い日が来た割合は93.4%です(23,859日)。
しかも、その安い日が来るまでは中央値でわずか2日でした。
本は95%超としていますが、こちらは配当を含めて計算したぶん、少し低く出ています。
「買ったらすぐさがる」はほぼ避けられないので、待ちたくなる気持ち自体は間違いではありません。
計算の条件:40年×765通り
- 1920年1月〜1983年9月の各月を始点に、40年間を765通り
- 積立:毎月100ドルをすぐ投資する
- 底値買い:毎月100ドルを貯め、「史上最高値と、つぎの史上最高値のあいだの最安値の月」にだけ全額を投資する
- 底値は後から見て決める(=未来を知っている神さまの視点)。期間中の底値は合計141回
- 期間の終わりに残った現金はそのまま数える
- データは S&P総合(配当込み・物価調整後)
物価調整後とは、ものの値段の上がり方を差し引いて、実質の増え方で見るという意味です。
結果:2か月遅れると積立の勝率は97.1%
| 底値買いの時期 | 積立が勝った割合 | 底値買いの成績(積立比、中央値) | 底値買いがもっともよかった場合 |
|---|---|---|---|
| 底値ちょうど | 72.0% | −1.8% | +22.2% |
| 1か月遅れ | 75.6% | −4.6% | +18.9% |
| 2か月遅れ | 97.1% | −7.6% | +1.7% |
| 3か月遅れ | 100.0% | −9.5% | −0.7% |
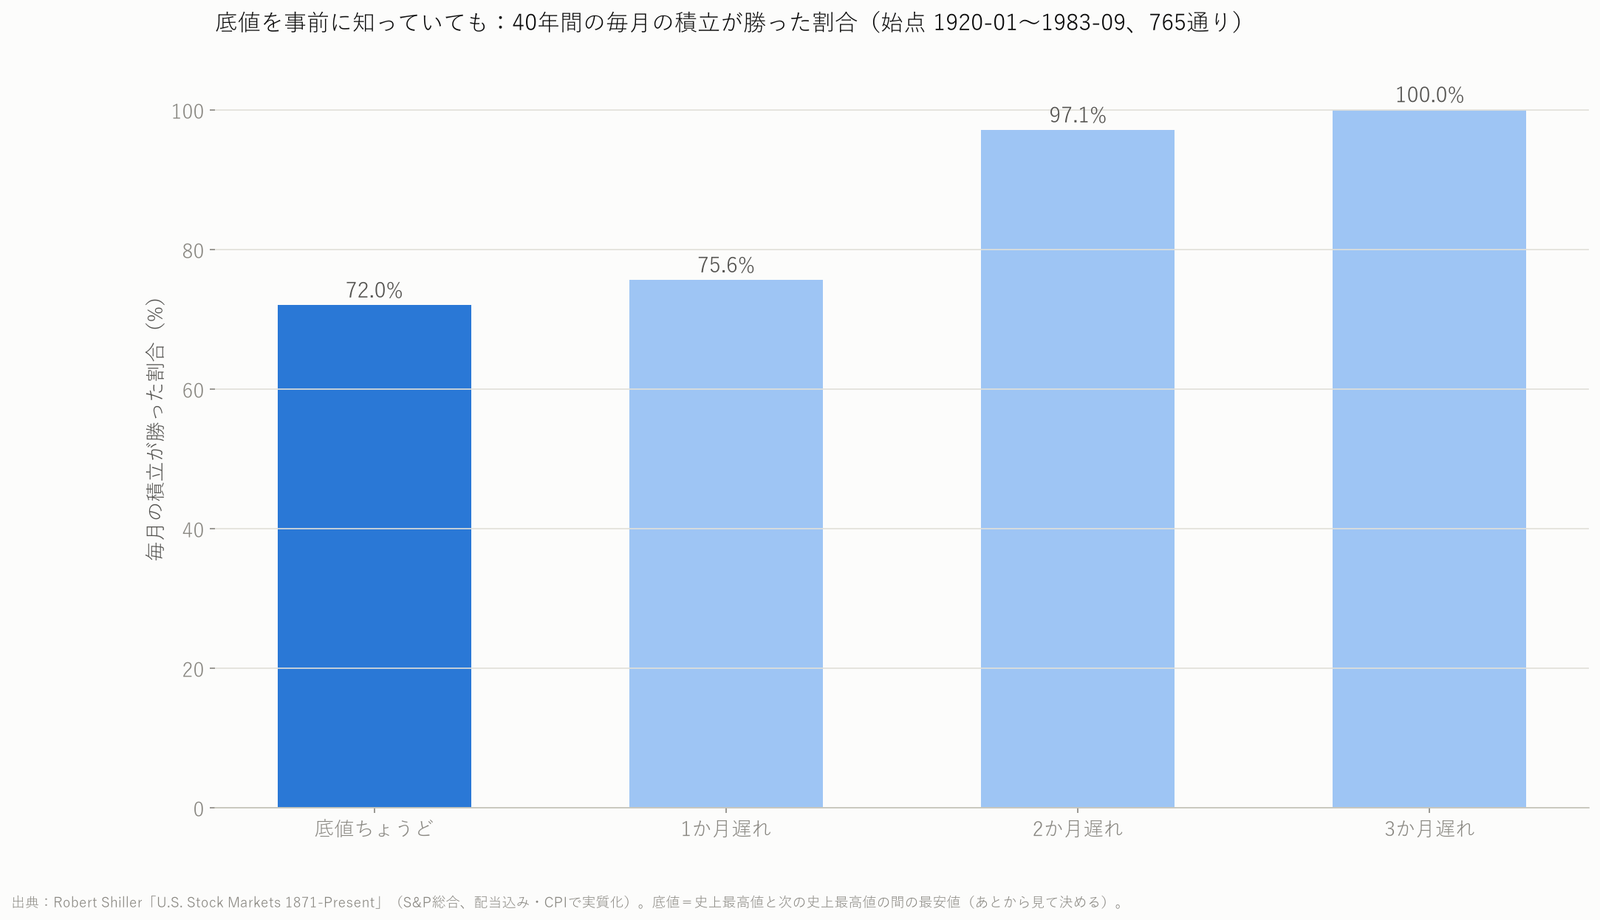
底値ちょうどで買えても、積立との差は中央値でマイナス1.8%でした。
底値買いが勝てたのは、1929年のような大暴落が40年の早い時期に来た場合に限られます。
うまくいった場合でも上乗せは最大22.2%で、待ち続ける苦労のわりに大きくありません。
主張2も、本の数字とほぼ同じ結果になりました。
出典:Robert Shiller「U.S. Stock Markets 1871-Present」(2026年10月26日確認)
日本株は積立が4.64倍、一括が3.35倍|ただし22年半は元本割れが続いた
主張3の結果は、1990年7月から毎月1万円を積み立てると、2026年8月に元本434万円が2,013万円(4.64倍)でした。
同じ日に一括で入れた場合は3.35倍で、アメリカとは逆に積立が上回っています。
日本株の計算の条件
- 日本株全体のリターン(米ドル建て、配当込み)を、日本銀行の月末のドル円レートで円に直した
- 積立:1990年7月から2026年8月まで毎月1万円(434か月、元本434万円)
- 一括:1990年7月の初めに全額を入れる
- ドル円は1990年7月の152.85円から2026年8月の159.57円
日本株の範囲はFrench教授のデータの「日本市場ぜんたい」で、TOPIX(東証に上場する会社全体の指数)とは別物です。
結果:2020年末で2.05倍、2026年8月で4.64倍
| 時点 | 積み立てた元本 | 積立の評価額 | 積立の倍率 | 1990年7月の一括(1→) |
|---|---|---|---|---|
| 2012年12月 | 270万円 | 236万円 | 0.87倍(元本割れ) | 0.51倍 |
| 2020年12月 | 366万円 | 751万円 | 2.05倍 | 1.33倍 |
| 2024年12月 | 414万円 | 1,300万円 | 3.14倍 | 2.19倍 |
| 2026年8月 | 434万円 | 2,013万円 | 4.64倍 | 3.35倍 |
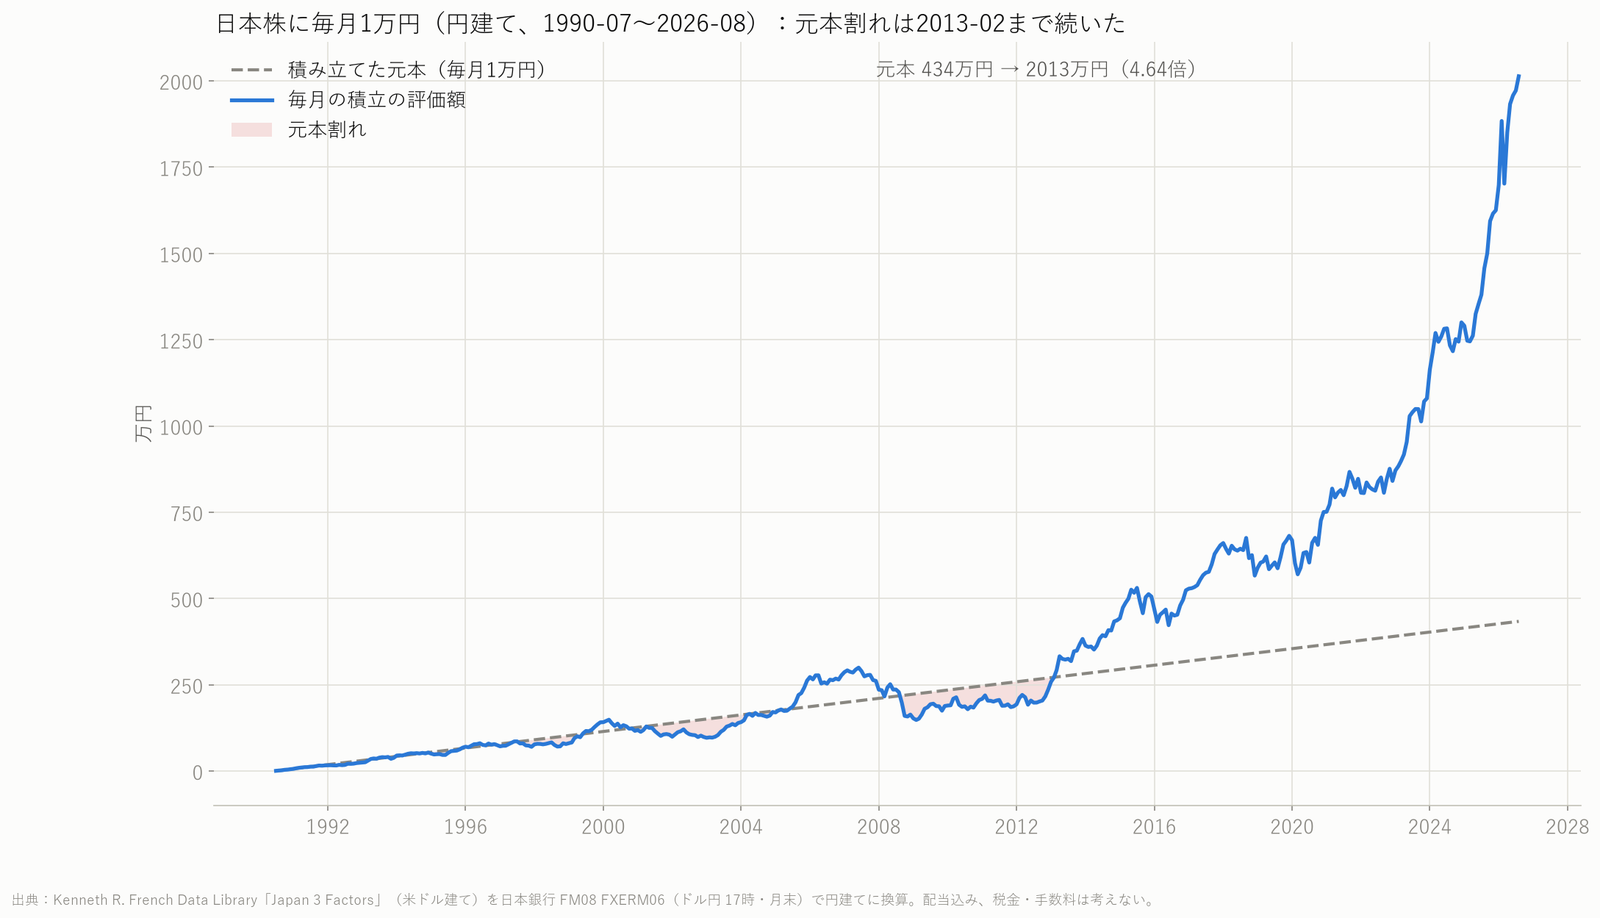
本は「1980年からの40年で、わずかにプラス」と書いていますが、こちらは2020年末の時点で2.05倍でした。
差の主なわけは3つあります。
- 始点の1990年7月は、1989年末の天井からすでに下がった後
- 配当を含めて計算している
- 米ドル建てではなく円建てで見ている
米ドル建てで見ると、積立も一括も3.21倍で差がなくなります。
元本割れは22年半続いた
積立の評価額が元本を下回っていた月は、434か月のうち40.3%ありました。
最後に元本を下回ったのは2013年2月で、始めてから約22年半です。
いちばん深い元本割れは2003年3月のマイナス36.5%でした。
- 積立:元本割れの月が40.3%、最後の元本割れは2013年2月
- 一括:元本割れの月が72.1%、最後の元本割れは2016年11月、年率3.4%
- 「つづけていれば報われた」は結果論で、22年半耐える必要があった
なぜ日本では逆になったのか|12か月で上がった割合は57.9%
先ほどと同じ計算を1990年7月からの期間で行うと、日本株(円建て)が12か月で値上がりしていた割合は57.9%でした。
同じ期間のアメリカは82.3%です。
上がる期間が少ない市場では、一度に買うより時間を分けて買うほうが有利になりやすい、と考えられます。
「一括が有利」という本の結論は、長く上がり続けた米国市場という前提の上にあるわけです。
出典:Kenneth R. French Data Library/日本銀行 時系列統計(2026年10月26日確認)
この検証の限界と、本が向かない人
検証の限界は7つ
- 米国株のデータ:一括と底値買いの検証は米国株。日本の読者がそのまま当てはめられるとは限らない(日本株の検証が反例)
- 月単位:本は日次やS&P500を使うところがあるが、こちらはFrench教授の米国市場全体(月次)
- 月平均の価格:Shiller教授の株価は月の平均値で、底値は月単位でしか決まらない。40年の期間は互いに大きく重なるので、765通りは独立した765回ではない
- 日本株の始点:Frenchのデータは1990年7月から。1989年末の天井で始めた場合はもっと厳しい
- 税金・手数料・為替手数料なし:実際の資産はこれより少なくなる
- 最近の上昇の影響:日本株の4.64倍は2024〜2026年の上昇と円安が大きい(2020年末は2.05倍)
- 日経平均は使っていない:公式データは無断での複製・転載ができないため
日次の「もっと安い日が来るわりあい」は配当込みで、本が使ったダウ平均とは計算のしかたが違います。
本の運用方法そのものの成績は、第三者が検証できる形ではないので対象にしていません。
向いている人・向いていない人
数字から見て、この本が向いているのは次の3つに当てはまる人です。
- まとまったお金をどう入れるか迷っている人
- 安くなるのを待ち続けて、なかなか買えずにいる人
- 気持ちではなくデータで判断したい人
向いていない人も2つあげます。
- 値下がりへの不安が強い人(一括は平均で有利でも、暴落の直前に入れてしまうことはある)
- 短期で結果がほしい人(日本株の積立は報われるまで22年半かかった)
一括のデメリットは、3割の負けに当たったときの差が大きいことです。
注意点として、本のデータは米国株で、上がる期間が少ない市場では分割のほうが有利でした。
対処は、入れた後に下がっても売らずにいられる金額だけを一括にし、残りは期間を区切って分けることです。
本自体も、リスクが気になる人のための方法をいくつか紹介しています。
本に書かれていない3つの視点
1つ目は、平均で勝つことと、自分が勝つことは別だという点です。
一括は7割で勝ちますが、1931年9月の始点のように残りの3割に当たると大きく負けます。
2つ目は、日本の1990年からの30年は「あがりつづける市場」という前提が崩れた例で、積立が一括を上回ったことです。
3つ目は、その積立でも報われるまでに22年半かかり、続けられたかどうかは数字では測れないことです。
→ 関連:同じ方法で別の本を確かめた回は わが投資術の割安小型株は有利か|36年のデータで検証した結果
まとめ|次にやること
- 米国株の100年では、一括が12か月分割に73.4%で勝ち、差は平均5.8ポイント(本のとおり)
- 底値を前もって知っていても、40年では72.0%で毎月の積立に負ける。2か月遅れると97.1%(本のとおり)
- 日本株は1990年からの積立が4.64倍、一括が3.35倍で、積立が上回った(本に書かれていない)
- ただし日本株の積立は、報われるまでに22年半かかった(本に書かれていない)
次にやることは3つです。
- 手元のまとまったお金を「さがっても売らずにいられる額」と「それ以外」に分けてみる
- 一括の3割の負け(最悪で12か月に元本の半分の差)に当たっても、自分が続けられるか考える
- 本を読むなら、第13章と第14章の「いつ買うか」のところを先に読む
検証の過程とグラフは 動画(7分22秒)にまとめています(解説役は架空のキャラクター、音声は合成音声です)。
本を読んでから数字を見直したい人はこちら:『JUST KEEP BUYING 自動的に富が増え続ける「お金」と「時間」の法則』(Kindle版、Amazon)
- → 関連:老後の資産形成はS&P500一本でいい|6,500万円を定率3%で取り崩す方法
- → 関連:15年で5,187万円ためてもFIREは無理だった|月10万円積立シミュレーションの結果
- → 関連:新NISA1800万円は何年で埋まるか|月10万で15年、月5万で30年
- → 関連:インデックス投資の本おすすめ|主張を公開データで確かめて選ぶ
この記事は書籍の主張を公開データで検証したもので、特定の銘柄や金融商品の売買を勧めるものではありません。
投資の判断はご自身の責任でお願いします。
数値は2026年10月17日の計算結果で、データの期間は本文の各表に書いたとおりです。