※本記事にはアフィリエイト広告が含まれます
『投資の大原則[第2版]』の「分散して毎年比率を戻せば、失われた10年でも約2倍」という主張を、公開データで計算し直しました。
結論は、その10年は本のとおりで、その後は逆でした。
- 2000〜2009年:分散+リバランスは1.77倍、米国株だけなら0.96倍(本のとおり)
- 2010年〜2023年9月:米国株だけが4.98倍、分散は2.40倍(本にない)
- リバランスと債券はリスクを減らすことが多いが、「いつでも」ではない(一部支持)
分散や積み立てを「なぜやるのか」を数字で確かめたい人に向けた記事です。
S&P500の取り崩しやFIREの記事とは違い、本の主張をデータに当てはめた結果だけを書きます。
同じ検証をグラフで見たい人は、YouTube「数字で見る投資ラボ」の本編(6分)をどうぞ。
本を手元に置いて読み進めたい人はこちら:『投資の大原則[第2版]』(Kindle版、Amazon)
『投資の大原則』の主張は4つにまとめられる
著者のバートン・マルキールさんは『ウォール街のランダム・ウォーカー』で知られるプリンストン大学の名誉教授です。
チャールズ・エリスさんは、機関投資家に助言するコンサルタントとして長く仕事をしてきた人でした。
初版は2010年で、2018年に出た第2版(日本経済新聞出版社)では「失われた10年」の章が足されています。
数字で確かめられる主張を、4つにしぼりました。
- 主張1:株と債券、国内と海外に分散して毎年比率を戻せば、失われた10年でも約2倍
- 主張2:比率を戻すとリターンが増えるとは限らないが、リスクはいつでも減る
- 主張3:債券は株が下がるときに上がりやすい
- 主張4:最悪の時期に始めても、積み立てなら10年でプラス
主張1:分散+リバランスで、失われた10年も約2倍
失われた10年とは、2000年から2009年までの、米国株がほぼ横ばいだった10年のことです。
本は、債券33%・米国株33%・米国以外の先進国株17%・新興国株17%に分けることを勧めています。
リバランスとは、値上がりで増えた資産を売り、減った資産を買って、比率を元に戻す作業をいいます。
この組み合わせなら、米国株が止まっていた10年でも資産は約2倍になった、というのが第2版の中心の主張でした。
主張2:リバランスはリスクをいつでも減らす
本は1996年からの10年を例に、株60%・債券40%を毎年戻すと年約8.50%、放っておくと8.08%だったと説明します。
リターンの差はわずかですが、値動きの大きさはいつでも小さくなる、というのが2つめです。
主張3と主張4:債券の役割と、積み立ての力
3つめは、株が下がる年には債券が上がることが多いので、両方を持つと下げがやわらぐという話です。
4つめは、米国株の天井だった2000年1月に始めても、毎年同じ額を積み立てれば10年後にはプラスだったという主張でした。
検証に使った公開データ
4つの主張を、次の公開データで順番に確かめました。
| データ | 出どころ | 基準日 |
|---|---|---|
| 米国株・米国以外の先進国株・新興国株(米ドル建て、配当込み) | Kenneth R. French Data Library(2026年8月版) | 1990年7月〜2026年8月(米国株は1926年7月から) |
| 米国株・米国10年国債・消費者物価 | Robert Shiller「U.S. Stock Markets 1871-Present」 | 1871年1月〜2023年9月 |
| 日本株(円建て、配当込み)・全世界株(円建て) | French の国別データ × 日本銀行のドル円(月末) | 日本株は1975年1月から、全世界株は1990年7月から、2026年8月まで |
債券は米国10年国債で代用し、リバランスは毎年1月の初めに行う前提です。
手数料と税金は入れていません。
計算は2026年10月24日に当方が行い、その結果を動画と本記事にまとめました。
出典:Kenneth R. French Data Library/Robert Shiller のデータ/日本銀行 時系列統計(いずれも2026年10月26日確認)
失われた10年は分散が1.77倍、米国株は0.96倍(本のとおり)
まず主張1を、本の比率そのままで計算しました。
結果は、分散+毎年リバランスが1.77倍、米国株だけが0.96倍です。
計算の条件
- 期間は2000年1月から2009年12月までの120か月
- 比率は本のとおり、債券33%・米国株33%・米国以外の先進国株17%・新興国株17%
- 毎年1月の初めに、この比率へ戻す
- 株は配当込み、米ドル建て。債券は米国10年国債のトータルリターン
- 手数料・税金・売買のコストはなし
結果:分散1.77倍、米国株0.96倍
| やり方 | 10年で何倍 | 年率 | 最大の下げ |
|---|---|---|---|
| 分散・毎年リバランス | 1.77倍 | 5.90% | -33.1% |
| 分散・放っておく | 1.63倍 | 4.98% | -33.8% |
| 米国株60%・債券40% | 1.40倍 | 3.42% | -25.5% |
| 米国株だけ | 0.96倍 | -0.38% | -50.3% |
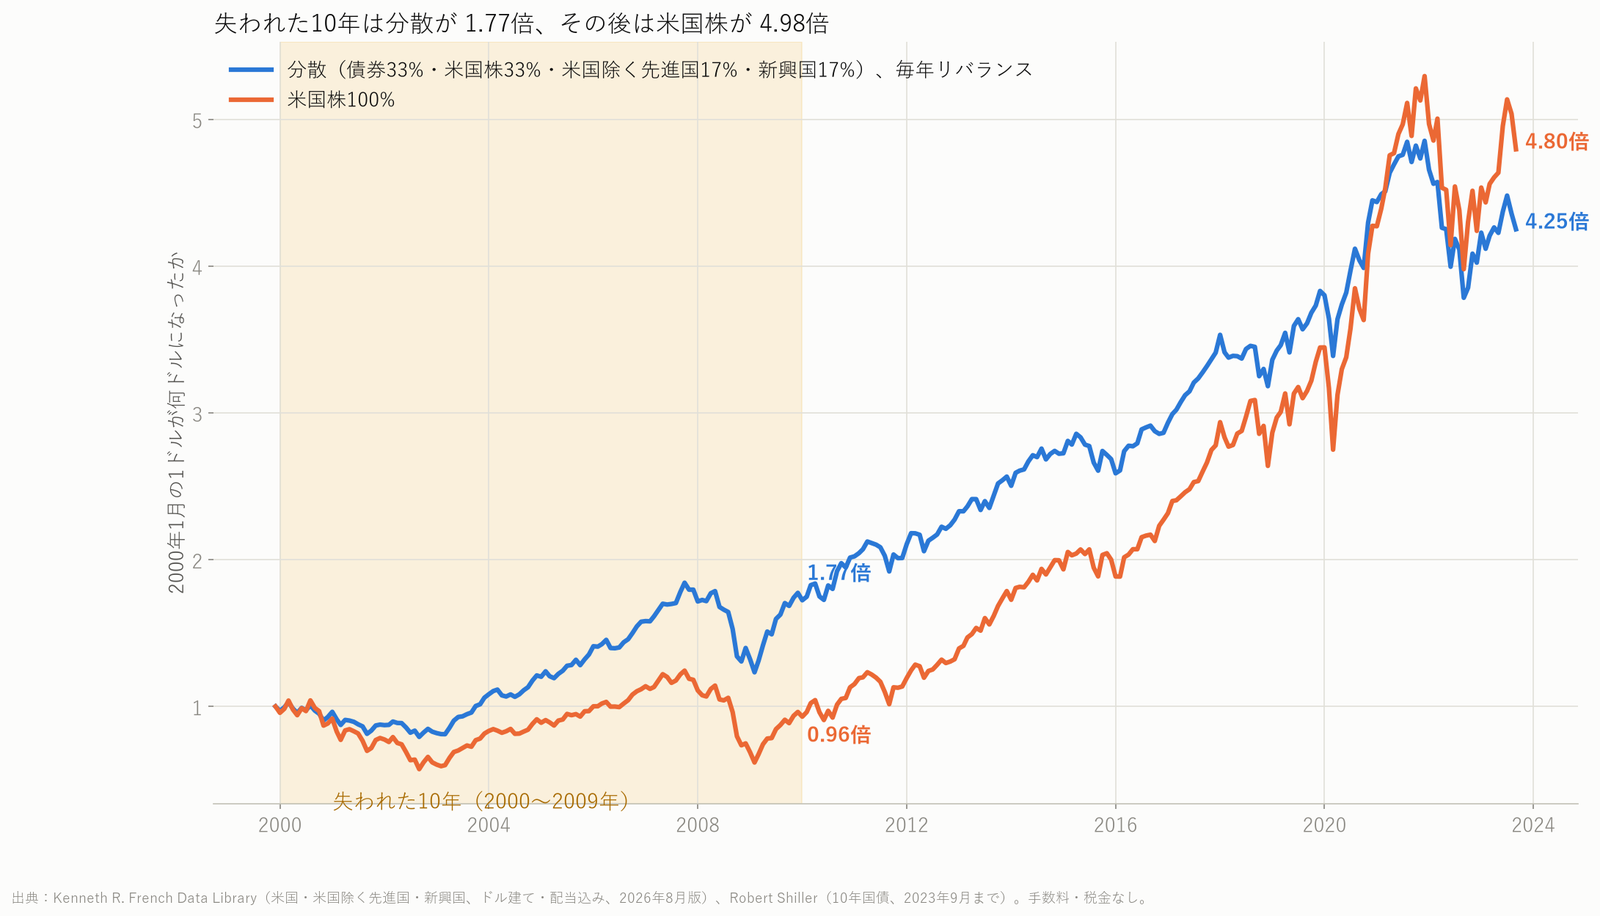
「最大の下げ」は、いちばん高かったところから、いちばん安くなったところまでの下落率です。
米国株だけだと10年持って元本割れで、途中では半分になりました。
分散して毎年戻したほうは1.77倍で、下げも33.1%で止まっています。
本には「15年で年1.5%の上乗せ」という記述もあり、1996〜2010年で計算すると8.54%対7.10%でした。
差は1.44ポイントで、こちらもほぼ本のとおりです。
勝った理由は、新興国株と債券が上がったから
| 資産 | 10年で何倍 | 年率 |
|---|---|---|
| 新興国株 | 2.69倍 | 10.39% |
| 米国10年国債 | 1.91倍 | 6.69% |
| 米国以外の先進国株 | 1.30倍 | 2.63% |
| 米国株 | 0.96倍 | -0.38% |
この10年に米国株以外の3つが上がっていたので、分けて持っていた人が勝ちました。
裏を返すと、米国株以外が上がらない時期には、同じ結果にはなりません。
その後の13年は米国株が4.98倍、分散は2.40倍(本に書かれていない)
ここからは、本が書かれたあとの話です。
同じやり方を2010年1月から2023年9月まで続けると、結果はひっくり返りました。
2010年からの結果
| やり方 | 13年9か月で何倍 | 年率 | 最大の下げ |
|---|---|---|---|
| 米国株だけ | 4.98倍 | 12.39% | -24.8% |
| 米国株60%・債券40% | 3.05倍 | 8.44% | -20.9% |
| 分散・放っておく | 2.71倍 | 7.51% | -23.5% |
| 分散・毎年リバランス | 2.40倍 | 6.56% | -22.0% |
米国株だけなら4.98倍、分散は2.40倍で、半分にも届きません。
この期間の新興国株は1.66倍、米国以外の先進国株は2.04倍、債券は1.31倍でした。
ただし最大の下げは、分散のほうが小さいままです。
→ 関連:米国株だけで持つ考え方は 老後の資産形成はS&P500一本でいい|6,500万円を定率3%で取り崩す方法
10年ずつ280通りでは、分散の勝ちは38.9%
始める月を1か月ずつずらした10年を、280通り作って比べました。
| 始めた年 | 分散が勝った割合 |
|---|---|
| 1990〜1995年 | 0%(すべて米国株の勝ち) |
| 1996年 | 58% |
| 1997〜2004年 | 10割(すべて分散の勝ち) |
| 2005年 | 50% |
| 2006〜2013年 | 0%(すべて米国株の勝ち) |
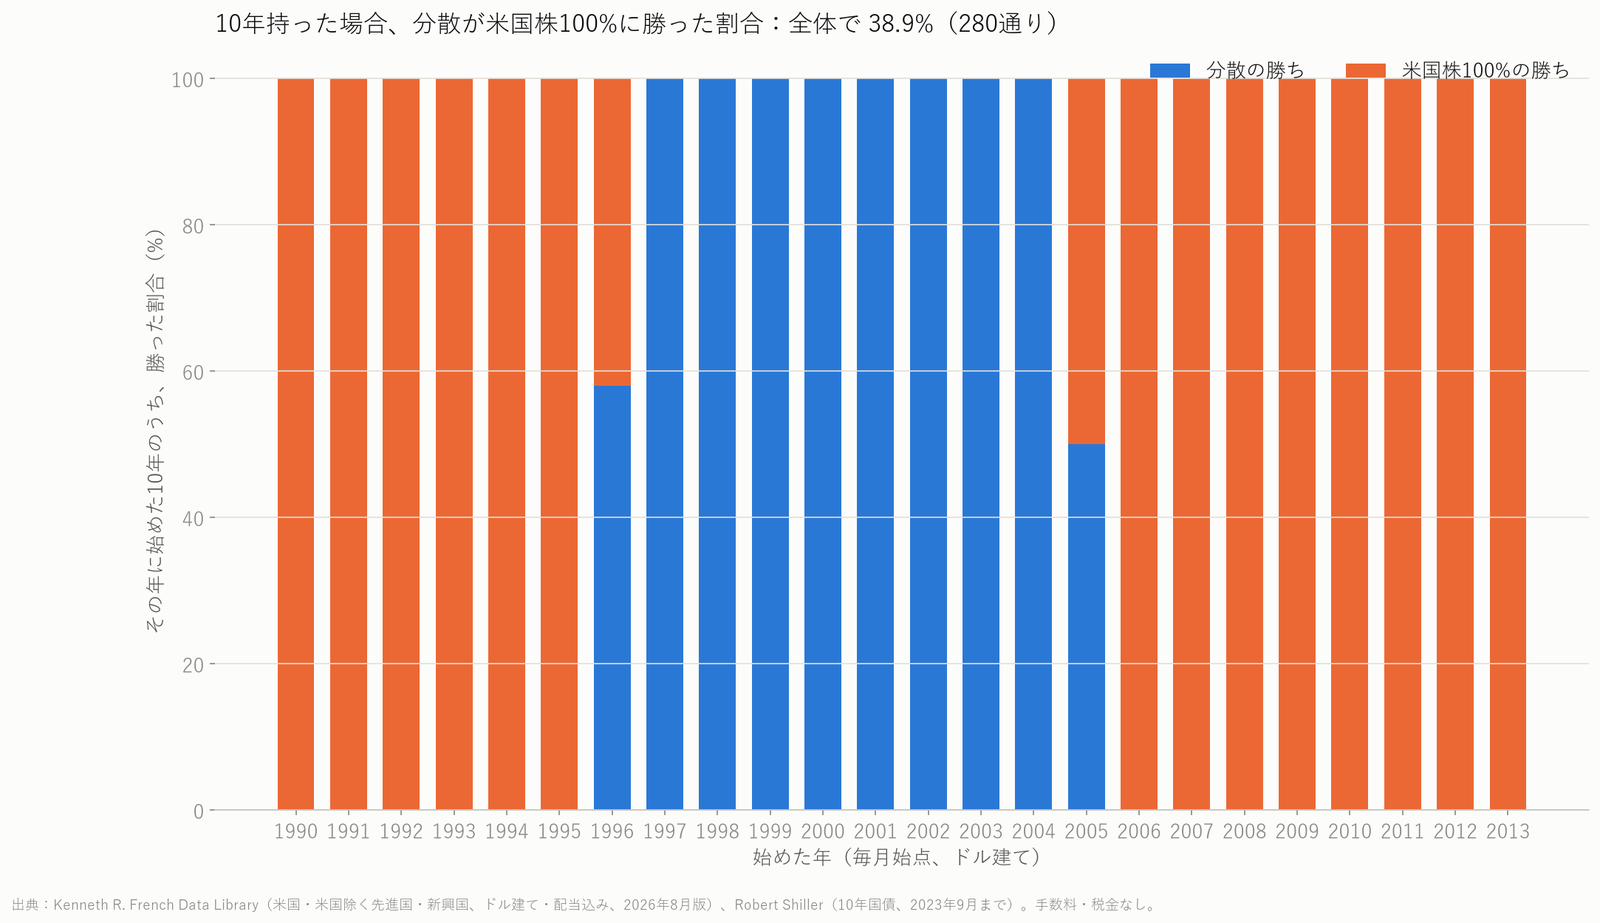
全部合わせると、分散が勝ったのは38.9%でした。
1997年から2004年に始めた人はすべて分散の勝ちで、2006年以降に始めた人はすべて米国株の勝ちです。
この280通りのなかでは、どちらが勝つかは、始めた時期でほぼ決まっていました。
33年全体では米国株24.6倍、分散13.4倍
| やり方 | 33年で何倍 | 年率 | 最大の下げ |
|---|---|---|---|
| 米国株だけ | 24.6倍 | 10.10% | -50.3% |
| 米国株60%・債券40% | 15.9倍 | 8.67% | -25.5% |
| 分散・毎年リバランス | 13.4倍 | 8.11% | -33.1% |
| 分散・放っておく | 12.5倍 | 7.90% | -37.9% |
33年を通すと米国株が勝ちますが、途中で半分になる下げを2回越える必要がありました。
分散は「いちばんをとる方法」ではなく、「おおきく外さない方法」だと数字はしめしています。
リバランスは値動きを7〜9割の期間で小さくした、ただし「いつでも」ではない
主張2は、1871年からの米国の株と債券のデータで確かめました。
株60%・債券40%を「毎年戻す」と「放っておく」で比べています。
本の例(1996〜2005年)は再現できた
本と同じ1996年から2005年の10年では、毎年戻すと年8.51%、放っておくと8.09%でした。
本の「約8.50%と8.08%」と、ほぼ一致します。
最大の下げは、毎年戻すと-17.1%、放っておくと-23.3%です。
1871年からの1,713通りの10年で見ると
| 期間(通り) | リターンが高かった | 値動きが小さかった | 最大の下げが小さかった |
|---|---|---|---|
| 10年(1,713通り) | 62.1% | 71.5% | 76.5% |
| 20年(1,593通り) | 62.3% | 88.8% | 86.6% |
| 30年(1,473通り) | 39.4% | 96.5% | 94.2% |
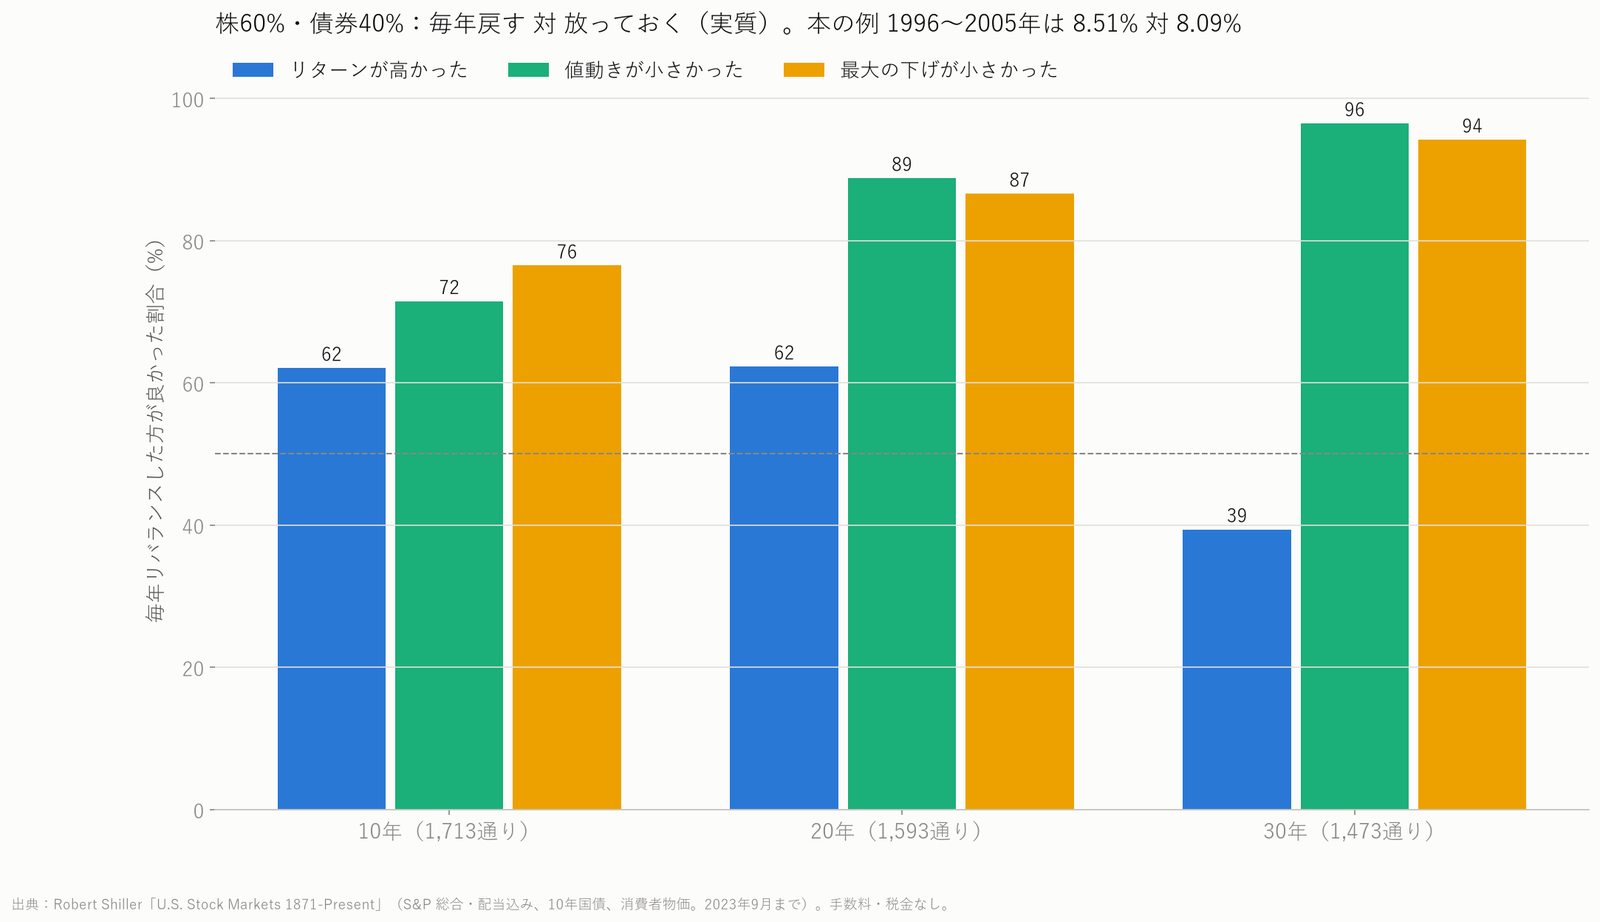
「値動き」は年率の標準偏差で、1年の成績が平均からどれだけばらつくかを表す数字です。
10年では、毎年戻したほうが値動きが小さかったのは71.5%、最大の下げが小さかったのは76.5%でした。
リスクを減らすことが多いものの、残りの2〜3割の期間では放っておいたほうが小さく動いています。
30年までのばすと96.5%になり、長く持つほど本の主張に近づきました。
放っておくと株の比率が上がっていく
放っておいたときの株の比率は、中央値で10年後に68.2%、30年後に81.2%まで増えました。
株が増えた分だけリターンは高くなりやすく、30年ではリターンで勝ったのは39.4%に下がります。
短い期間では、株が下がって比率が勝手に下がり、放っておいたほうが値動きが小さくなることもあります。
だから「いつでも」ではなく、主張2は一部支持としました。
債券は株が下げた42年のうち90.5%で上がった、ただし2022年は両方下げた
主張3は、1871年から2022年までの152年分の年ごとの成績で確かめました。
株が大きく下げた年の債券
| 年 | 株 | 米国10年国債 |
|---|---|---|
| 1931年 | -44.3% | +0.7% |
| 2008年 | -35.6% | +14.8% |
| 1937年 | -32.1% | +3.7% |
| 2002年 | -20.1% | +13.2% |
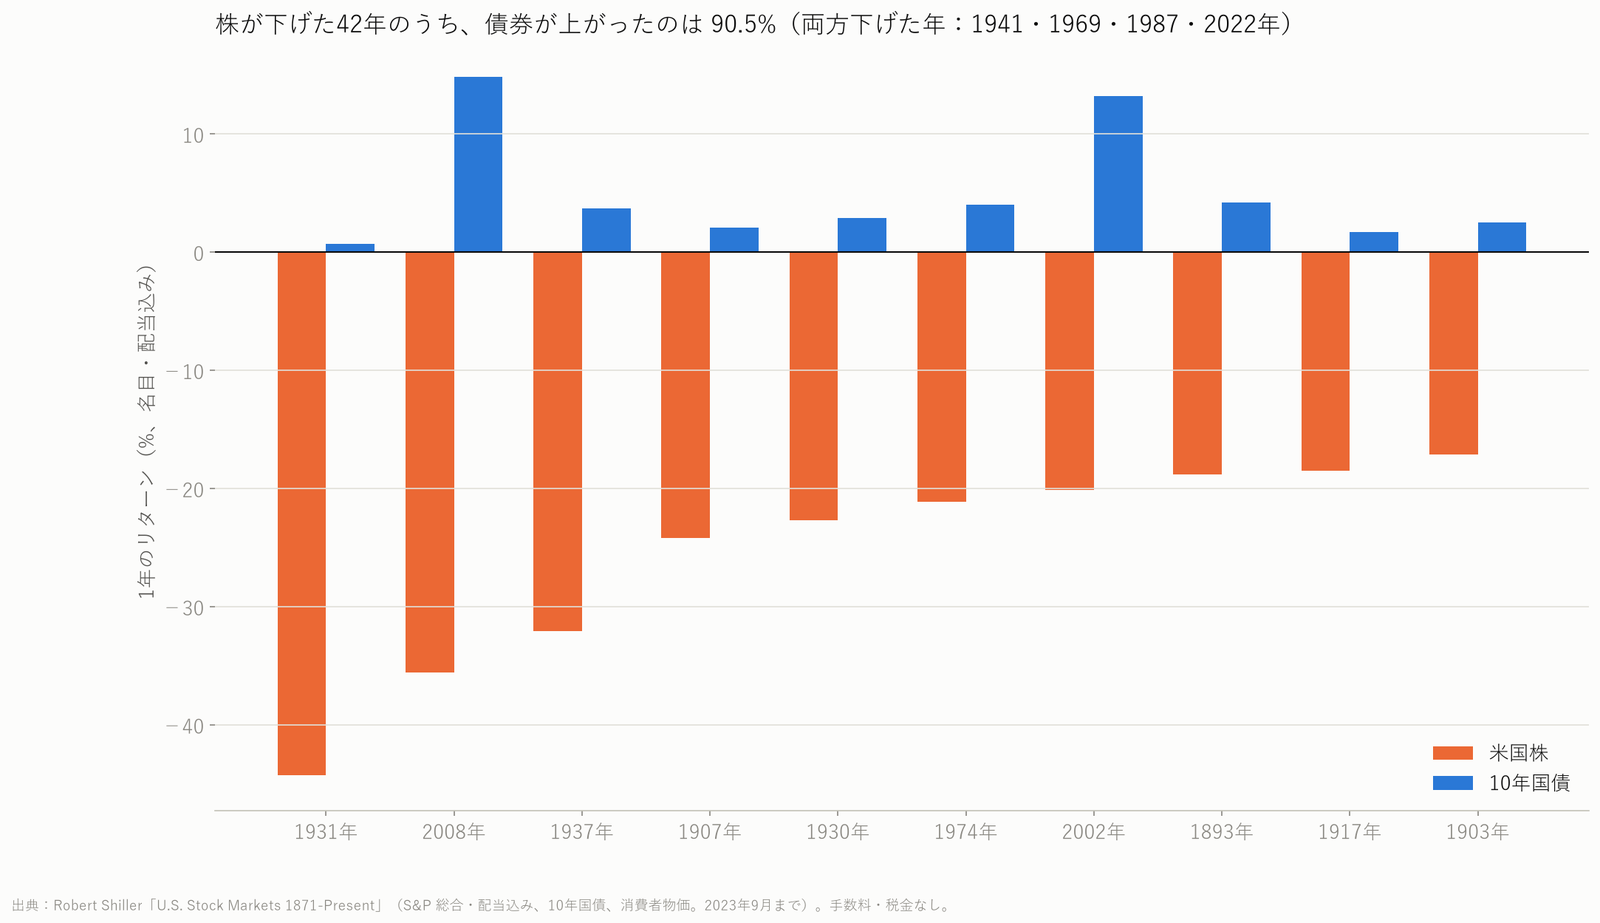
株が下げた年は152年のうち42年あり、そのうち債券が上がった年は90.5%でした。
株がいちばん下げた年には、どれも債券がプラスで、2008年は+14.8%です。
ただし債券は152年全体でも89.5%の年で上がっていて、株が下げた年に特別上がりやすいわけではありません。
両方下げた4つの年と、入れ替わる相関
- 株と債券が両方下げた年:1941年・1969年・1987年・2022年
- 2022年は株が-12.0%、債券が-11.9%(本の第2版が出たあとのこと)
- 株と債券の相関:1970〜1999年は+0.28、2000〜2020年は-0.33、2021〜2023年は+0.43
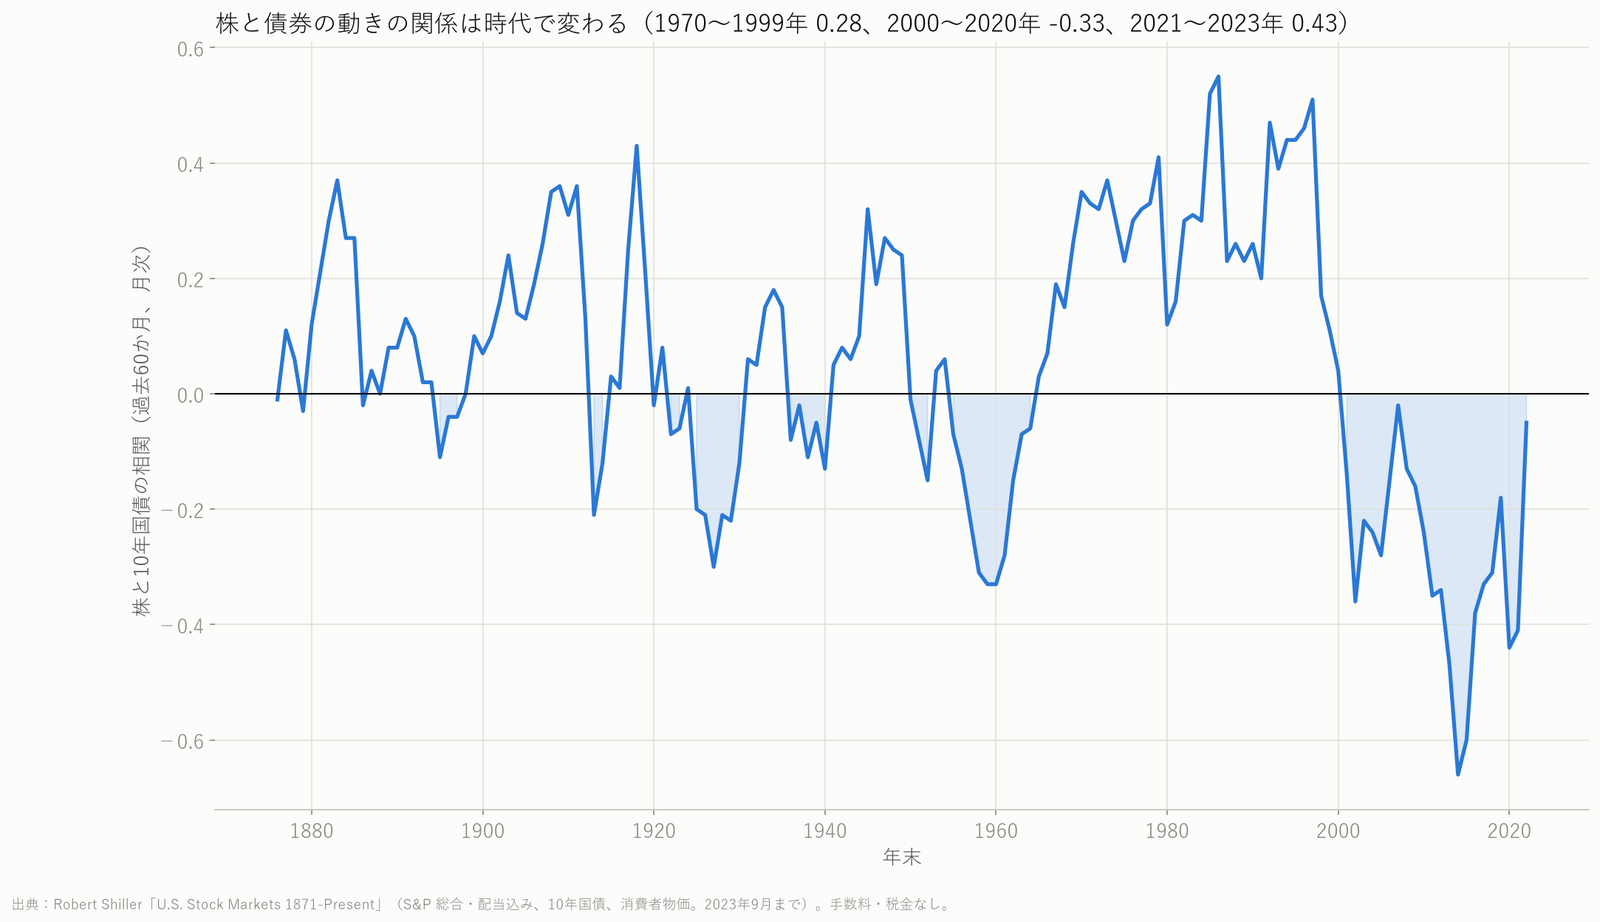
相関は2つの資産が同じ向きに動くほど+1に、逆に動くほど-1に近づく数字です。
2000年から2020年は逆に動く傾向がはっきりしていましたが、2021年からは同じ向きに動いています。
債券が株の下げをやわらげるかどうかは、時代で変わってきました。
最悪の時期からの積み立て|米国は10年でプラス、日本は23年
主張4は、米国株の天井だった2000年1月から積み立てた場合で確かめました。
合わせて、本に書かれていない日本のバブルの天井からの積み立ても計算しています。
2000年1月から米国株を積み立てたら
| やり方 | 最悪の時点 | 10年後 | 20年後 |
|---|---|---|---|
| 毎月同じ額を積み立て | -31.1%(2002年9月) | +11.6% | +202.1% |
| 最初に一括 | -42.7%(2002年9月) | -3.7% | +244.6% |
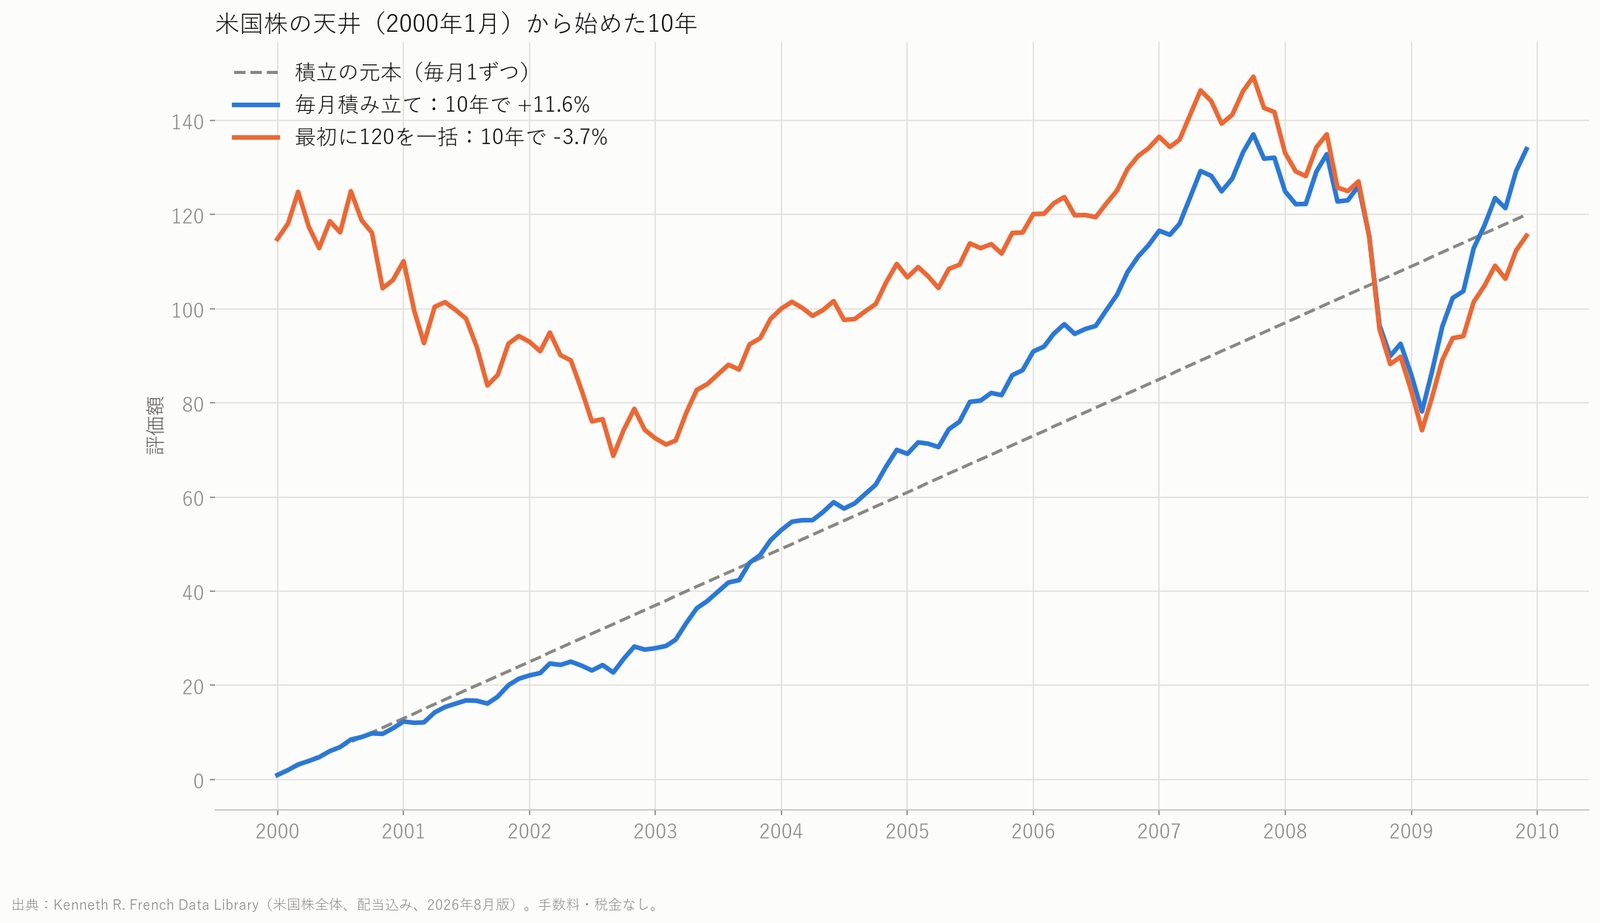
毎月積み立てた人は10年で+11.6%、一括で入れた人は-3.7%でした。
本と同じ毎年1回の積み立てでも+10.2%で、主張4は本のとおりです。
一方20年にのばすと一括のほうが増えていて、上がり続ける時期には一括が有利でした。
日本のバブルの天井から積み立てたら(本にない視点)
1990年1月から日本株を毎月同じ額で積み立てた場合を、円建て・配当込みで計算しました。
| 年末 | 日本株(1990年1月から) | 全世界株(1990年7月から) |
|---|---|---|
| 1995年 | +3.3% | +22.2% |
| 2000年 | -3.5% | +73.3% |
| 2003年 | -13.5% | +49.3% |
| 2008年 | -23.8% | +17.4% |
| 2012年 | -10.1% | +77.8% |
| 2020年 | +108.5% | +301.5% |
| 2025年 | +287.3% | +796.5% |
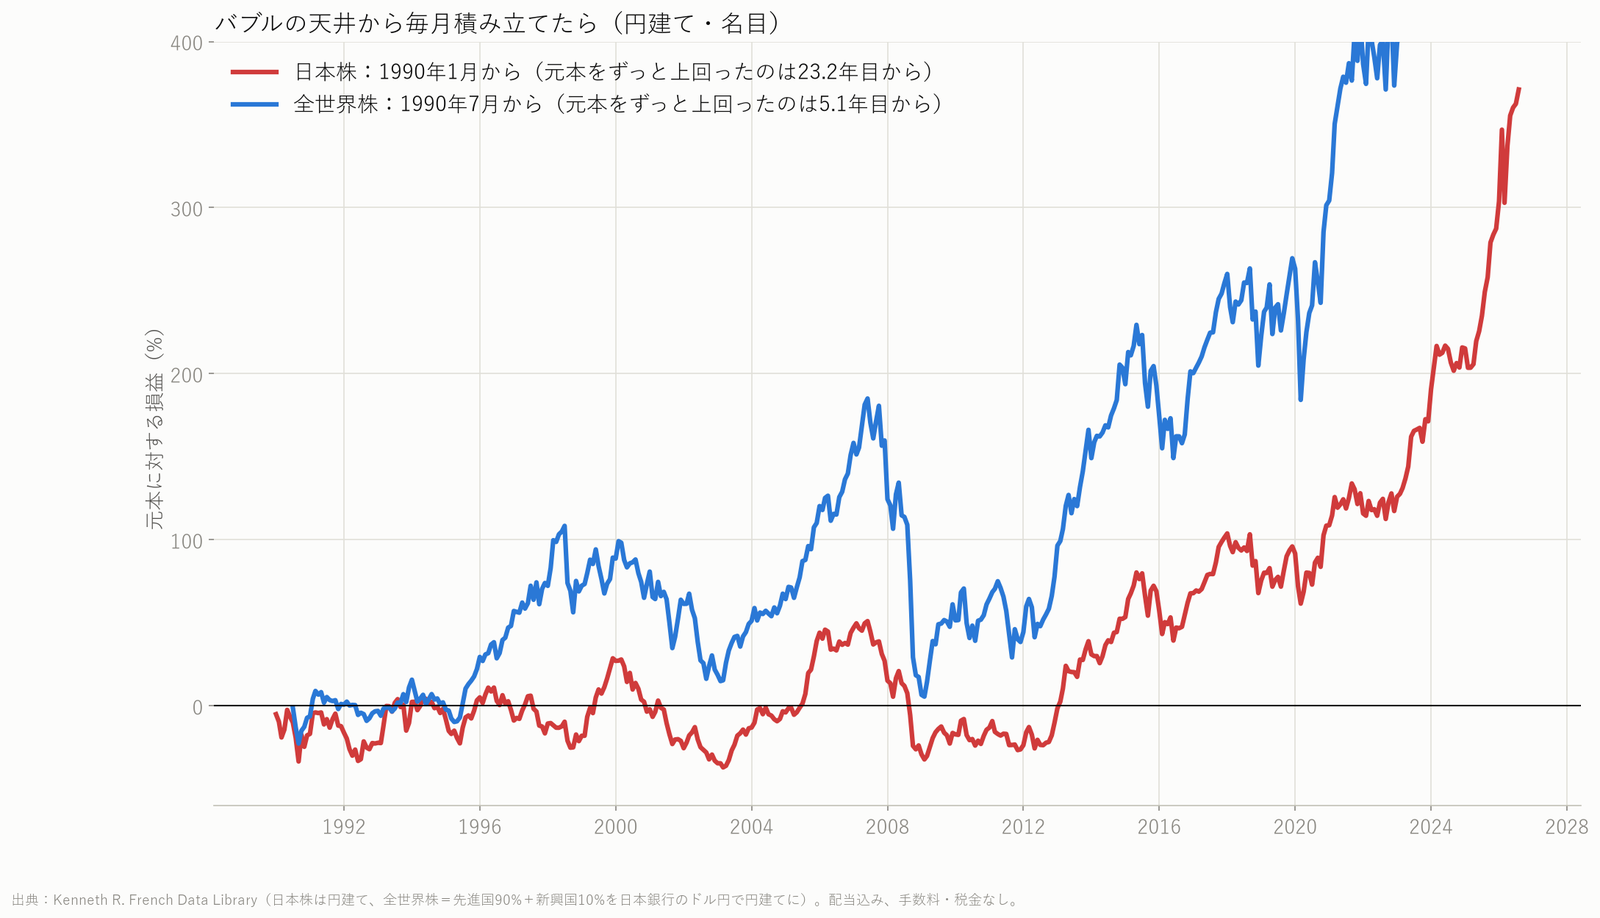
日本株は、元本をずっと上回るようになったのが2013年2月で、23.2年目でした。
それまでの月の44.3%は元本割れで、最悪は2003年3月の-37.0%です。
2026年8月には元本の+371%まで増えましたが、そこまでに長い元本割れを耐える必要がありました。
全世界株なら5.1年目から元本を上回り続け、2026年8月には+924%です。
積み立てでも、1つの国だけでは長く待つことがあります。
この検証の限界と、本が向かない人
検証の限界は6つ
- 債券は米国10年国債で代用した(本は債券市場全体のインデックスを想定)。債券を含む計算は2023年9月まで
- 米国以外の先進国株と新興国株のデータは1990年7月から。それより前の分散は計算していない
- 手数料・税金・リバランスの売買コストは入れていない。リバランスの頻度(毎年以外)も比べていない
- Shiller の株価は月の平均で、月末の値ではない
- 株の成績は主に米ドル建て。円に直すと水準は変わるが、どの系列にも同じ為替がかかる
- 著者2人の運用成績は検証していない。本の「考え方」だけを公開データで試した
過去の結果であって、将来を約束するものではありません。
特定の商品や比率を勧める記事でもありません。
向いている人・向いていない人
数字から見て、この本が向いているのは次の人です。
- 投資の基本を1冊で押さえたい人
- 積み立てや分散を「なぜやるのか」から知りたい人
- 下げの大きさを減らすことを、いちばんの狙いにしている人
向いていない人もあげます。
- 分散すればいちばんよい結果になる、と期待する人(2010年からの13年は米国株に大きく負けた)
- 指数に負ける時期が耐えられない人
- 商品や比率を具体的に決めてほしい人(本は米国の制度が前提)
分散のデメリットは、上がり続ける資産があるときに、その資産だけを持った人に負けることです。
注意点として、その負けは1年や2年ではなく、10年続くことがありました。
対処は、分散を「いちばんをとる方法」ではなく「おおきく外さない方法」として、負ける時期を前提に比率を決めることです。
本に書かれていない2つの視点
1つめは、失われた10年に分散が勝った理由が、新興国株と債券が上がっていたことにあった点です。
その2つが上がらなかった2010年からは、同じやり方が米国株の半分の成績にとどまりました。
2つめは、2022年のように株と債券が両方下げる年が、本が出たあとに起きたことです。
債券が株の下げをやわらげる前提は、時代によって崩れることがあります。
まとめ|次にやること
- 失われた10年(2000〜2009年)は分散が1.77倍、米国株は0.96倍(本のとおり)
- その後の13年9か月は米国株が4.98倍、分散は2.40倍。10年ずつでは分散の勝ちは38.9%(本に書かれていない)
- リバランスが値動きを小さくしたのは10年で71.5%、30年で96.5%。「いつでも」ではない(一部支持)
- 株が下げた年の90.5%で債券は上がったが、2022年は両方下げた(一部支持)
- 2000年1月から米国株を積み立てると10年で+11.6%(本のとおり)。日本株をバブルの天井からだと元本を上回り続けるまで23.2年
次にやることは3つです。
- 自分の資産の比率を書き出し、1年でどれだけずれたかを見る(ずれていなければ戻す作業はいらない)
- 分散が米国株に10年負ける時期が来ても、続けられる比率かを考えてから決める
- 本を読むなら、第2版で足された第Ⅵ章から読む
検証の過程とグラフは 動画(5分39秒)にまとめています(解説役は架空のキャラクター、音声は合成音声です)。
本を読んでから数字を見直したい人はこちら:『投資の大原則[第2版]』(Kindle版、Amazon)
- → 関連:わが投資術の割安小型株は有利か|36年のデータで検証した結果
- → 関連:新NISA1800万円は何年で埋まるか|月10万で15年、月5万で30年
- → 関連:15年で5,187万円貯めてもFIREは無理だった|月10万円積立シミュレーションの結果
この記事は書籍の主張を公開データで検証したもので、特定の銘柄や金融商品の売買を勧めるものではありません。
投資の判断はご自身の責任でお願いします。
数値は2026年10月24日の計算結果で、データの基準日は本文の各表に書いたとおりです。