※本記事にはアフィリエイト広告が含まれます
『バフェットとソロス 勝利の投資学』の教えをルールにして、普通の人がそのとおり投資したらどうなるかを公開データで計算しました。
結論は「達人の記録は本物でも、ルールだけ真似た人は達人の結果にならない」でした。
- バークシャーの60年は年率19.95%でS&P500の約2倍、ただし直近10年は市場に負けた
- ランダムに5銘柄へ集中すると、勝つ確率は上がらず、損をする確率が13.8%に増えた
- 買値から10%下げたら売るルールは+1.84%で、持ち続けた+20.38%に大きく負けた
本を読んで、集中投資や損切りを数字で確かめたい人に向けた記事です。
S&P500やNISAの記事とは違い、ルールを市場に当てはめた結果だけを書きます。
グラフで見たい人はYouTube「数字で見る投資ラボ」の本編(6分)をどうぞ。
23の習慣を手元で読みたい人はこちら:『バフェットとソロス 勝利の投資学』(Kindle版、Amazon)
『バフェットとソロス 勝利の投資学』の教えを4つのルールにした
この本は、数字の主張がほとんどない「心構えの本」です。
そこで今回は、本の数字を確かめるのではなく、教えをルールに置き換えて試しました。
ルールは当方が決めたもので、著者やバフェット氏がそのルールで投資しているわけではありません。
著者と本について
著者のマーク・ティアーさんはオーストラリアの著述家で、日本語版は望月衛さんの訳です。
2005年9月にダイヤモンド社から出た本で、ウォーレン・バフェットとジョージ・ソロスに共通する23の習慣をまとめています。
二人の個人資産や、著者自身の成績は、この記事では扱いません。
ルールにした4つの教え
23の習慣のうち、数字で確かめられる形にできたのは、次の4つでした。
- 教え1:達人の記録。バフェット氏は市場に勝ち続けてきた(第1章)
- 教え2:卵は一つのかごに。分散は平凡な結果しか生まない(第7章)
- 教え3:買う前に、いつ売るかを決めておく。例として「買値から10%下げたら売る」(第14章)
- 教え4:持っているものを守れ。半分失うと、倍にしないと戻らない(第3章)
「予測をしない」「まちがいを認める」などの習慣は、ルールに置き換えられないので外しました。
サブとして、第8章の「売らずにもって税金を先送りする」も計算しています。
検証につかった4つの公開データ
| データ | 出どころ | 期間 |
|---|---|---|
| バークシャーの1株あたり市場価値とS&P500(配当込み) | Berkshire Hathaway「2024年 株主への手紙」の表 | 1965〜2024年(60年) |
| 日本の全上場銘柄の日足(調整済み終値) | J-Quants | 2024年7月25日〜2026年7月24日(3,916〜3,935銘柄) |
| 米国株(配当込み)と物価 | Robert Shiller | 1871年〜2023年9月 |
| 日本株(円建て・配当込み) | Kenneth R. French Data Library | 1975〜2025年 |
集中投資と損切りの計算は株価だけで、配当・手数料・税金は入れていません。
途中で上場廃止になった銘柄は、最後の終値で売ったことにして、生き残った銘柄だけに偏らないようにしました。
計算は2026年10月25日に当方が行い、その結果を動画と本記事にまとめています。
出典:Berkshire 2024年 株主への手紙/J-Quants/Shiller データ/French Data Library(2026年10月26日確認)
達人の記録は本物、ただし直近10年は市場に負けた(1965〜2024年)
教え1から見ると、60年の通算では本のとおりでした。
ただし10年ごとに割ると、最近の20年は市場とほぼ同じで、直近10年は下回っています。
60年で年率19.95%、S&P500の約2倍
バークシャー・ハサウェイは毎年、株主への手紙に1965年からの成績表を載せています。
その表から当方が計算し直すと、1株あたり市場価値の年率は19.95%でした。
同じ期間のS&P500(配当込み)は10.43%で、ほぼ2倍の差です。
- 60年で資産は約5万5千倍(S&P500は386倍)
- 市場に勝った年は60年のうち40年
- マイナスの年は11回で、最悪は1974年の−48.7%
S&P500とは、米国の代表的な500社の株価をまとめた指数で、米国株全体の値動きの目安です。
本に出てくる「年率24.7%」は、バークシャー以前のパートナーシップ時代を含む別の数字で、この表では確かめられません。
10年ごとに見ると、最近の20年は互角
| 期間 | バークシャー | S&P500 | 勝った年 |
|---|---|---|---|
| 1965〜1984年 | 26.08% | 7.80% | 14/20 |
| 1985〜2004年 | 23.57% | 13.21% | 13/20 |
| 2005〜2024年 | 10.77% | 10.36% | 13/20 |
| 2015〜2024年 | 11.66% | 13.10% | 6/10 |
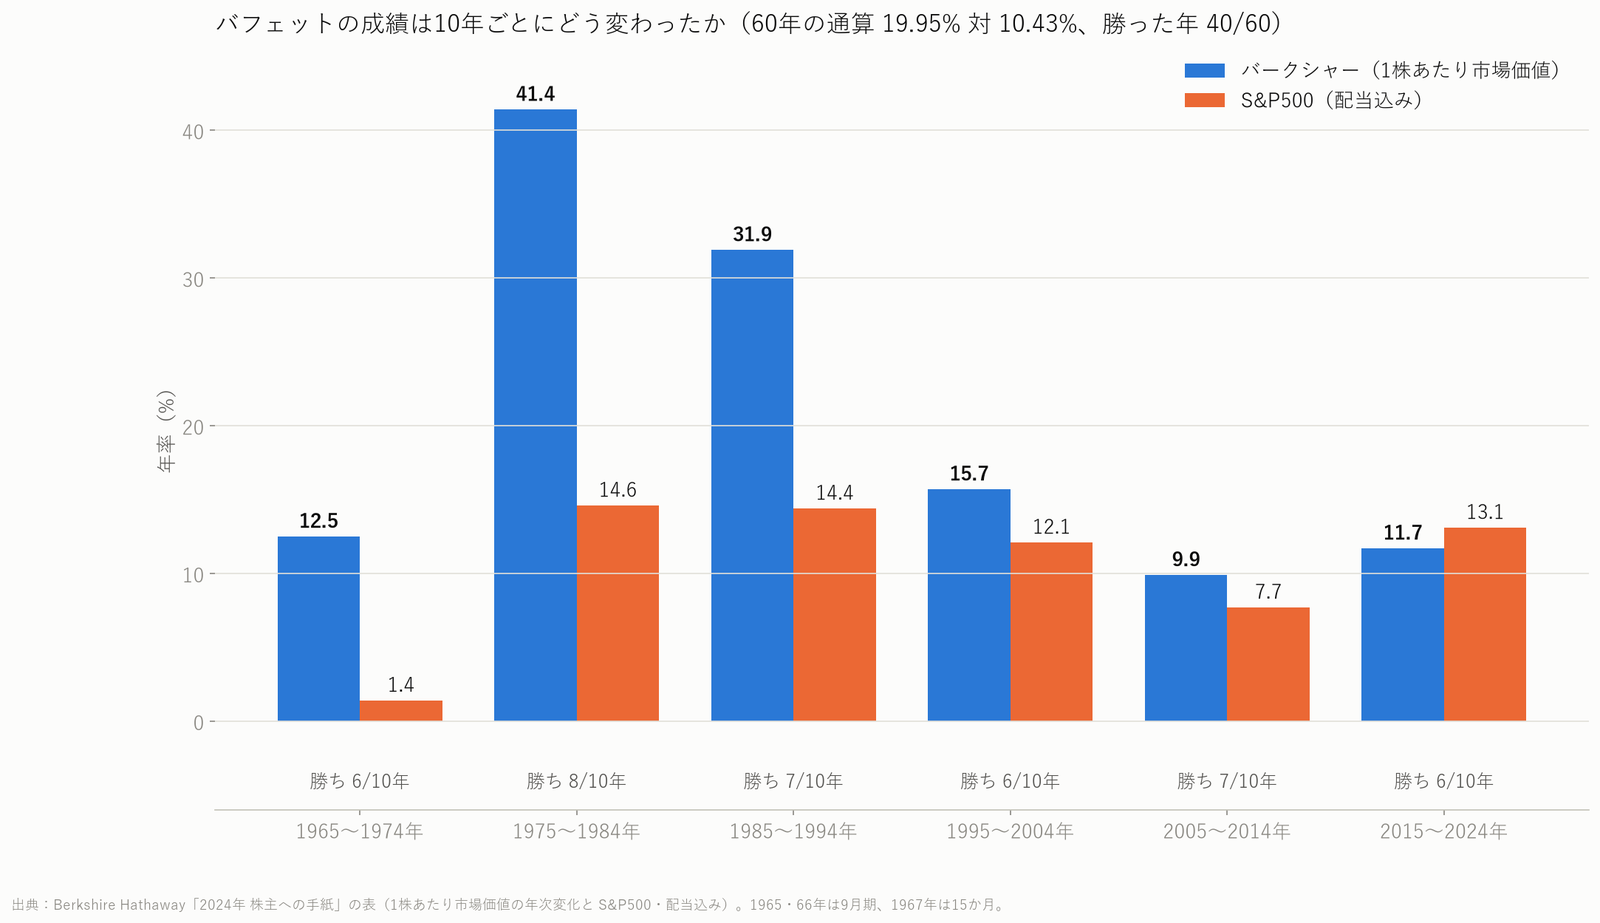
1975年からの10年は年率41.4%対14.6%で、差がもっとも大きい時期でした。
2005年からの20年は10.77%対10.36%で、ほぼ互角です。
直近の2015年からの10年は11.66%対13.10%で、市場に負けました。
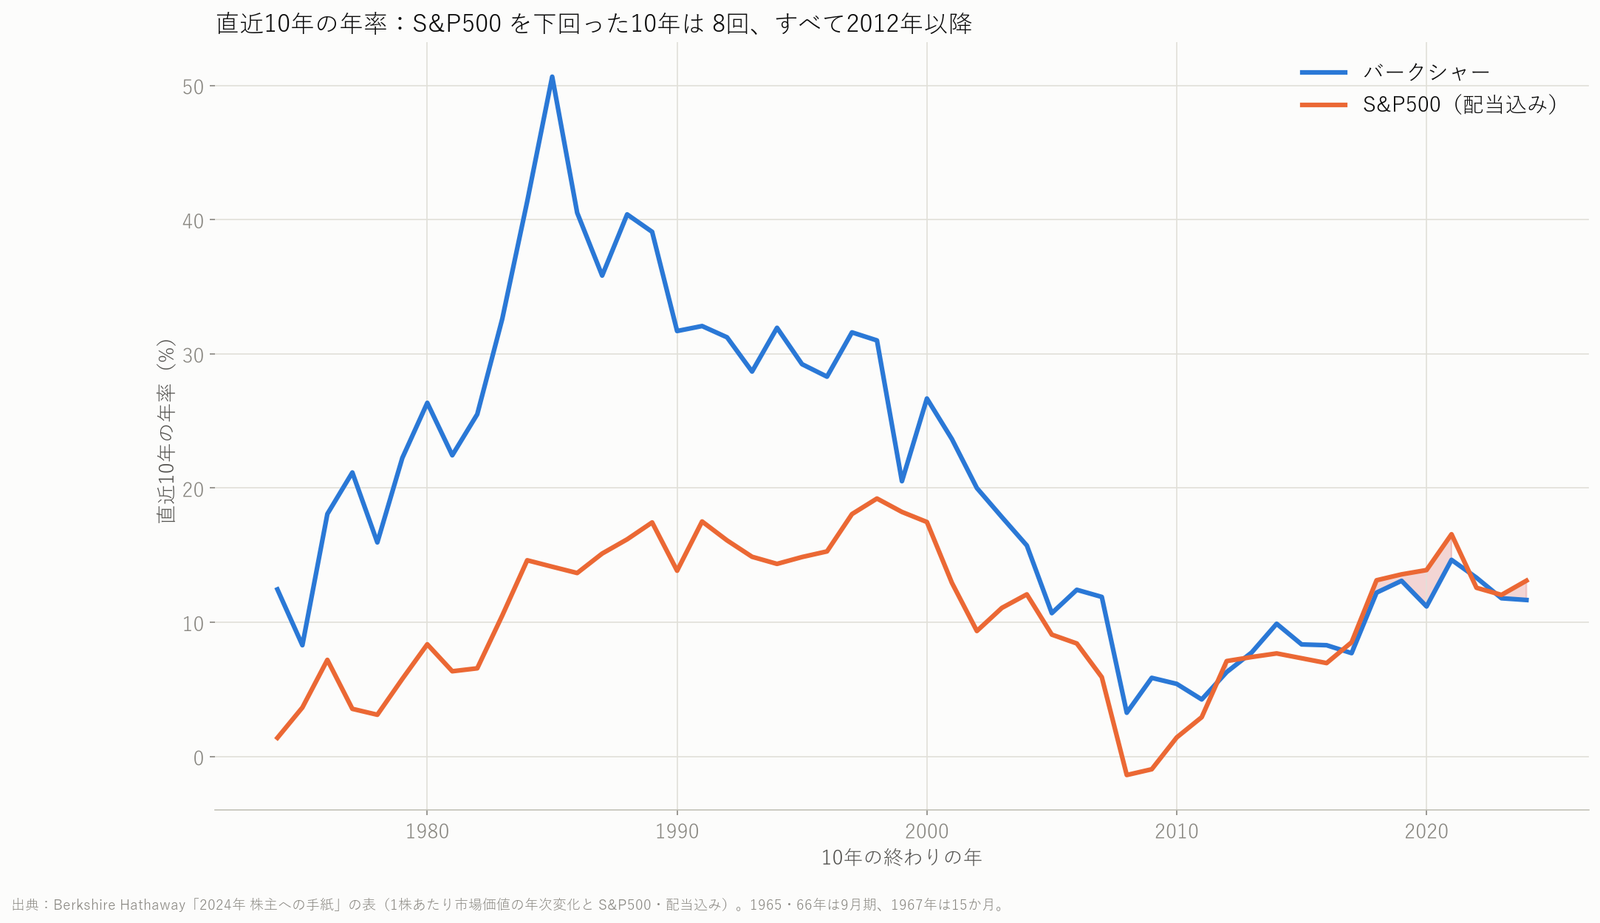
終わりの年をずらして「直近10年の年率」を並べると、市場を下回ったのは8回あり、すべて2012年以降です。
達人の記録は本物ですが、資産が大きくなった最近は市場と変わらない、というのが数字の答えでした。
ランダムな5銘柄への集中は、勝つ確率が上がらず損をする確率が増えた
教え2の集中投資は、普通の人がやると本と違う結果になりました。
5銘柄に集中しても市場の平均に勝つ確率は4割ほどで、100銘柄に分散しても5割弱です。
計算の条件
- 日本の全上場3,916銘柄から、ランダムに1・5・20・100銘柄を選ぶ
- 2024年7月25日から2026年7月24日まで、等金額で2年持つ
- それぞれ20,000通り試し、全銘柄の平均(+28.49%)とTOPIX連動ETF(+48.15%)と比べる
- 配当なし、手数料と税金なし。上場廃止は最後の終値で売ったことにする
TOPIXは東証に上場する会社全体の値動きを表す指数で、ETFはそれに連動する上場投資信託です。
「全銘柄の平均」は、始点にあった全銘柄を等金額で持った場合の成績を指します。
結果:5銘柄で平均に勝ったのは41.9%
| 銘柄数 | 平均に勝った | ETFに勝った | 損をした | 下位10% | 上位10% |
|---|---|---|---|---|---|
| 1 | 36.1% | 23.4% | 34.4% | −29.7% | +93.9% |
| 5 | 41.9% | 20.4% | 13.8% | −3.4% | +66.7% |
| 20 | 44.3% | 10.2% | 1.1% | +10.5% | +48.4% |
| 100 | 47.7% | 0.7% | 0.0% | +19.9% | +37.6% |
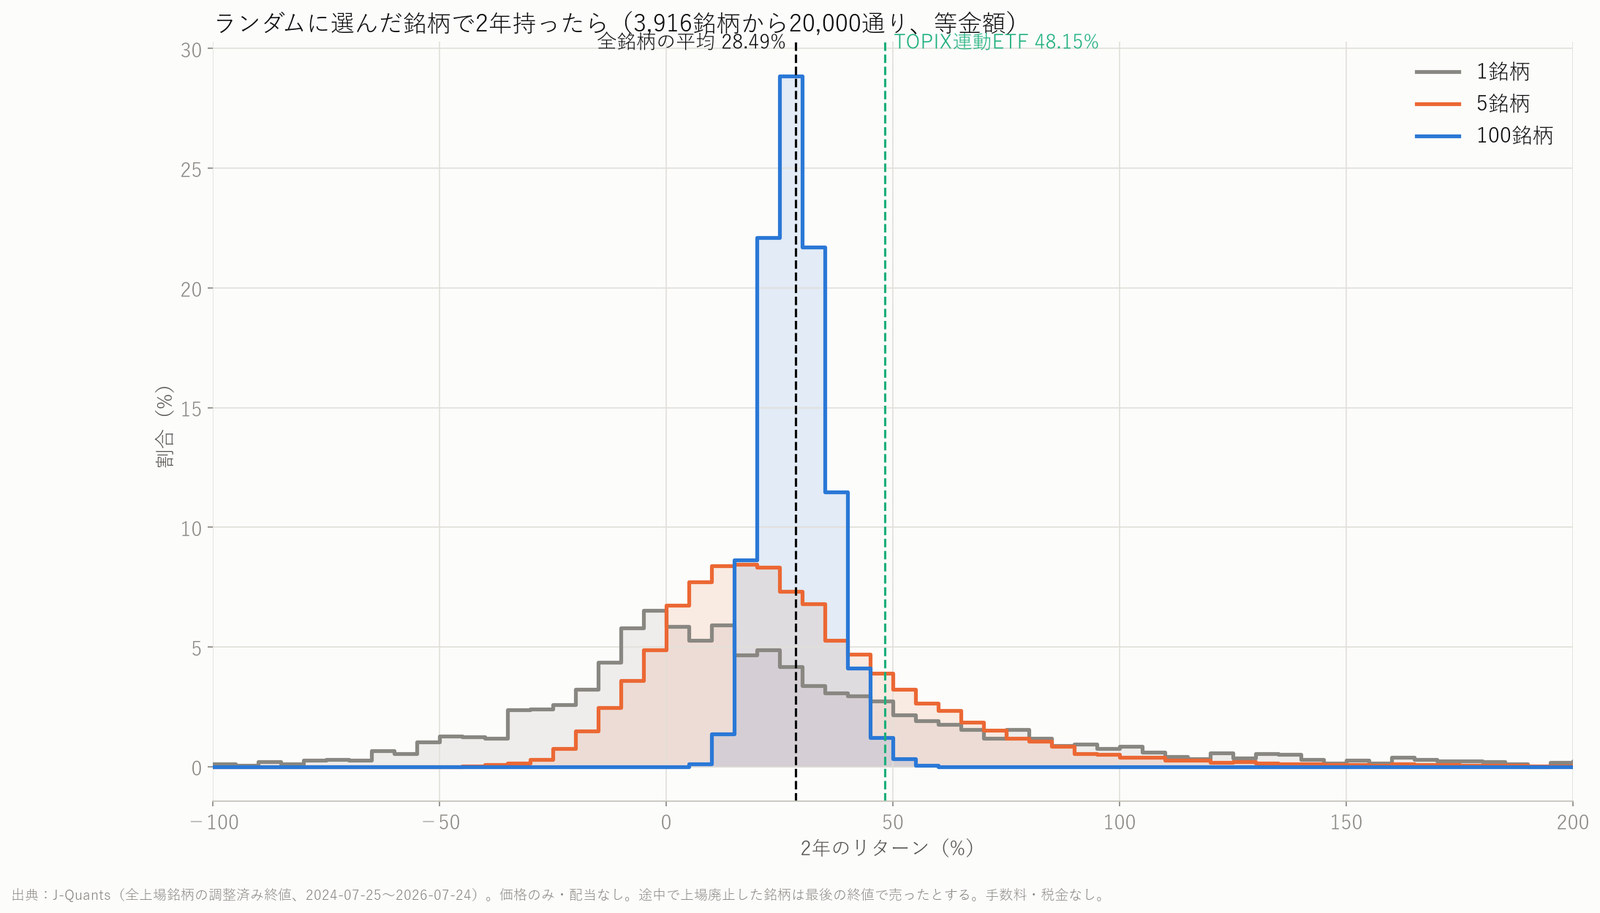
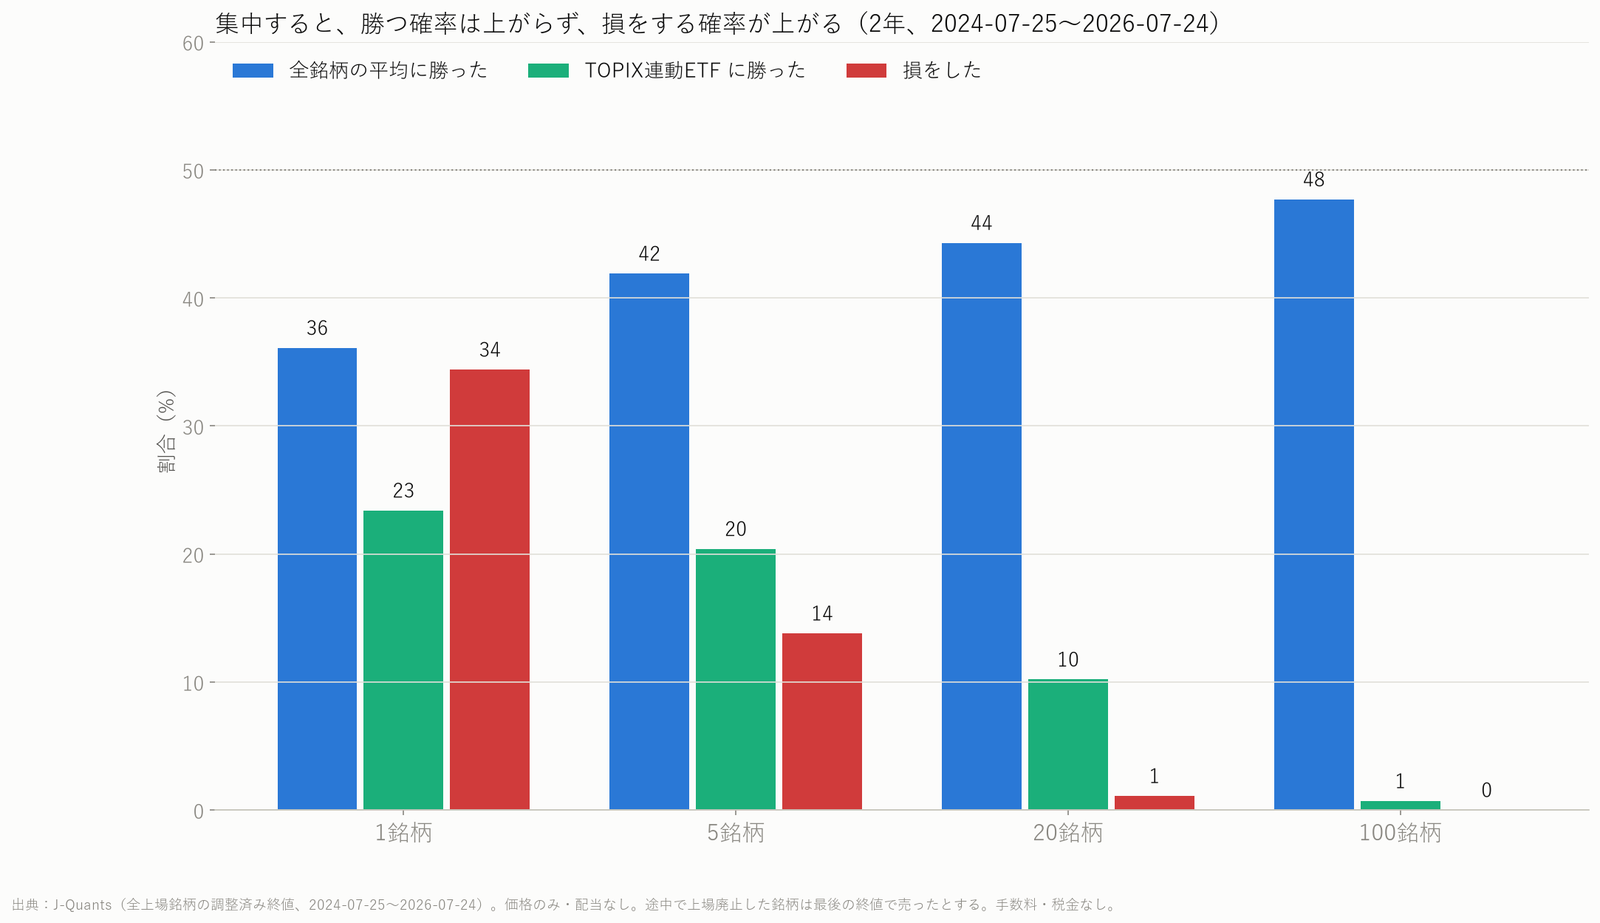
平均に勝つ確率は5銘柄で41.9%、100銘柄でも47.7%で、ほとんど変わりません。
代わりに変わったのは「ばらつき」です。
5銘柄では下位1割が−3.4%、上位1割が+66.7%で、100銘柄では+19.9%から+37.6%に収まりました。
2年で損をした組は、5銘柄なら13.8%、100銘柄なら0%でした。
この2年は大型株が強く、TOPIX連動ETFに勝った5銘柄の組は2割しかありません。
本の教えとの違い
本の教えは「よく調べて確信のある銘柄に集中する」で、ランダムに選ぶことではありません。
この検証が示すのは、選ぶ力がなければ集中は分散より不利、という一点です。
個別銘柄のうち平均に勝ったのは36.4%で、上位1割の銘柄が利益の49.7%を稼いでいました。
上がる銘柄は一部に偏るので、少数に絞るほど「当たりを引けなかった組」が増えます。
→ 関連:選ぶ力に自信がない人の置き方は 老後の資産形成はS&P500一本でいい|6,500万円を定率3%で取り崩す方法
10%で損切りすると+1.84%、持ち続けは+20.38%(2024〜2026年)
教え3の「買う前に売り方を決める」は、損切りルールの形で試しました。
この2年では、どの幅で損切りしても持ち続けた人に負けています。
ルールと条件
- 買値から5%・10%・20%下げた日に売り、その後は現金のまま持つ
- 始点は2024年7月・10月、2025年1月・4月・7月の5つで、それぞれ1年持つ
- 全銘柄で行い、5つの1年の平均を取る
損切りとは、買値より下がった株を、損を小さいうちに売って確定することです。
結果:10%ルールは67%の銘柄で発動した
| ルール | 平均リターン | 持ち続けに勝った銘柄 | 発動した銘柄 |
|---|---|---|---|
| 持ち続けた | +20.38% | — | — |
| 5%下げたら売る | +0.33% | 20.5% | 82.4% |
| 10%下げたら売る | +1.84% | 14.5% | 67.0% |
| 20%下げたら売る | +11.07% | 8.3% | 34.1% |
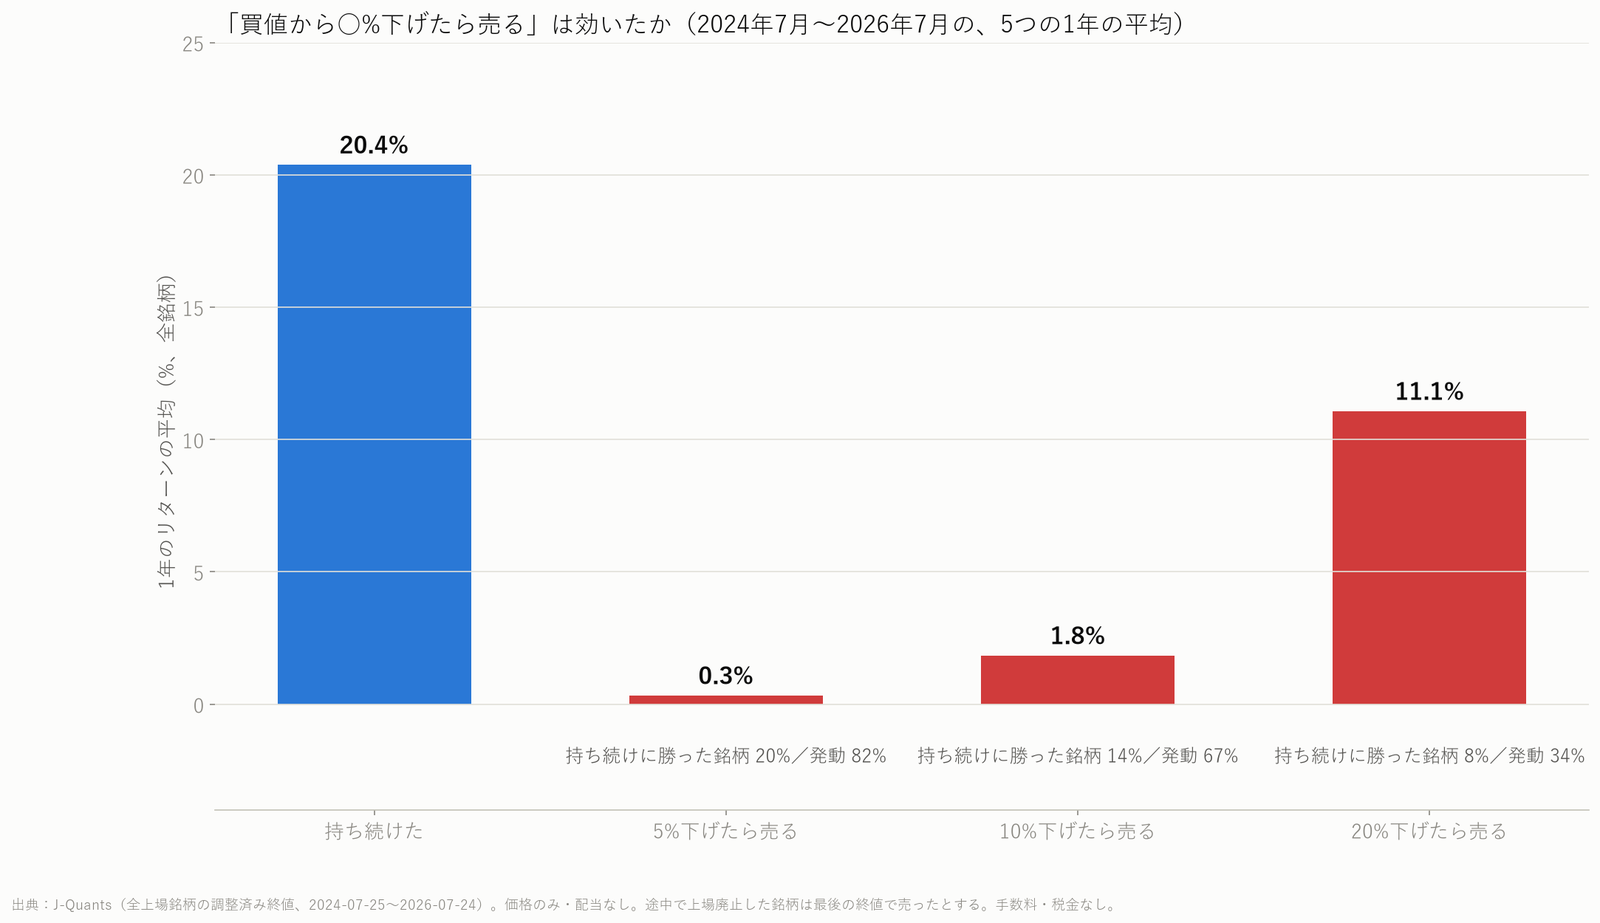
10%ルールは全銘柄の67.0%で発動し、持ち続けた場合に勝った銘柄は14.5%だけでした。
損をした銘柄の割合も、持ち続けが24〜44%なのに対して、10%ルールは46〜93%に増えています。
なぜ負けたか:小さな損を確定して、戻りを逃した
2024年7月始点では、8月5日の急落で5%ルールの97%が発動しました。
その組の平均は−8.91%で、持ち続けた+11.24%とは20ポイントの差です。
急落の後に株価が戻っても、売った後は現金のままなので、戻りを取れません。
上がり続けた2年なので、下げ相場では違う結果になりえます。
それでも「小さな損を確定して、そのあとの戻りを逃す」という形は、はっきり出ました。
半分失うと戻るまで7〜28年、税の先送りは中央値で41.7%の差
教え4の「もっているものを守れ」は、算数としても実際の相場でも本のとおりでした。
サブで試した税の先送りも、本の方向と一致しています。
失った割合と、戻るのに必要な上昇率
| 失った割合 | 元に戻すのに必要な上昇率 |
|---|---|
| 10% | 11.1% |
| 30% | 42.9% |
| 50% | 100.0%(2倍) |
| 70% | 233.3% |
| 90% | 900% |
半分失うと倍にしないと戻らない、は計算のとおりです。
年率12%で倍になるまでは6.12年かかり、本に書かれた「6年」と一致しました。
実際に半分近く失った相場は、何年で戻ったか
| 局面 | 下げ幅 | 高値から戻るまで | 底から |
|---|---|---|---|
| 米国株 1929年〜(物価調整後) | −76.8% | 7.2年 | 4.4年 |
| 米国株 1973年〜(物価調整後) | −50.1% | 12.0年 | 10.1年 |
| 米国株 2000年〜(物価調整後) | −51.8% | 12.8年 | 4.2年 |
| 米国株 2007年〜(名目) | −49.0% | 4.8年 | 3.4年 |
| 日本株 1989年12月〜(円建て・配当込み) | −65.7% | 27.8年 | 14.5年 |
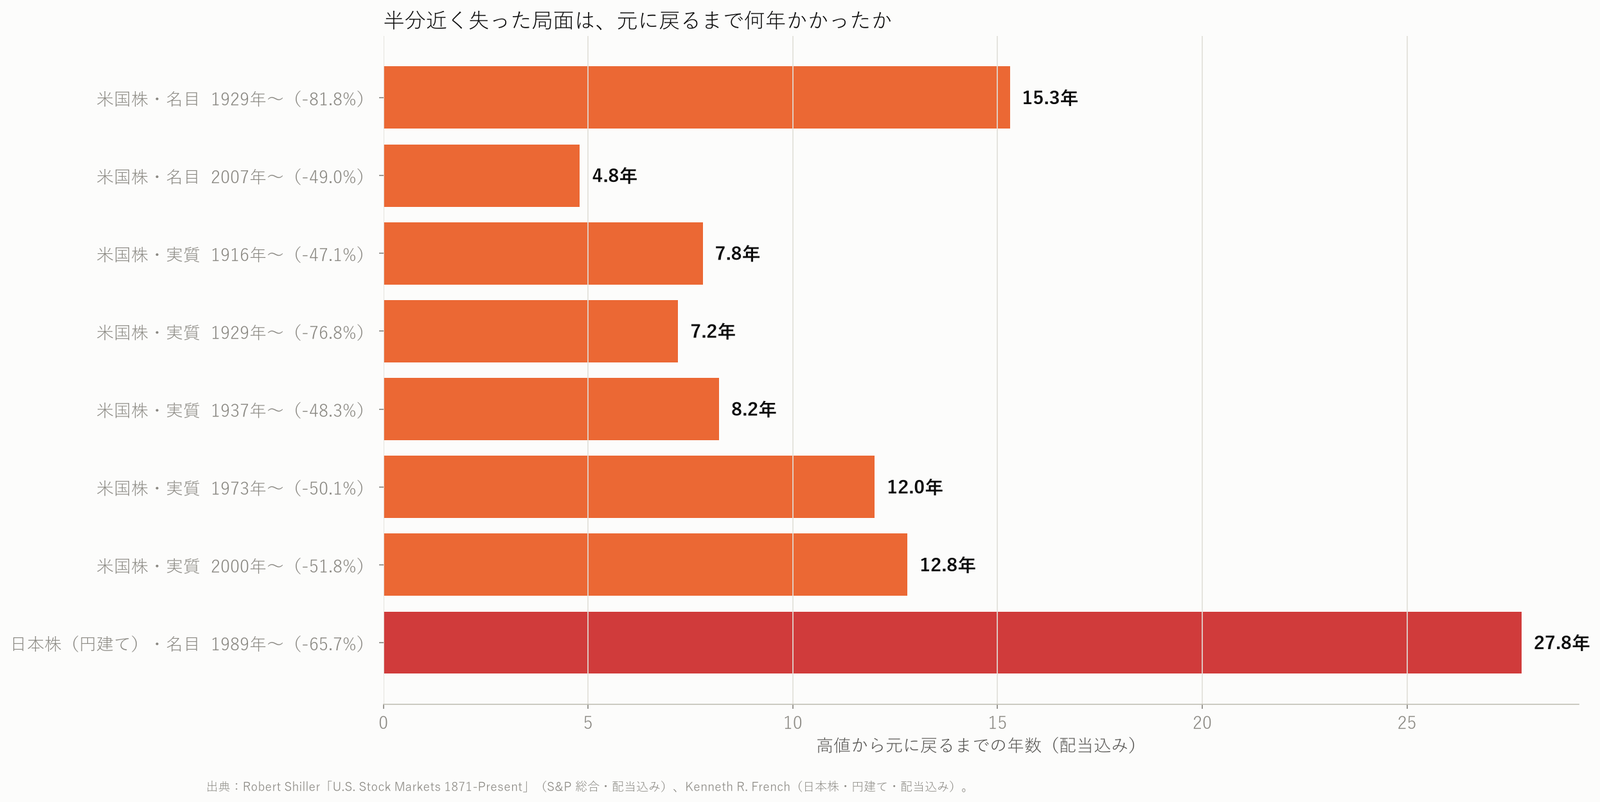
「物価調整後」は、物価の上がり下がりを除いた実質の値です。
米国株は実質で7.2〜12.8年、1989年12月から日本株を持った人は配当を入れても27.8年かかりました。
守りを重く見る本の教えは、この年数を見ると重みがわかります。
税の先送り:30年で持ち続けた人が41.7%多い
実際の米国株の30年を、1872年から1993年までの122通りの始点で計算しました。
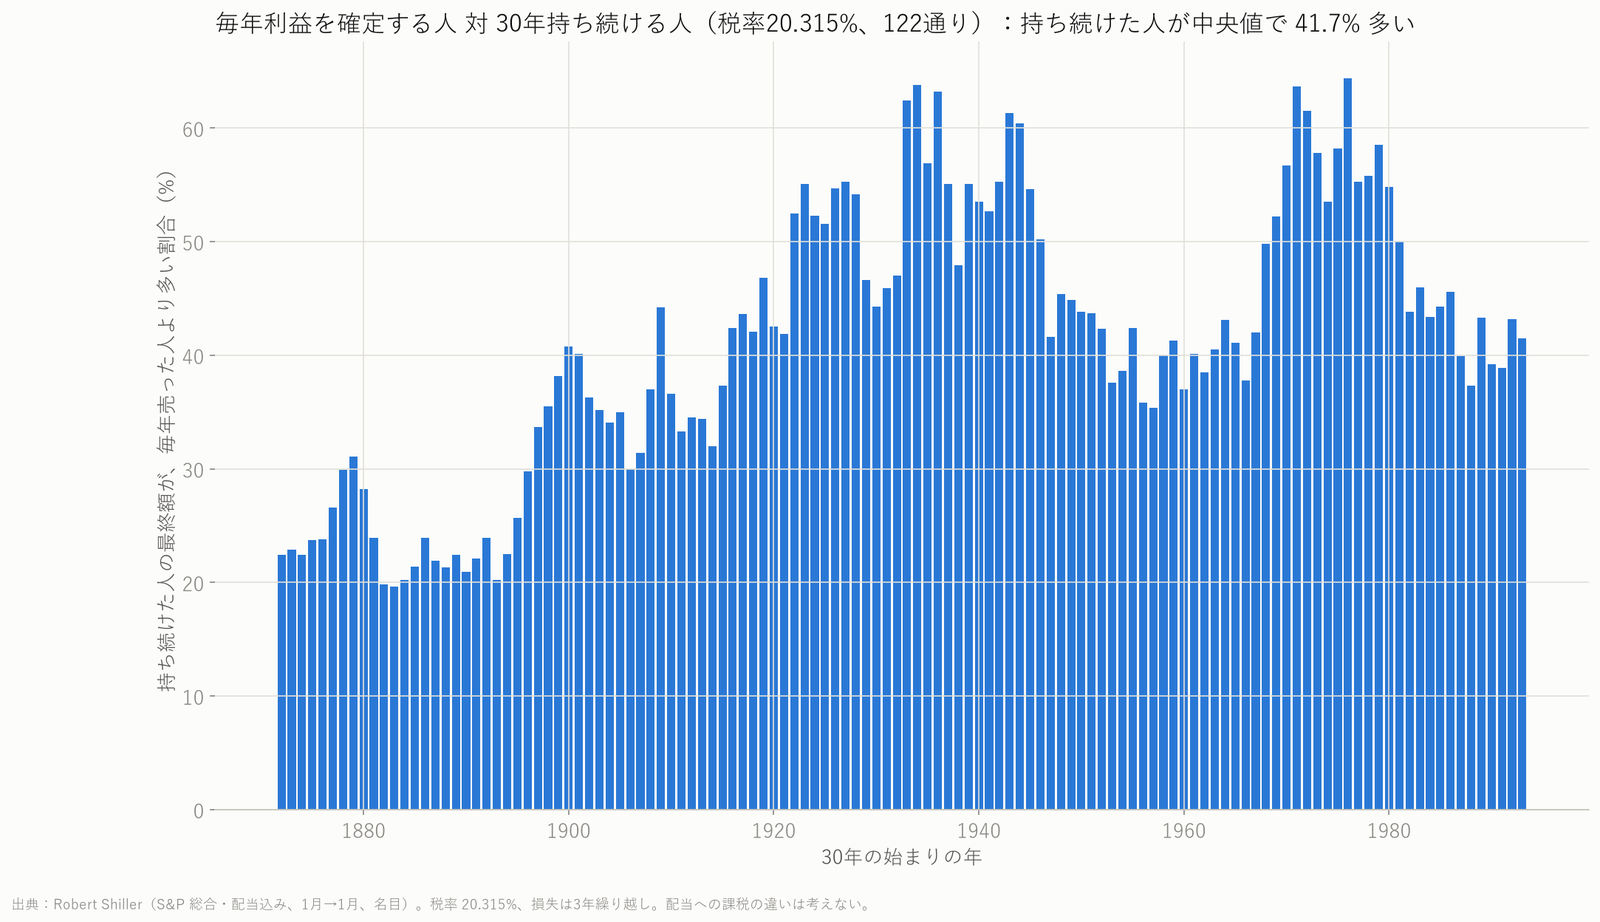
日本の税率20.315%を当てると、毎年利益を確定する人より、最後に1回だけ払う人の最終額が中央値で41.7%多くなります。
- 持ち続けた人の中央値は13.84倍、毎年売った人は9.61倍(税引き前は17.11倍)
- 差は始点によって19.6〜64.4%で、リターンが高い30年ほど大きい
- 配当への課税は両方同じなので入れていない
売らずに持つこと自体が、税金の面でも有利に働く、という本の方向は数字でも出ました。
この検証の限界と、本が向かない人
検証の限界は5つ
- ルールは当方が決めたもの:教えを単純なルールにしただけで、著者やバフェット氏がそのルールで投資しているわけではない。本の教えは「確信のある銘柄に集中する」で、ランダムに選ぶことではない
- 期間の偏り:日本株のデータは2024年7月〜2026年7月の2年分で、株が上がった時期。集中投資と損切りの結果は時期に左右される
- 配当・手数料・税金なし:集中投資と損切りは株価だけで計算した
- バークシャーの数字は1株あたりの市場価値:本の「24.7%」(パートナーシップ時代を含む)とは別の数字
- ソロス氏のファンドの成績は公開データがなく、確かめていない
どれも過去の結果で、将来を約束するものではありません。
特定の商品や銘柄数を勧める記事でもありません。
向いている人・向いていない人
数字から見て、この本が向いているのは次の人です。
- 個別株を自分で選びたい人
- 達人の考え方や、間違いとの向き合い方を知りたい人
- 「守り」を先に決めてから買いたい人
向いていないのは、ルールだけを真似すれば勝てると思っている人です。
数字で見る限り、ルールだけでは達人の結果になりませんでした。
このデメリットへの対処は、選ぶ力をつけるまでは銘柄数を絞らず、損切り幅も相場しだいで変わるものと知っておくことです。
本に書かれていない2つの視点
1つめは、達人でも資産が大きくなると市場に勝ちにくくなる、という点です。
直近20年は互角、直近10年は下回っていました。
2つめは、集中が変えるのは「勝つ確率」ではなく「ばらつき」だという点です。
大きく勝つ人と大きく負ける人がどちらも増える、という注意点を数字が教えてくれました。
まとめ|次にやること
- 達人の記録は本物。60年で年率19.95%対10.43%(本のとおり)。ただし直近10年は市場に負けた(本に書かれていない)
- ランダムな5銘柄への集中は、勝つ確率が上がらず、損をする確率が13.8%に増えた(ルールだけでは本と違う)
- 10%で損切りすると+1.84%で、持ち続けた+20.38%に負けた(この2年では本と違う)
- 半分失うと元に戻るまで7〜28年。税の先送りは30年で41.7%の差(本のとおり)
次にやることは3つです。
- 今持っている銘柄数で、2年で損をする確率がどのくらいかを上の表で見てみる
- 損切りの幅を決めているなら、過去1年の値動きでそのルールが何回発動したか数えてみる
- 本を読むなら、第3章「持っているものを守れ」と第14章を先に読む
検証の過程とグラフは 動画(5分50秒)にまとめています(解説役は架空のキャラクター、音声は合成音声です)。
本を読んでから数字を見直したい人はこちら:『バフェットとソロス 勝利の投資学』(Kindle版、Amazon)
- → 関連:わが投資術の割安小型株は有利か|36年のデータで検証した結果
- → 関連:15年で5,187万円貯めてもFIREは無理だった|月10万円積立シミュレーションの結果
- → 関連:新NISA1800万円は何年で埋まるか|月10万で15年、月5万で30年
この記事は書籍の教えをルールにして公開データで検証したもので、特定の銘柄の売買を勧めるものではありません。
投資の判断はご自身の責任でお願いします。
数値は2026年10月25日の計算結果で、データの期間は本文の各表に書いたとおりです。