株が最高値のとき、下がるのを待ってから買った人は報われたのか。
1926年からの米国株全体と、1990年からの日本株の公開データで数えました。
結論は、米国で30%の暴落を待った人のうち、すぐ買った人に勝ったのは3人に1人です。
- −30%まで待った人の勝ちは904通りで32.9%、測り方を変えても32〜35%
- 最高値の月に買った人も、10年後は91.9%がプラスだった
- 日本株(円建て)では逆に、−20%を待った人の88.0%が勝った
この記事は、今買うか暴落を待つかで迷っている人に向けています。
積立の金額は別記事で扱い、本記事は「いつ買い始めるか」だけを過去の数字で見ました。
同じ検証をグラフで見たい人は、YouTube「数字で見る投資ラボ」の本編(6分)をどうぞ。
仮説を3つにまとめる:出発点はショートの疑問
今回の題材は本ではありません。
チャンネルで伸びたショートの疑問から、当方が仮説を立てて確かめた回です。
出発点は「30%下がったときに買うと?」
いちばん見られたショートは、株が30%下がったときに買うとどうなるか、という問いでした。
その続きとして考えると、視聴者の迷いは「今買うか、暴落を待つか」に行き着きます。
2026年8月末は、米国株も日本株も配当込みで史上最高値でした。
高すぎるから下がるのを待つ、と考える人がいちばん多い時期です。
確かめた3つの仮説
| 仮説 | 問いの形 | 確かめ方 |
|---|---|---|
| 1 暴落を待つ | 暴落を待ってから買う人は、すぐ買う人に勝てたか | 毎月を始点に、すぐ全額買う人と、高値から−10/−20/−30%まで国債で待つ人を10年後で比べる |
| 2 深さと最高値 | 深く下がったときに買うほど報われるか。最高値で買うと損か | 高値からの下落の深さごとに、その月に買った人の1・5・10年後を見る |
| 3 途中の買い方 | 暴落の途中で買うなら、全額か、分けるか | 米国の暴落10回で、全額・12か月の分割・底から10%戻ってから買う、の3通りを比べる |
3つ目の仮説のあとに、同じ比べ方を日本株でもおこないました。
「今が買い時」かどうかは書きません。
過去にその買い方をした人がどうなったかだけを、数字で示します。
検証に使ったデータ
| データ | 出どころ | 基準日 |
|---|---|---|
| 米国株全体(配当込み、月次と日次)、米国短期国債 | Kenneth R. French Data Library(2026年8月版) | 1926年7月〜2026年8月 |
| 日本株全体(配当込み) | 同上「Japan 3 Factors」 | 1990年7月〜2026年8月 |
| ドル円(月末) | 日本銀行 時系列統計 | 日本株を円に直すのに使う |
| 円の短期金利(無担保コール翌日物) | 日本銀行 時系列統計 | 日本で待つ間の現金の利回り |
| 米国株の価格(配当を含まない) | Robert Shiller のデータ | 2023年まで(測り方の確認に使う) |
米国株全体とは、米国の上場株をまとめた市場全体の値動きのことです。
手数料と税金は入れず、物価も除かない名目の数字で計算しました。
計算は2026年10月30日に当方がおこない、その結果を動画と本記事にまとめています。
出典:French Data Library/日本銀行 時系列統計(2026年10月30日確認)
30%の暴落を待った人の勝ちは32.9%、3人に1人だった
米国株で−30%まで待った人が、すぐ買った人に勝ったのは904通りのうち32.9%でした。
10年後の資産の中央値は、すぐ買った人が3.08倍、待った人は1.70倍です。
毎月を始点に、10年後の資産で比べた
1926年7月から2016年8月まで、毎月2人が投資を始めると考えます。
1人はその月に全額を買い、もう1人は高値から決めた幅だけ下がるまで国債で待ちます。
始点は、まだその幅まで下がっていない月だけにしました。
| 待つ水準 | 始点の数 | 待つ人が勝った | 10年来なかった | 10年後の倍率(すぐ/待つ) |
|---|---|---|---|---|
| −10% | 681 | 46.0% | 0.0% | 3.02倍/2.13倍 |
| −20% | 818 | 34.8% | 13.4% | 3.10倍/1.97倍 |
| −30% | 904 | 32.9% | 54.4% | 3.08倍/1.70倍 |
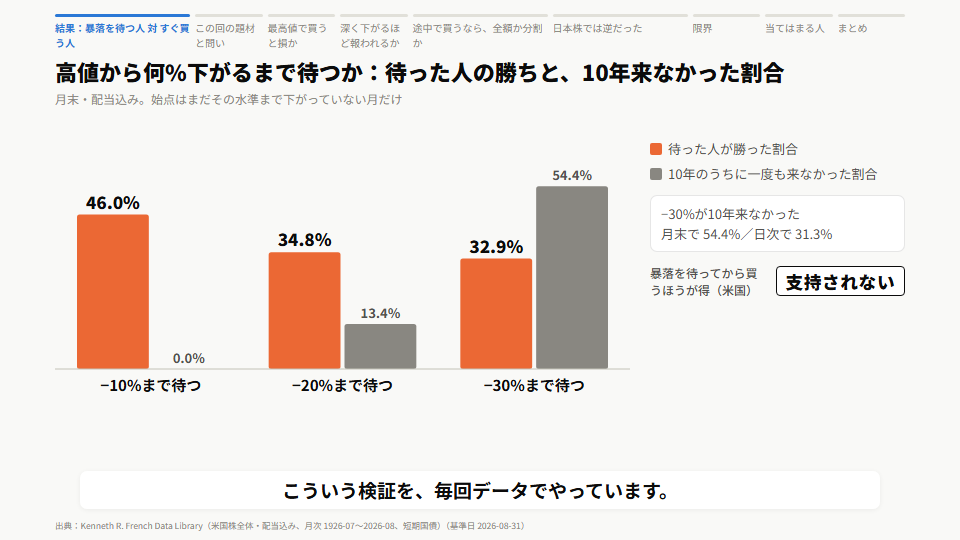
倍率は、10年後に資産が何倍になったかの中央値です。
中央値とは、全部を小さい順に並べたときの真ん中の値を指します。
−10%でも−30%でも、待つ人の勝ちは半分に届きませんでした。
負けた理由は、暴落がなかなか来ないこと
−30%を待った人のうち54.4%は、10年のうちに一度も暴落が来ませんでした。
その人は10年間ずっと国債のままで、株の値上がりを受け取れません。
- 勝ったときの差の中央値:−20%で+12.1%、−30%で+30.2%
- 負けたときの差の中央値:−20%で−38.6%、−30%で−56.3%
- 待った月数の中央値:−20%で43か月、−30%で37か月
待つ人は、勝つときは少しで、負けるときは大きく負けていました。
始めた年代でも差が出ます。
−20%を待つ場合、1930年代と2000年代に始めた人は全員が勝ちました。
一方で2010年代に始めた人は、2.7%しか勝てていません。
測り方を変えても、−30%は32〜35%
ニュースで言う「高値から○%」は、配当を含まない価格で測った数字です。
配当込みの指数は下落が浅く見えるので、測り方を3通りに変えて計算し直しました。
| 測り方 | −20%を待つ人が勝った | −30%を待つ人が勝った | −30%が10年来なかった |
|---|---|---|---|
| 月末・配当込み | 34.8% | 32.9% | 54.4% |
| 月末・価格だけ | 45.8% | 35.1% | 54.2% |
| 日次・配当込み | 56.9% | 34.0% | 31.3% |
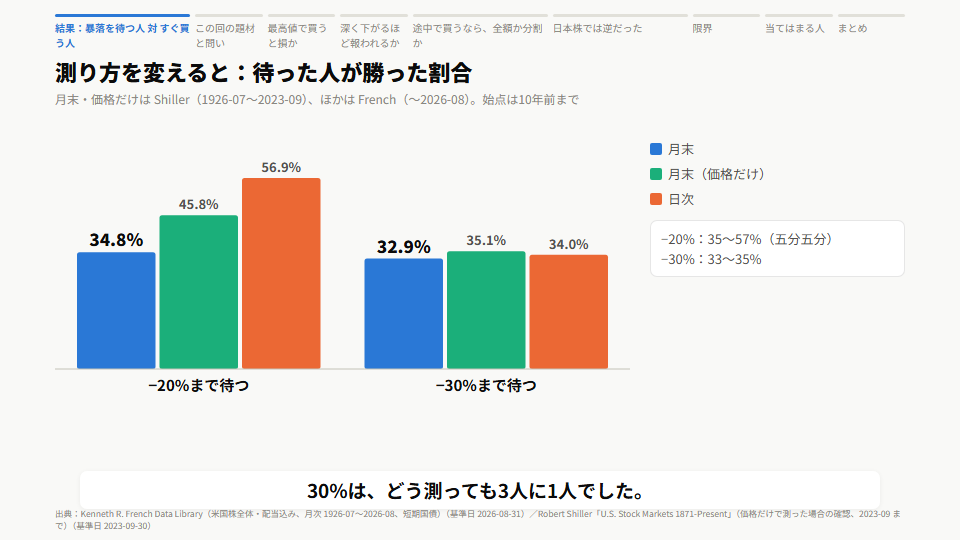
−30%を待った人の勝ちは、どの測り方でも3人に1人でした。
−20%は35〜57%と揺れ、五分五分としか言えません。
日次の数字は、下がった日の終値でぴったり買えた場合で、待つ人にいちばん有利な測り方です。
判定は「−30%は支持されない、−20%は五分五分」としました。
最高値で買っても、10年後のプラスは91.9%だった
米国株全体が史上最高値だった月に買った人の、10年後の年率の中央値は10.7%でした。
「最高値で買うと損」という仮説は、数字では支持されません。
最高値の月に買った人の1年後・5年後・10年後
- 1年後:年率の中央値14.2%、マイナスは20.8%(361か月)
- 5年後:年率の中央値11.1%、マイナスは13.0%(345か月)
- 10年後:年率の中央値10.7%、マイナスは8.1%(309か月)
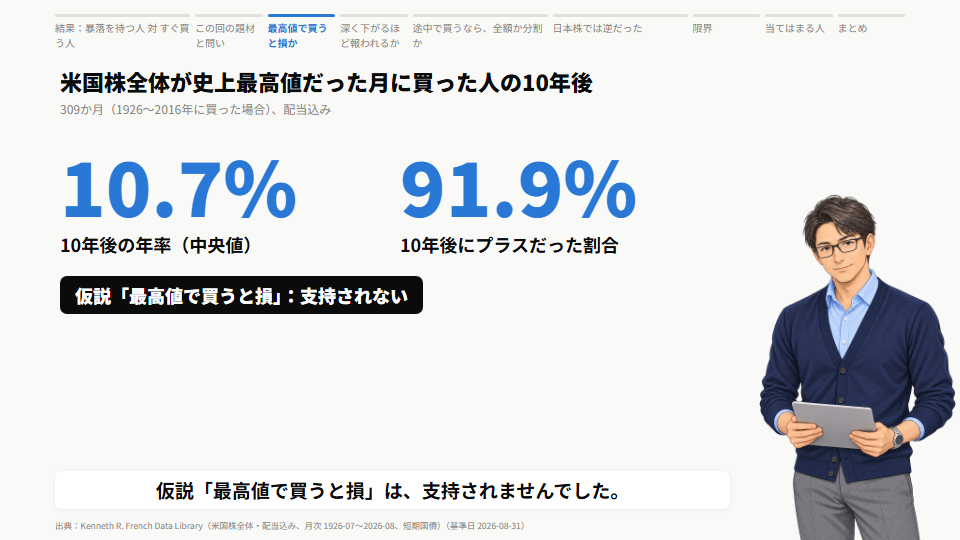
年率とは、1年あたりに平均で何%ずつ増えたかを表す数字です。
最高値で買っても、10年後にプラスだった割合は91.9%でした。
深く下がってから買っても、10年後の年率は8.8〜13.2%
次に、高値からの下がり方で月を分けて、その月に買った人の10年後を見ました。
| 高値からの下落 | 10年後の年率の中央値 | 10年後にマイナス | 1年後にマイナス |
|---|---|---|---|
| 高値(下落なし) | 10.7% | 8.1% | 20.8% |
| 0〜−10% | 12.5% | 3.8% | 23.1% |
| −10〜−20% | 13.2% | 0.0% | 21.2% |
| −20〜−30% | 10.1% | 7.0% | 32.6% |
| −30〜−40% | 8.8% | 8.3% | 40.0% |
| −40〜−50% | 10.3% | 0.0% | 25.9% |
| −50%より深い | 9.0% | 0.0% | 35.0% |
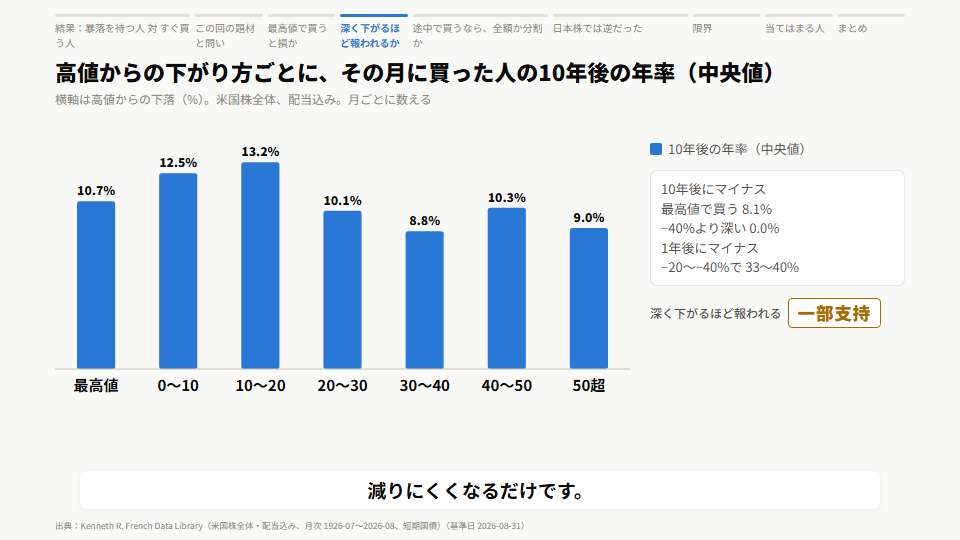
10年後の年率は、どの深さで買っても8.8〜13.2%で、ほとんど同じでした。
深く下がったときに買うほど増える、とは言えません。
深いと減りにくいが、1年後は3〜4割がまだマイナス
違ったのは、負ける確率のほうです。
−40%より深く下がった月に買った人は、10年後にマイナスになった例がありません。
ただし、該当する暴落は1929・1973・2001・2008年の4回だけです。
−20〜−40%で買った人の3〜4割は、1年後にまだマイナスでした。
そこからさらに下がったためで、判定は「一部支持」です。
暴落の途中の買い方は、深さで勝ち負けが逆になった
−33%より深い暴落では分けて買う人が勝ち、−30%より浅い暴落では全額の人が勝ちました。
米国の10回の暴落で、例外はありません。
全額・12か月の分割・戻りを見てから、の3通り
高値から−20%に達した月を起点に、3通りの買い方を10年後の倍率で比べました。
| 暴落(深さ) | −20%から底まで | 全額 | 12か月で分割 | 戻り+10%で買う |
|---|---|---|---|---|
| 1929〜1932年(−83.7%) | 32か月 | 0.87 | 0.95 | 0.90 |
| 1946〜1947年(−24.3%) | 8か月 | 4.58 | 4.53 | 4.33 |
| 1961〜1962年(−23.1%) | 0か月 | 2.78 | 2.43 | 2.41 |
| 1968〜1970年(−33.6%) | 5か月 | 2.07 | 2.14 | 2.19 |
| 1972〜1974年(−46.5%) | 10か月 | 3.22 | 3.63 | 4.12 |
| 1987年(−29.9%) | 1か月 | 4.82 | 4.53 | 4.65 |
| 2000〜2002年(−45.0%) | 19か月 | 1.44 | 1.52 | 1.55 |
| 2007〜2009年(−50.3%) | 5か月 | 3.21 | 4.06 | 4.16 |
| 2020年(−20.2%) | 0か月 | 3.24 | 2.45 | 2.85 |
| 2021〜2022年(−24.8%) | 3か月 | 2.15 | 2.02 | 1.97 |
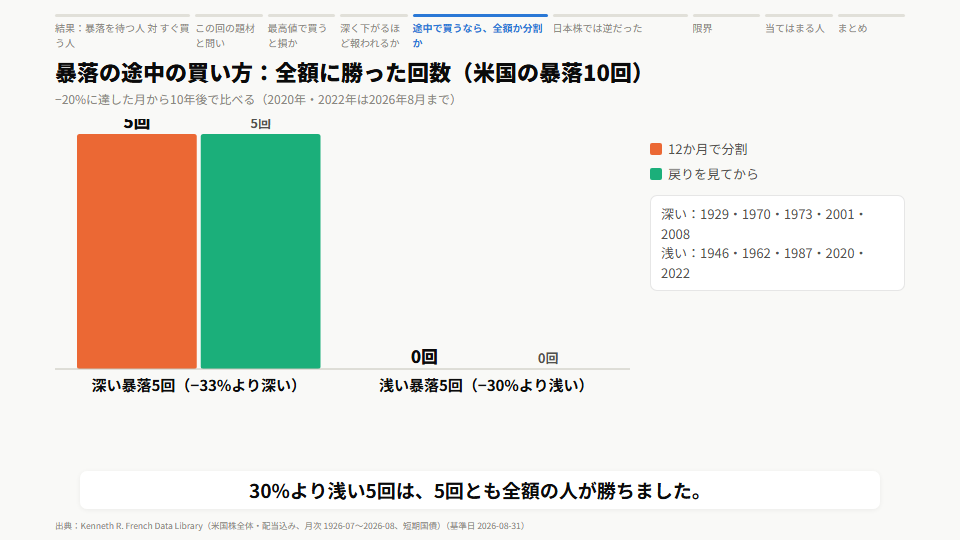
「戻り+10%で買う」は、底を打って10%戻ったのを見てから全額を買う方法です。
−20%から底までの長さは、0か月から32か月までばらばらでした。
深い5回は分割、浅い5回は全額が勝った
深さが−33%を超える5回は、5回とも分割が全額に勝っています。
深さが−30%に届かない5回は、5回とも全額が勝ちました。
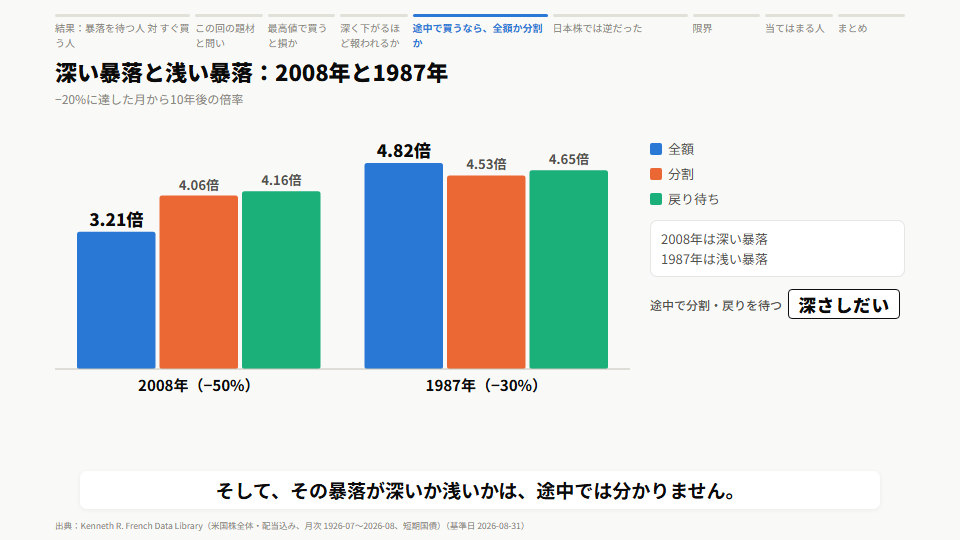
- 2007〜2009年の下げ:全額3.21倍、分割4.06倍、戻りを見てから4.16倍
- 1987年の下げ:全額4.82倍、分割4.53倍、戻りを見てから4.65倍
- 戻りを見てから買う方法で得をしたのは10回中5回で、深い5回と同じ
浅い暴落で戻りを待つと、買値が上がっただけで終わっていました。
暴落が深いか浅いかは、途中では分からない
途中で慎重になる買い方は、深い暴落でだけ報われています。
ところが、その暴落が深いか浅いかは、−20%の時点では分かりません。
判定は「深さしだい」で、どちらがよいとは言えない結果です。
暴落は10回しかなく、2020年と2022年はまだ10年たっていない点にも注意してください。
→ 関連:毎月決まった額を入れる場合の金額は 新NISA1800万円は何年で埋まるか|月10万で15年、月5万で30年
日本株では逆に、暴落を待った人の88.0%が勝った
日本株(円建て)で同じ比べ方をすると、−20%を待った人の88.0%が勝ちました。
米国とは逆の結果です。
円建てで、1990〜2016年の始点を比べた
ドル建ての日本株を、日本銀行の月末のドル円で円に直して計算しました。
待つ間の現金には、日本銀行の短期金利(無担保コール翌日物)を使っています。
| 待つ水準 | 始点の数 | 待つ人が勝った | 10年来なかった | 差の中央値 |
|---|---|---|---|---|
| −10% | 52 | 88.5% | 0.0% | +8.0% |
| −20% | 117 | 88.0% | 1.7% | +12.6% |
| −30% | 175 | 75.4% | 23.4% | +18.8% |
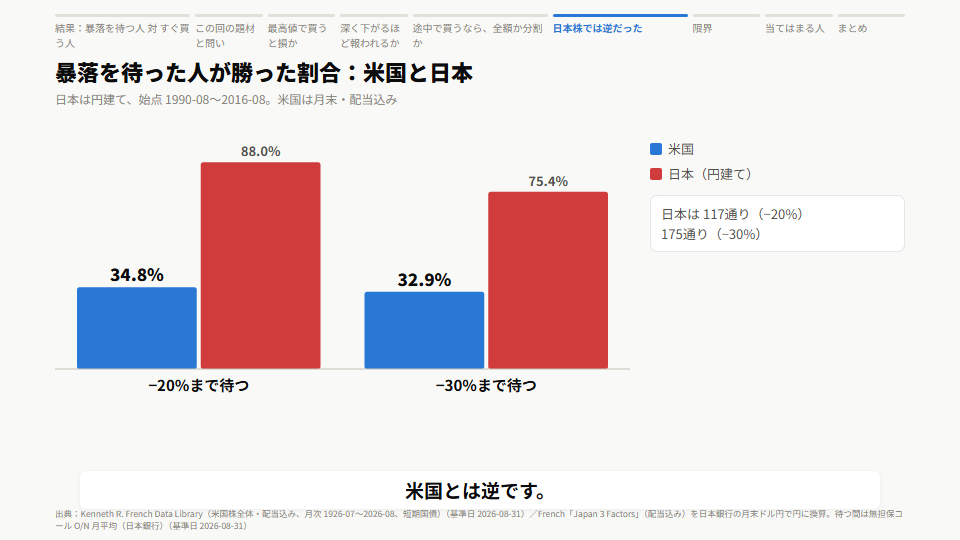
−20%を待つ場合、1990年代と2000年代に始めた人は全員が勝ちました。
2010年代に始めた人では、勝ちは60.0%に下がります。
下がったときに買っても、10年後に36〜46%がマイナス
| 高値からの下落 | 10年後の年率の中央値 | 10年後にマイナス |
|---|---|---|
| 0〜−10% | 1.5% | 31.0% |
| −10〜−20% | 1.1% | 46.2% |
| −20〜−30% | 2.1% | 36.2% |
| −30〜−40% | 2.0% | 36.2% |
| −40〜−50% | 8.2% | 23.6% |
| −50%より深い | 10.4% | 0.0% |
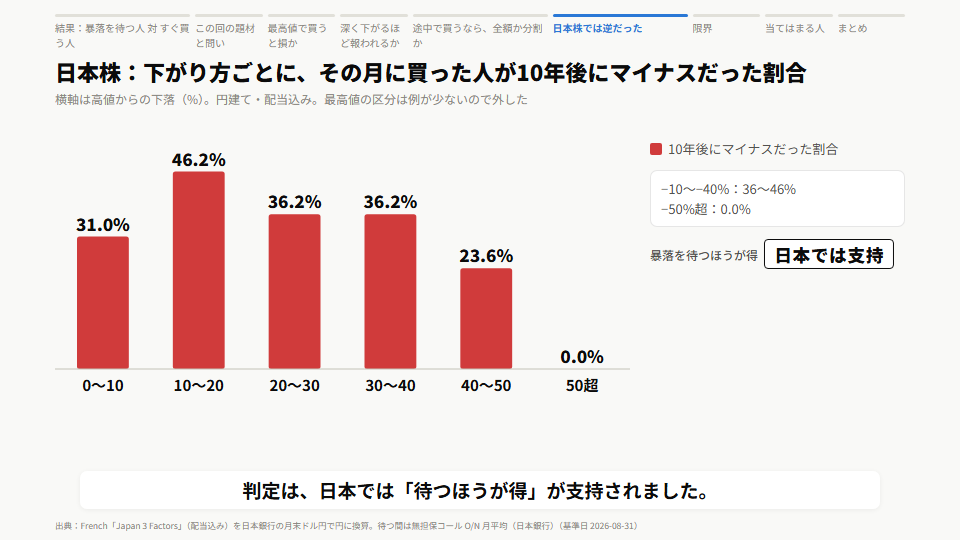
日本では−10〜−40%で買っても、10年後に36〜46%がマイナスでした。
10年後にマイナスの人がいなかったのは、−50%より深いときだけです。
長く下がり続けた時期の話として読む
日本株のデータは1990年7月からで、本当の天井の1989年12月は入っていません。
始点のほとんどが、バブルのあとの長い下げ相場の時期に当たります。
そのため「日本では待つのが正しい」とは読めません。
言えるのは「長く下がり続ける市場では、待つほうが報われた」という所までです。
この検証の限界と、この考え方が向かない人
検証の限界は7つ
- 測り方:配当込みか価格か、月末か日次かで、−20%の結果は35〜57%と動く。−30%はどれでも32〜35%
- 月末の値:深さ別・途中の買い方・日本株は月末の値で、月の途中の底は拾えない(2020年3月は日次で−34.2%、月末で−20.2%)
- 重なり:毎月を始点に数えるので、同じ暴落を何度も数えている。独立した暴落は米国で10回、日本で3回
- 日本のデータの始まり:1990年7月からで、1989年12月の天井は入っていない
- 名目:物価は除いていない
- 費用:手数料・税金なし。待つ間の現金は米国が短期国債、日本が無担保コール翌日物
- 将来:過去の結果で、この先に暴落が来るかどうかは分からない
名目とは、物価の上がり下がりを差し引く前の金額のことです。
2026年8月末は米国も日本も最高値ですが、この先どう動くかは誰にも分かりません。
当てはまりやすい人・当てはまりにくい人
数字から見て、この結果が当てはまりやすいのは次の人です。
- 米国株や世界の株を、10年以上持つつもりの人
- 暴落を待つ間の現金を、長く寝かせたくない人
反対に、この考え方が向かない人もいます。
- 数年で使うお金を投資する人(1年後は3〜4割がマイナスの区分もある)
- 1つの国の株だけに入れる人(日本のように長く下がり続けた市場もある)
デメリットと注意点、その対処
すぐ買う側のデメリットは、買った直後に大きく下がる時期を避けられない点です。
−20〜−40%の下げの途中で買った人の3〜4割は、1年後もマイナスでした。
−20%から底までに32か月かかった暴落もある、という注意点もあります。
対処は、数年で使うお金を入れず1つの国にも集めずに、10年の単位で見ることです。
待つ水準や買い方の数字は、この記事では勧めていません(過去の結果にすぎないためです)。
まとめ|次にやること
- 米国で−30%の暴落を待った人の勝ちは32.9%、測り方を変えても3人に1人(支持されない)
- −20%を待つ場合は35〜57%と測り方で揺れる(五分五分)
- 最高値の月に買っても、10年後のプラスは91.9%(支持されない)
- 深く下がってから買っても10年後の年率は8.8〜13.2%で、減りにくくなるだけ(一部支持)
- 暴落の途中は、深いと分割、浅いと全額が勝った(深さしだい)
- 日本株では−20%を待った人の88.0%が勝った(長い下げ相場の時期)
次にやることは3つです。
- 投資するお金を、数年で使う分と10年以上置ける分に分けて書き出す
- 持っている投資信託やETFが、どの国の株にどれだけ入っているかを確かめる
- 暴落の途中で全額か分割かを、深さが分からない前提で前もって決めておく
検証の過程とグラフは 動画(6分27秒)にまとめています(解説役は架空のキャラクター、音声は合成音声です)。
- → 関連:老後の資産形成はS&P500一本でいい|6,500万円を定率3%で取り崩す方法
- → 関連:15年で5,187万円貯めてもFIREは無理だった|月10万円積立シミュレーションの結果
- → 関連:わが投資術の割安小型株は有利か|36年のデータで検証した結果
この記事は公開データで仮説を確かめたもので、特定の銘柄や金融商品の売買を勧めるものではありません。
投資の判断は、ご自身の責任でお願いします。
数値は2026年10月30日の計算結果で、データの基準日は本文の各表に書いたとおりです。