「株は今、割高すぎる。売るべきか」という迷いを、米国株の100年分の公開データで確かめました。
結論は、割高は10年先なら当たっても、割高で売るルールは持ち続けに勝てませんでした。
- シラーPERは今40.7倍で、1881年から今より高い月は19か月だけ
- 割高で売るルールは年率7.70%で、持ち続けの10.38%に負けた
- 割高な月に積立を止めても、30年後の差は1%前後
手元の株や積立をどうするか迷っている人に向けた記事です。
『わが投資術』の検証は日本の割安株の回で、本記事は米国株全体の割高さの回です。
同じ検証をグラフで見たい人は、YouTube「数字で見る投資ラボ」の本編(6分)をどうぞ。
仮説を3つにまとめる
今回の題材は本ではなく、このチャンネルで立てた仮説です。
出発点はショート「S&P500 の PER は24.0倍」
以前のショートで、S&P500 の PER が24.0倍(2023年6月)だと紹介しました。
今回はその続きとして、「今は割高と言われるが、売るべきか」という迷いを数字にしました。
割高かどうかより、割高を理由に動いた人が報われたかを軸にしています。
| 仮説 | 問い | 確かめ方 |
|---|---|---|
| 1 割高なら売るほうが得 | 割高なとき株を売って国債に移すルールは、持ち続けに勝てたか | 1926〜2026年の米国株全体で、ルールと持ち続けの年率を比べる |
| 2 割高で買うと報われない | 割高なときに買うと、その後10年は報われないか | シラーPERの高さで分け、買った月の10年後の実質年率を見る |
| 3 割高なら積立を止める | 割高な月だけ積立を止めて国債でためると得か | 30年の積立843通りで、止めない積立と比べる |
シラーPERは、過去10年の平均利益で測る割高さ
シラーPER(CAPE)は、株価を過去10年の平均1株利益(物価調整後)で割った値です。
1年ごとの利益で割るふつうの PER より、景気の波に左右されにくい物差しです。
売るルールでは、その時点までの歴史で上位20%に入った月を「割高」としました。
今の私たちが知っている平均を使うと後知恵になるので、その月より前の値だけで判定しています。
検証に使ったデータ
| データ | 出どころ | 基準日 |
|---|---|---|
| S&P総合の価格・配当・1株利益・物価・シラーPER | Robert Shiller(shillerdata.com) | 2026年10月5日更新版(1871年1月〜2026年10月、1株利益は2026年6月まで) |
| 米国株全体(配当込み、月末)・米国短期国債 | Kenneth R. French Data Library | 2026年8月版(1926年7月〜2026年8月) |
売るルールの成績は French の米国株全体で計算し、現金は短期国債としました。
判断には前月のシラーPERを使い、税金と手数料は入れていません。
計算は2026年10月30日に当方がおこない、その結果を動画と本記事にまとめています。
出典:Robert Shiller のデータ/Kenneth R. French Data Library(いずれも2026年10月30日確認)
今のシラーPERは40.7倍で、1881年から今より高い月は19か月
2026年10月のシラーPERは40.7倍でした。
1,750か月で今より高いのは、ITバブルと2026年8月だけ
| 項目 | 値 |
|---|---|
| 2026年10月のシラーPER | 40.7倍 |
| 比べた月数 | 1,750か月(1881年1月〜2026年10月) |
| 今より高かった月 | 19か月(1999年3月〜2000年9月の18か月と、2026年8月) |
| 最高 | 44.2倍(1999年12月) |
| 中央値 | 16.6倍 |
| 40倍を超えた月 | 27か月(1999年1月〜2000年9月の21か月と、2026年5月からの6か月) |
| 1929年9月(大恐慌の直前) | 32.6倍 |
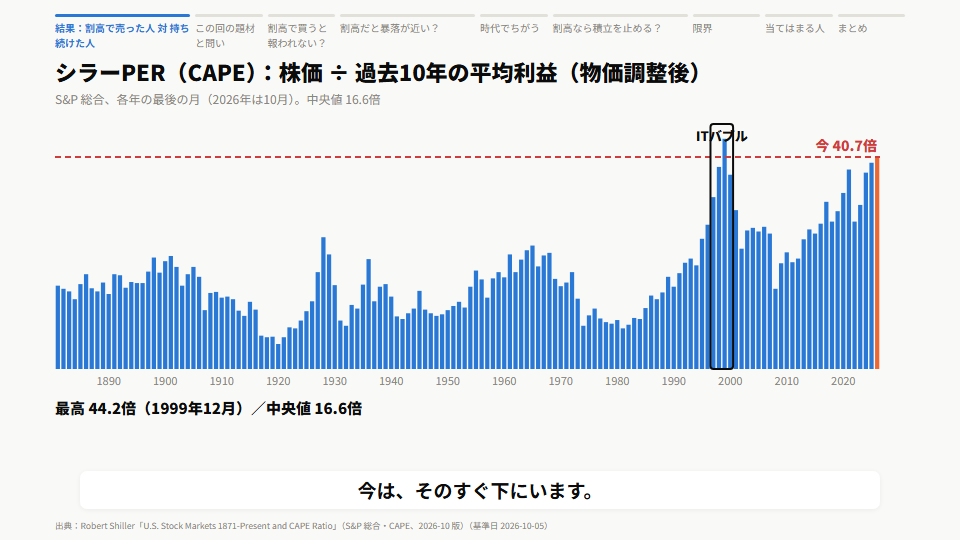
中央値の16.6倍と比べると、今は ITバブルの天井(44.2倍)のすぐ下にいます。
大恐慌の直前だった1929年9月でも32.6倍で、今はそれより上の位置です。
株と債券で比べても、今は債券の利回りが上
シラーPERの逆数を益利回りと呼び、株の「利回り」の目安になります。
今の益利回りは2.46%で、10年債の利回り5.24%を下回っています。
ただし益利回りが10年債を下回った年は1980〜2007年の大半にもあり、売りの合図としては弱いものでした。
前提の「今は歴史的に割高」は、数字のうえでも支持できます。
割高で売るルールは年率7.70%で、持ち続けの10.38%に負けた
仮説1「割高なら売るほうが得」は、100年のデータでは支持できませんでした。
100年で1万9,717倍と1,681倍、資産は約12分の1
ルールは、上位20%に入ったら株を全部売って国債に移し、下がったら株に戻す形です。
| ルール | 年率 | 倍率 | 最大下落 | 株を減らした月 |
|---|---|---|---|---|
| 持ち続け | 10.38% | 1万9,717倍 | −83.7% | 0% |
| 上位20%で全部売る | 7.70% | 1,681倍 | −71.4% | 46.4% |
| 上位20%で半分売る | 9.17% | 6,578倍 | −76.9% | 46.4% |
| 上位10%で全部売る | 8.84% | 4,849倍 | −71.4% | 34.8% |
| 上位10%で半分売る | 9.72% | 1万818倍 | −76.9% | 34.8% |
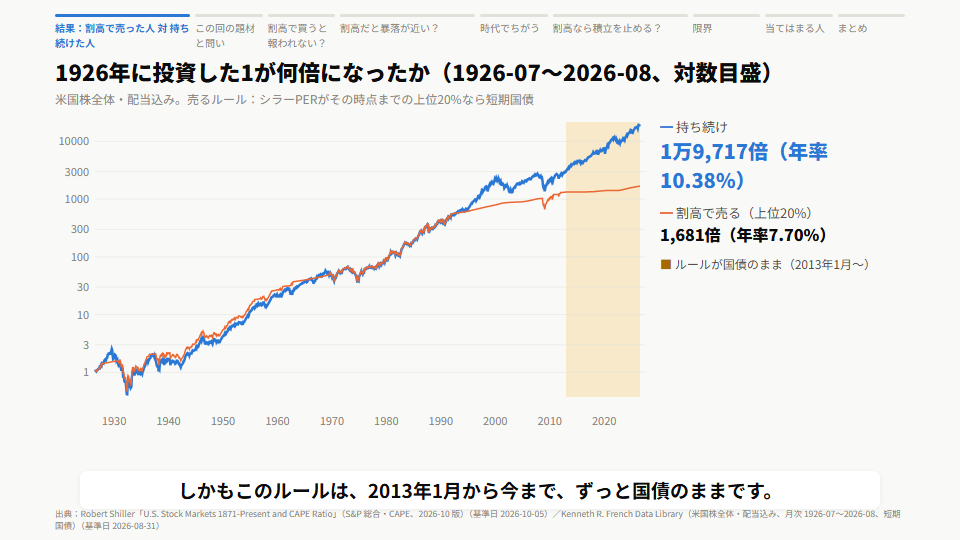
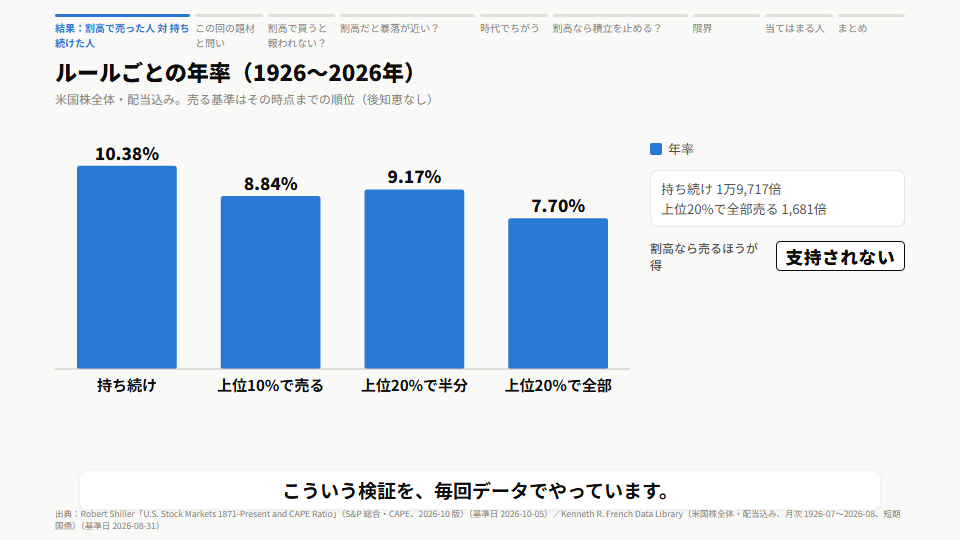
持ち続けた人の1万9,717倍に対し、上位20%で売る人は1,681倍で、およそ12分の1でした。
半分だけ売っても年率9.17%、上位10%で売っても8.84%で、持ち続けに届きません。
最大下落は−71.4%で、持ち続けの−83.7%より浅くなりました。
上位20%のルールは2013年1月から今まで国債のまま
負けた理由のひとつは、割高の線を超えたまま何年も戻らない時期が続いたことです。
- 1927年12月〜1930年10月(35か月)
- 1963年1月〜1969年7月(79か月)
- 1992年1月〜2008年9月(201か月)
- 2013年1月〜2026年8月(164か月、今も続く)
後知恵なしの上位20%の線も、1929年の18.2倍から2026年の23.1倍まで少しずつ上がりました。
それでもシラーPERはその線より上にあり、ルールは上昇の大半を国債で待っています。
売るルールが勝ったのは、大恐慌をはさむ1926〜1949年だけ
| 時期 | 持ち続け | 上位20%で全部売る | 上位20%で半分売る |
|---|---|---|---|
| 1926〜1949年 | 6.24% | 7.39% | 6.96% |
| 1950〜1979年 | 10.76% | 9.90% | 10.40% |
| 1980〜1999年 | 17.43% | 11.42% | 14.49% |
| 2000〜2026年 | 8.54% | 2.88% | 5.94% |
| 2010〜2026年 | 14.28% | 2.96% | 8.75% |
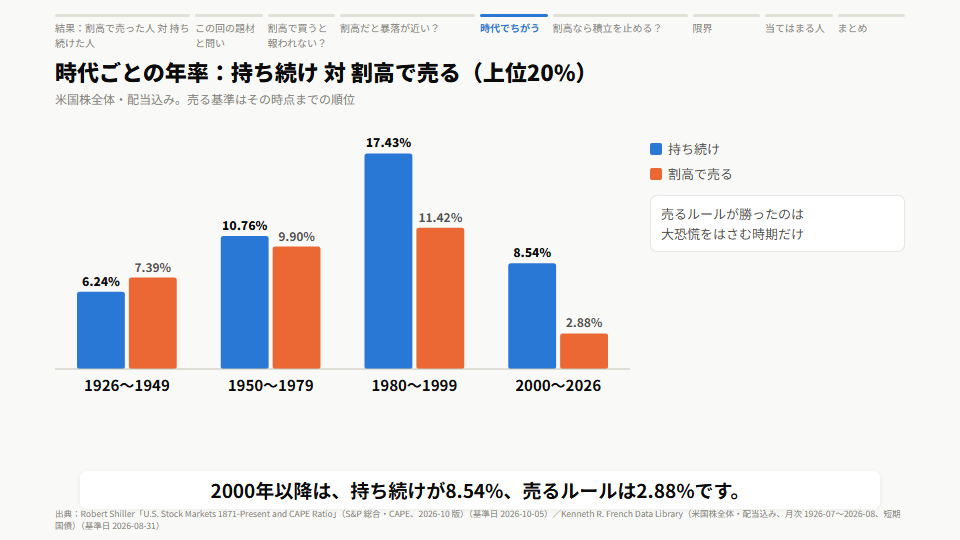
売るルールが勝ったのは、1926〜1949年の6.24%対7.39%だけでした。
2000年以降は持ち続けが8.54%、売るルールは2.88%で、90.6%の月を国債で過ごしています。
30倍で線を引くとほぼ同じだが、それは後から引ける線
| ルール | 判断は1か月遅れ | 4か月遅れ | Shillerだけ(1891〜2026年) |
|---|---|---|---|
| 持ち続け | 10.38% | 10.38% | 9.86% |
| 上位20%で全部売る | 7.70% | 8.12% | 8.49% |
| 上位10%で全部売る | 8.84% | 8.33% | 8.70% |
| 30倍を超えたら全部売る | 10.75% | 9.71% | 9.97% |
1株利益の発表の遅れを見込んで、判断を4か月遅らせた計算もしました。
「30倍を超えたら売る」と線を決めると、年率は9.71〜10.75%で持ち続けとほぼ同じです。
ただし30倍という線は、今の私たちが100年の平均を知っているから引ける線です。
後知恵なしのルールは、どの測り方でも持ち続けに1.2〜2.7ポイント負けました。
割高で買うと10年後の中央値は−1.1%、でも1年後は+8.0%
仮説2「割高で買うと報われない」は、10年先なら支持できる結果でした。
シラーPERの高さ別に見た、その後の実質年率
その月に買った人の、配当込み・物価調整後の年率をシラーPERの高さで分けました。
| シラーPER | 1年後の中央値 | 10年後の中央値 | 10年後にマイナスの割合 | 20年後の中央値 |
|---|---|---|---|---|
| 10倍以下 | 13.7% | 10.9% | 0.0% | 9.1% |
| 10〜15倍 | 12.7% | 7.8% | 9.8% | 8.0% |
| 15〜20倍 | 6.9% | 6.2% | 8.9% | 5.3% |
| 20〜25倍 | 6.3% | 4.9% | 24.2% | 2.8% |
| 25〜30倍 | 9.0% | 5.6% | 4.6% | 6.8% |
| 30倍超 | 8.0% | −1.1% | 59.6% | 4.3% |
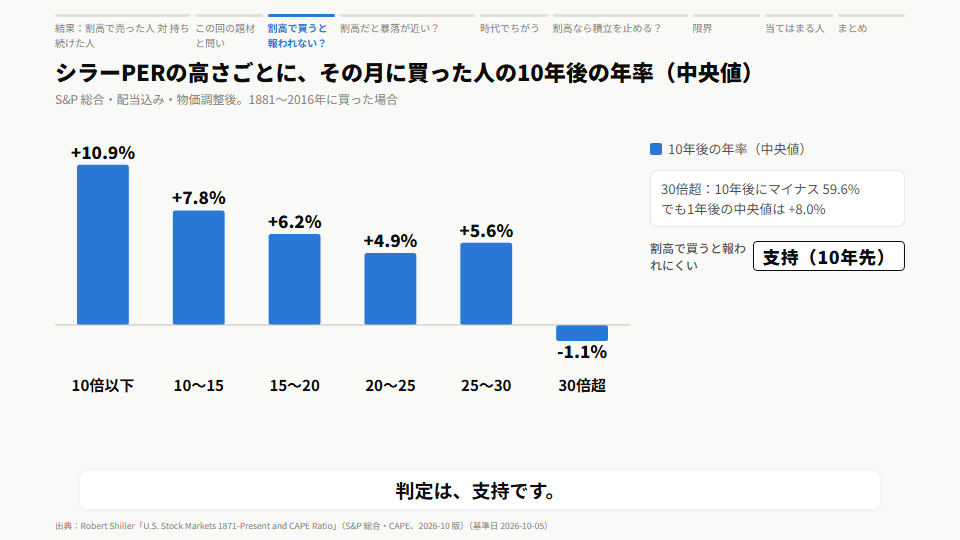
10倍以下で買った人の10年後は中央値10.9%、30倍超は−1.1%で、59.6%がマイナスでした。
実質年率とは、物価の上昇分を除いた1年あたりの増え方です。
ところが1年後で見ると、30倍超で買っても中央値は+8.0%でした。
シラーPERとその後の年率の相関は、1年後で−0.20、10年後で−0.51でした。
相関は−1に近いほど「高いと低い」の関係が強く、0に近いほど関係がありません。
2年以内に−20%は、30倍超でも3回に2回は来ていない
| シラーPER | 月数 | 2年以内に−20%を見た割合 |
|---|---|---|
| 10倍以下 | 229 | 9.6% |
| 10〜15倍 | 461 | 12.1% |
| 15〜20倍 | 514 | 18.5% |
| 20〜25倍 | 261 | 19.9% |
| 25〜30倍 | 147 | 21.1% |
| 30倍超 | 113 | 33.6% |
| 全体 | 1,725 | 17.0% |
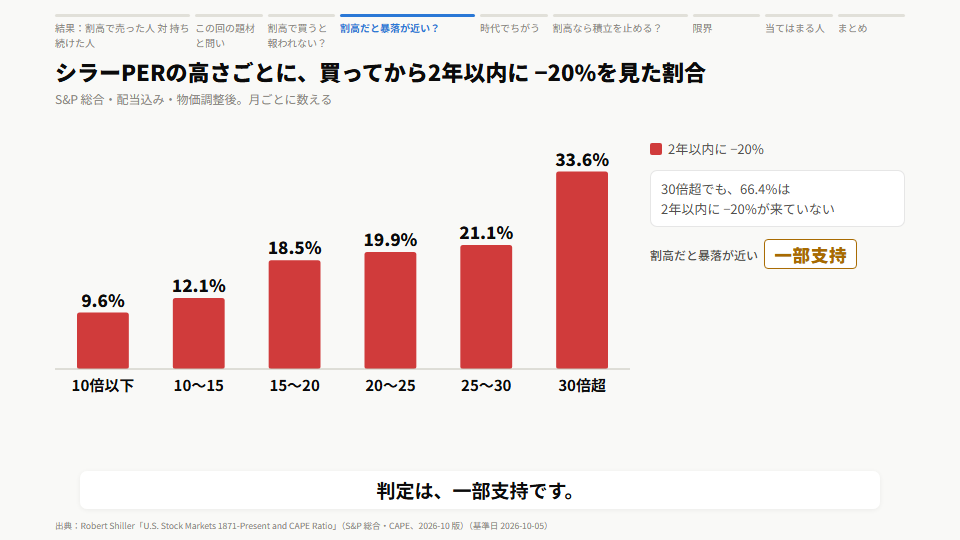
30倍超で買うと33.6%が2年以内に−20%を見ており、10倍以下の9.6%より増えます。
それでも66.4%は、2年以内に−20%の下げが来ていません。
判定は一部支持で、割高は「いつ下がるか」までは教えてくれませんでした。
1997年7月に売った人は、51か月待ってほぼ引き分け
前回、シラーPERが30倍を超えたのは ITバブルのころです。
- 売った月:1997年7月(前月のシラーPERは31.3倍)
- 株に戻った月:2001年10月(30倍を下回ったとき)
- 待った期間:51か月
- 待っている間の株:+21.2%(配当込み)
- 待っている間の国債:+23.1%
4年以上待って、株と国債はほぼ引き分けでした。
売った月の価格925から、2026年10月の7,723までは8.35倍です(配当を除く価格だけ)。
売った価格より安く買えたのは、その後2002・2003・2008・2009年の17か月だけでした。
割高で積立を止めても、30年後の差は中央値で1%前後
仮説3は、持っている株は売らずに、割高な月だけ積立を止める形です。
止めた分は国債でためて、割高でなくなったらまとめて買う
- 毎月同じ額を積み立てる
- 割高な月は株を買わず、短期国債でためる
- 割高でなくなったら、ためた分をまとめて株に入れる
- 持っている株は売らない
30年の積立を、始める月を1926年7月〜1996年9月でずらして843通り比べました。
差の中央値は+0.1〜+1.2%、測り方でマイナスにもなる
| 止める基準 | 30年後の差の中央値 | 止めたほうが得だった割合 | 最悪の差 | 4か月遅れの中央値 |
|---|---|---|---|---|
| 上位20% | +0.1% | 52.8% | −23.1% | −0.4% |
| 上位10% | +1.2% | 93.5% | −0.7% | +0.6% |
| 30倍を超えたら | 0.0% | 41.6% | −0.2% | 0.0% |
上位20%で止めると、30年後の差の中央値は+0.1%でした。
上位10%で止めると+1.2%で、93.5%の通りで止めたほうが得でした。
ただし上位20%では、最悪の通りで−23.1%の差がつきました。
持っている株を売るルールと違い、損はほぼ出ませんが、得も1%前後にとどまります。
→ 関連:日本の割安小型株を本の物差しで36年見た回は わが投資術の割安小型株は有利か|36年のデータで検証した結果
この検証の限界と、この考え方が向かない人
検証の限界は6つ
- 例が少ない:30倍超で買って10年後まで分かるのは1929年と1997〜2002年だけで、ほぼ1回分。2017年以降の30倍超はまだ10年たっていない(今までの実質年率は中央値9.9〜14.7%)
- 米国だけ:日本は市場全体の PER の長期データが手元になく、入れていない
- 1株利益は2026年6月まで:7〜10月のシラーPERは Shiller が直近の利益で出した値。発表の遅れは判断を4か月遅らせて確かめた
- 税金・手数料なし:売るたびに税金がかかるので、実際の売るルールはさらに不利
- 測り方:Shiller の価格は月の平均で、ルールの成績は French の月末の値で計算した
- 過去の結果:これからも同じとは限らない
2年以内の−20%は月ごとに数えたので、同じ暴落を何度も数えています。
この記事は、今どう動くべきかを示すものではありません。
当てはまりやすい人・当てはまりにくい人
数字から見て、この結果が当てはまりやすいのは次の人です。
- 10年以上持つつもりで、割高が気になっている人
- 積立を続けるか止めるかで迷っている人(30年後の差は1%前後だった)
当てはまりにくい人もあげます。
- 数年で使うお金を投資している人(割高かどうかより、使う時期のほうが大事)
- 1〜2年の値動きを当てたい人(1年後の相関は−0.20で、ほとんど当たらない)
デメリットと、その対処
持ち続けるデメリットは、大きな下げもそのまま受ける点です。
1926年からの持ち続けの最大下落は−83.7%で、大恐慌のころの下げでした。
注意点として、売るルールでも最大下落は−71.4%あり、下げを避けきれていません。
対処は、数年で使うお金を株に入れず、下げても売らずに済む金額にとどめることです。
売るたびに税金がかかる点も、売るルールでは不利に働きます。
まとめ|次にやること
- シラーPERは2026年10月に40.7倍で、1881年から今より高い月は19か月だけ(支持)
- 割高で売るルールは年率7.70%で、持ち続けの10.38%に負け、資産は約12分の1(支持されない)
- 割高で買うと10年後の中央値は−1.1%だが、1年後は+8.0%(10年先なら支持)
- 2年以内の−20%は、30倍超でも3回に2回は来ていない(一部支持)
- 割高な月に積立を止めても、30年後の差は中央値で+0.1〜+1.2%(差は小さい)
次にやることは3つです。
- 手元の株や投資信託のお金を、数年以内に使う分と10年以上先に使う分に分けて書き出す
- シラーPERの今の値を Shiller のデータで確かめ、割高の水準を数字で知っておく
- 積立の設定を変える前に、30年で差が1%前後だった今回の結果と自分の期間を見比べる
検証の過程とグラフは 動画(6分22秒)にまとめています(解説役は架空のキャラクター、音声は合成音声です)。
- → 関連:老後の資産形成はS&P500一本でいい|6,500万円を定率3%で取り崩す方法
- → 関連:新NISA1800万円は何年で埋まるか|月10万で15年、月5万で30年
- → 関連:15年で5,187万円貯めてもFIREは無理だった|月10万円積立シミュレーションの結果
この記事は公開データで仮説を確かめたもので、特定の銘柄や金融商品の売買を勧めるものではありません。
過去の結果は将来の成果を保証せず、投資の判断はご自身の責任でお願いします。
数値は2026年10月30日の計算結果で、データの基準日は本文の各表に書いたとおりです。